العلاقات الدفاعية الصناعية بين السعودية وتركيا: من الترخيص إلى الإنتاج المشترك (2017–2026)
الخط الدفاعي الصناعي بين السعودية وتركيا سابقة في هذه السلسلة: لم يُفتتح ببيع منتج بل بترخيص. تحوّل ترخيص كارايل-SU الموقّع في دبي عام 2017 إلى إنتاج في المملكة عام 2021؛ وجاء عقد أقنجي عام 2023 مع التزام بحصة محلية تصل إلى 70%؛ وفي 2025 وقّعت ثلاث شركات تركية اتفاقيات نقل تكنولوجيا للمنظومات البرية. يقرأ هذا الملف تسع سنوات في جدول واحد ويكتب كل بند بحالته.
هذا الملف الثنائي الثالث في السلسلة. دُرس قرار السعودية بشراء أقنجي في الملف الثاني بوصفه قرار توريد واحداً؛ ولا تُكرَّر تلك البيانات. ما يُضاف هو بقية العلاقة: ترخيص كارايل، واتفاقيات التوطين، ومذكرات SAMI، ومجمّع المنظومات البرية، ومحادثات KAAN، وميثاق مكة. ينطبق هنا النمط الذي أُرسي في ملفَي باكستان وبولندا: العقد والمذكرة والمحادثات والبيان تُكتب منفصلة. الأصل التركي هنا.
الجواب المختصر: خط افتُتح بترخيص وتعمّق بحصة محلية
لم يبدأ أي من الملفات التسعة عشر السابقة بترخيص. في الخليج اشترت قطر والكويت منظومات جاهزة؛ وفي البلقان كانت هبات وأساطيل صغيرة؛ وتعمّقت بولندا عبر دمج المنظومات الفرعية. أما الخط السعودي فافتُتح عام 2017 حين رخّصت شركة تركية (فيستل سافونما، لينتاتيك اليوم) لشركة سعودية (إنترا للتقنيات الدفاعية) بناء مسيّرة تكتيكية مسلّحة، وفي 2021 بدأت إنترا وشركة الإلكترونيات المتقدمة بناءها فعلاً. بعد ست سنوات نقل عقد أقنجي المنطق نفسه إلى الفئة الثقيلة: بيع زائد حصة محلية حتى 70%. وفي 2025 مدّته اتفاقيات نقل التكنولوجيا مع نورول ماكينا وFNSS وأسيلسان إلى المنظومات البرية. صعد الخط ثلاث درجات: ترخيص ← حصة محلية ← مجمّع محلي. هذا هو العنصر الجديد الذي يضيفه الملف إلى الحزمة التركية: سلّم التوطين.
| المجال | البند | الشركة التركية | الطرف السعودي | التاريخ | الحالة |
|---|---|---|---|---|---|
| مسيّرة تكتيكية | الإنتاج المرخّص لكارايل-SU | فيستل سافونما / لينتاتيك | إنترا، AEC | عقد نوفمبر 2017؛ إنتاج مارس 2021 | في الإنتاج (إنترا: 40 طائرة، 2021–2025) |
| فئة ثقيلة | العقد الرئيسي لبيرقدار أقنجي | بايكار | وزارة الدفاع | 18 يوليو 2023 | عقد؛ العدد والقيمة غير معلنين |
| توطين | الهيكل والكهرباء والتجميع والدمج والاختبار | بايكار | SAMI | 6 أغسطس 2023 | اتفاقية؛ الخطوط قيد الإنشاء |
| توطين | المراقبة والتهديف الكهروبصرية | أسيلسان | NCMS | 6 أغسطس 2023 | اتفاقية |
| توطين | أطقم التوجيه والذخائر الموجّهة | روكيتسان | NCMS | 6 أغسطس 2023 | اتفاقية |
| مسيّرات / فضاء / إلكترونيات | قدرة تصنيع، مركز تميّز، إلكترونيات | بايكار، فرغاني، أسيلسان | SAMI | يوليو 2024 | مذكرة تفاهم (ليست عقداً) |
| منظومات برية | مركبات، مركبات قتال مدرّعة، أبراج | نورول ماكينا، FNSS، أسيلسان | SAMI للصناعات البرية | 24 يوليو 2025، IDEF | اتفاقية نقل تكنولوجيا؛ المجمّع في الربع الأخير 2025 |
| مقاتلة | KAAN | توساش | — | تصريحات فبراير 2026 | محادثات |
| إطار | ميثاق مكة (اتفاقية دفاع ثلاثية) | — | — | 7 أغسطس 2026 | موقّع؛ التصديق التركي جارٍ |
يقول الجدول ثلاثة أشياء. ستة من تسعة بنود تتضمن توطيناً أو نقل تكنولوجيا: الخط يبني صناعة أكثر مما يبيع منتجات. الطرف التركي ست شركات، والطرف السعودي يكاد يكون كياناً واحداً هو SAMI وشركاتها. وخلافاً لملفَي باكستان وبولندا لا تدفق عكسي؛ ما يعود هو حجم الإنتاج لا المنتج.
ماذا كانت تحتاج السعودية؟
تملك السعودية إحدى أكبر الميزانيات الدفاعية في العالم والأكبر في الشرق الأوسط؛ ومخزونها أمريكي وأوروبي، وفي العقد الأخير صيني. هدف رؤية 2030 الدفاعي جملة واحدة: توطين 50% من الإنفاق بحلول نهاية العقد. اكتسب هذا الهدف أداة مؤسسية عام 2017 حين أسّس صندوق الاستثمارات العامة SAMI، وآلية عمل الهيئة العامة للصناعات العسكرية مع SAMI تشرح كيف يُدار التوطين. لذلك لم تكن الحاجة «أي منظومة» فقط بل «أي منظومة وبأي حصة محلية»، وقد أجاب الخط التركي عن هذا السؤال بطريقة لم يحصل عليها أي مشترٍ آخر في السلسلة. كان ترخيص كارايل التجربة الأولى عام 2017؛ ووسّع أقنجي الحجم عام 2023؛ ونقلته المنظومات البرية خارج المسيّرات عام 2025.
كارايل: الخط الذي بدأ بترخيص
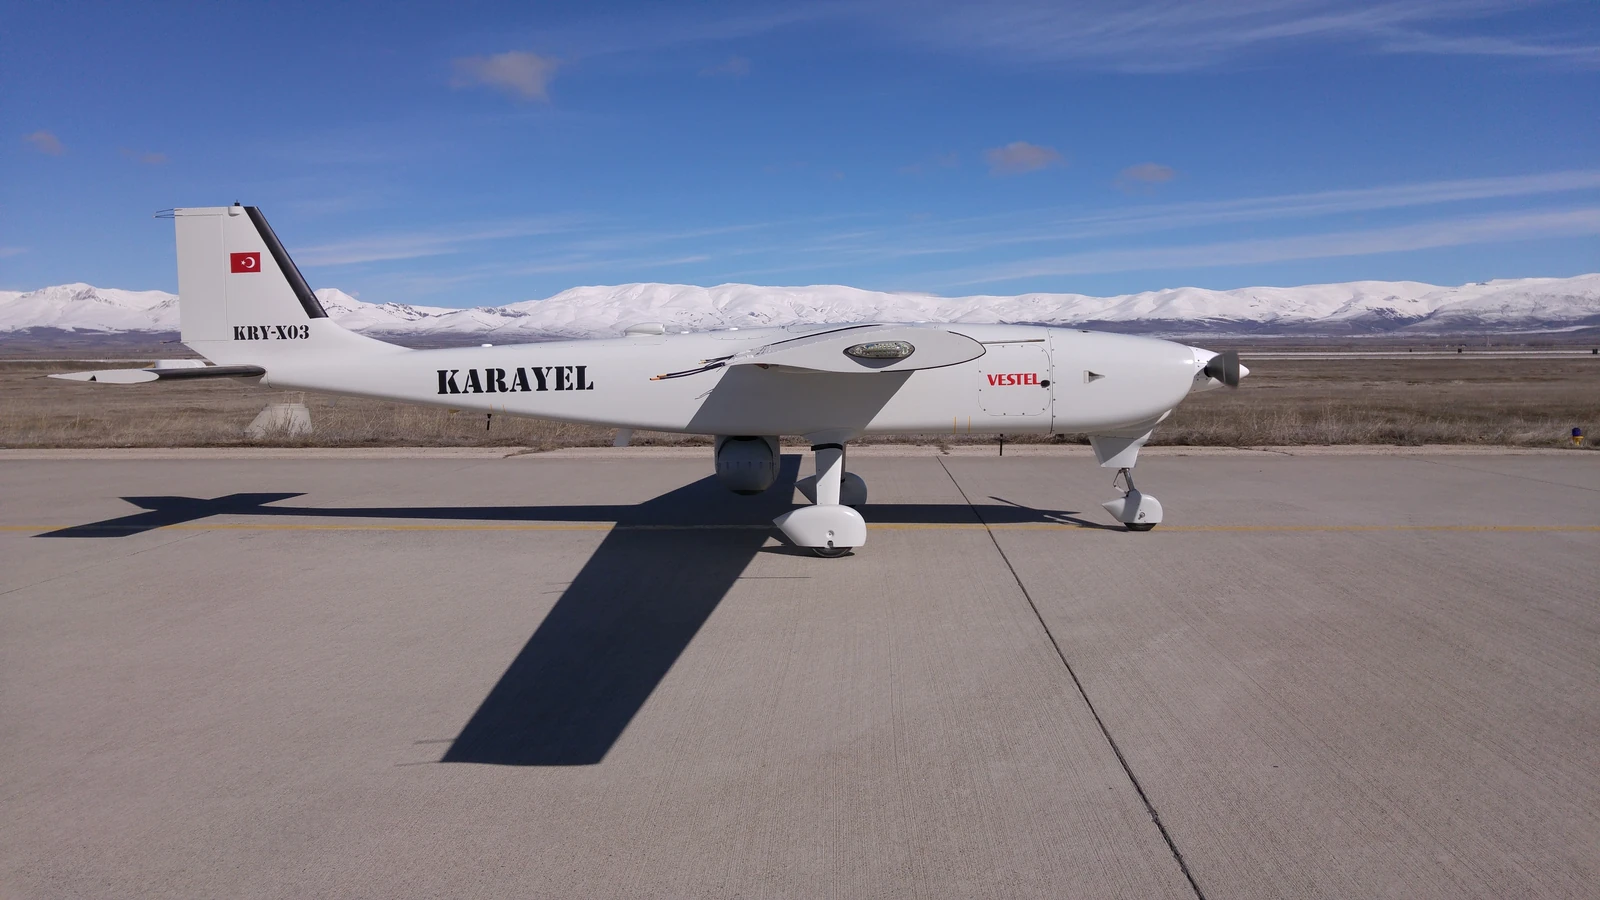
في معرض دبي للطيران في نوفمبر 2017 وقّعت فيستل سافونما وإنترا للتقنيات الدفاعية عقداً للإنتاج المرخّص لكارايل-SU في السعودية. في مارس 2021 بدأت إنترا وشركة الإلكترونيات المتقدمة الإنتاج، الأخيرة تورّد الإلكترونيات وفيستل المكوّنات الحرجة. أعلنت إنترا دفعة من 40 طائرة للفترة 2021–2025؛ وتُعرف الطائرة في الخدمة السعودية بحسب الصحافة باسم «هبوب». وفي معرض الدفاع العالمي بالرياض في فبراير 2026 عرضت إنترا كارايل مع ذخيرة «شلفا» الموجّهة المطوّرة محلياً وقالت إن معظم محتوى تصنيع الذخيرة يُوطَّن في المملكة. طريق الترخيص لدى لينتاتيك هو الفرع الهادئ من صادرات المسيّرات التركية خارج بايكار وتوساش، والحالة الوحيدة في السلسلة التي سبق فيها الترخيص المنتج.
أقنجي: بيع زائد سبعون بالمئة
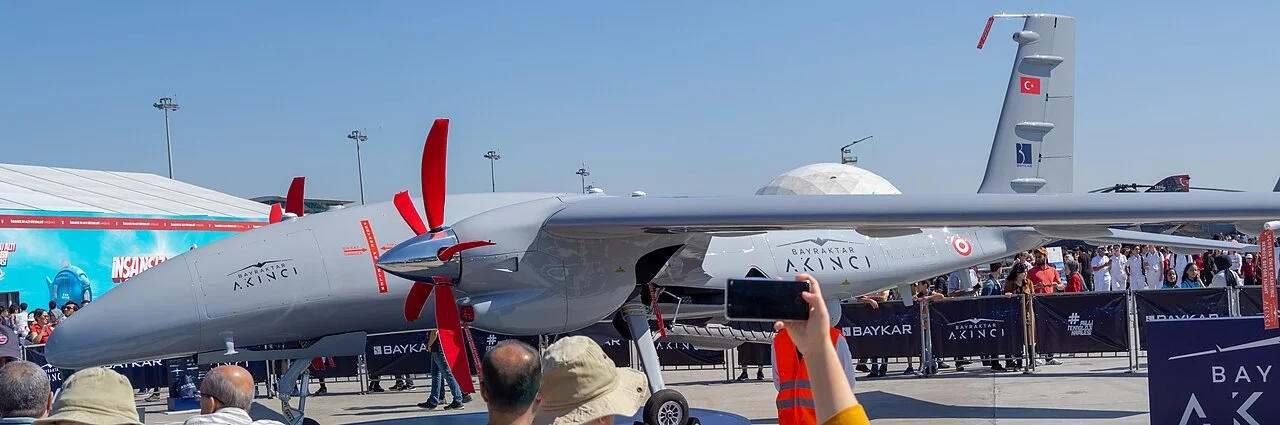
وصفت بايكار عقد أقنجي الموقّع في 18 يوليو 2023 خلال زيارة الرئيس أردوغان إلى جدة بأنه أكبر عقد تصدير دفاعي وجوي في تاريخ الجمهورية التركية؛ لم يُعلَن العدد ولا القيمة رسمياً، ونقلت الصحافة الدولية نحو ثلاثة مليارات دولار. المسوّغات — التحليق الطويل، واستقلال الذخيرة، والخط الأمريكي المغلق — في الملف الثاني. موضوع هذا الملف ما جاء بعد تسعة عشر يوماً، في 6 أغسطس 2023: SAMI–بايكار (هياكل الطائرة والمنظومات الكهربائية والمعدات الأرضية والتجميع النهائي والدمج والاختبار والصيانة)، وNCMS–أسيلسان (المراقبة والتهديف الكهروبصرية)، وNCMS–روكيتسان (أطقم التوجيه والذخائر الموجّهة)، بهدف حصة محلية حتى 70%. في 13 أكتوبر 2025 تخرّج أول المشغّلين السعوديين في تشورلو؛ وقالت بايكار إن خطوط الإنتاج قيد الإنشاء دون موعد بعد لأول تجميع محلي.
SAMI: مشترٍ واحد وست شركات تركية
النظير السعودي في كل بند تقريباً هو نفسه: SAMI أو شركاتها التابعة (NCMS وSAMI للصناعات البرية). في يوليو 2024 بالرياض، وبحضور وزير الدفاع الأمير خالد بن سلمان، وقّعت SAMI ثلاث مذكرات: مع بايكار حول قدرات تصنيع المسيّرات ونقل الملكية الفكرية، ومع فرغاني للفضاء حول مركز تميّز لتقنيات الفضاء، ومع أسيلسان حول توطين الإلكترونيات المتقدمة. الثلاث مذكرات؛ لم يُعلَن عقد، ويكتبها الملف كذلك. لكن التواقيع الثلاثة تُظهر اتجاه نمو الخط: من المسيّرات إلى الفضاء والإلكترونيات. وتظهر السعودية الآن لدى أسيلسان على ثلاثة خطوط منفصلة: منظومات أقنجي الفرعية، وأبراج المركبات، والإلكترونيات.
المنظومات البرية: المجمّع وثلاث اتفاقيات
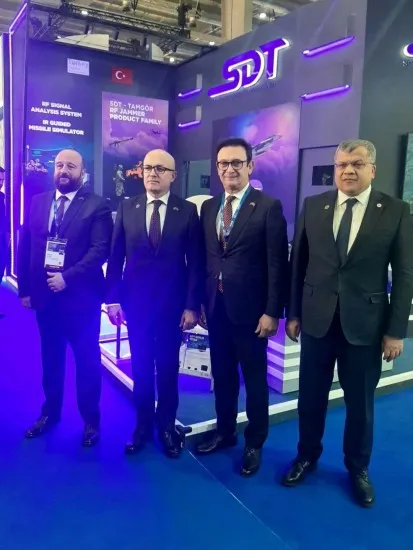
في معرض IDEF بإسطنبول في 24 يوليو 2025 وقّعت SAMI للصناعات البرية اتفاقيات نقل تكنولوجيا مع ثلاث شركات تركية: نورول ماكينا لإنتاج المركبات العسكرية، وFNSS لمركبات القتال المدرّعة وأبراج الأسلحة، وأسيلسان للتصنيع المحلي لمنظومات أبراج القتال. حضر التوقيع رئيس هيئة الصناعات الدفاعية التركية خالوق غورغون ومحافظ الهيئة العامة للصناعات العسكرية أحمد العوهلي. الإنتاج مخطّط في مجمّع SAMI للصناعات البرية الذي يُفترض افتتاحه في الربع الأخير من 2025: مركبات مدرّعة 4×4 و6×6 و8×8 وأبراج مسلّحة. لم تُعلَن الكميات ولا القيم. المدرّعات التركية التي بيعت منتجاً جاهزاً في البلقان وأفريقيا تُنقَل هنا تكنولوجيا إنتاج؛ وخلافاً للمشروع المشترك في رومانيا، يُبنى الخط تحت سقف المجمّع السعودي لا الشركة التركية.
لماذا لا يُكتب سعر؟
لا توجد قيمة رسمية واحدة في هذا الملف. لم يعلن الطرفان قيمة عقد أقنجي؛ وترخيص كارايل واتفاقيات SAMI للصناعات البرية والمذكرات غير معلنة بالمثل. الحصة المحلية أحد الأسباب: جزء من القيمة لا يذهب إلى الشركة التركية بل إلى خط الإنتاج السعودي، والحسابان منفصلان. لذلك لا يقارن الملف سعر الوحدة مع حزمتَي الكويت وقطر، ودرجة الجدوى من الكلفة تعكس هذا الغموض.
التدريب والذخيرة
التدريب على مستويين: تدريب المشغّلين في تركيا (أول تخرّج في 13 أكتوبر 2025 بتشورلو)، والتدريب الإنتاجي في السعودية بموجب بند الاختبار والصيانة في اتفاقية SAMI–بايكار. أما الذخيرة فهي نسخة أعلى من العنصر الأكثر تكراراً في السلسلة «الذخيرة في الحزمة نفسها»: تنص اتفاقية روكيتسان–NCMS على إنتاج أطقم التوجيه والذخائر الموجّهة في المملكة، وعلى خط كارايل طوّرت إنترا ذخيرة «شلفا» الخاصة بها. تختفي بذلك مشكلة ترخيص الطرف الثالث لا في البيع فقط بل في الإنتاج. نموذج دمج الذخيرة الذي حوّل TB2 إلى منتج تصدير صار على الخط السعودي إنتاجاً محلياً للذخيرة.
البدائل والمكمّلات
| البند | العرض التركي | الخط الآخر | النتيجة |
|---|---|---|---|
| مسيّرة تكتيكية | ترخيص كارايل-SU | برنامج صقر المحلي؛ CH-4 الصينية | كارايل في الإنتاج المحلي؛ CH-4 في الخدمة |
| فئة ثقيلة | أقنجي + حصة محلية حتى 70% | وينغ لونغ-2 (تجميع محلي)؛ MQ-9 غير مرخّصة | أقنجي؛ الخط الصيني مستمر |
| كهروبصريات / توجيه | أسيلسان، روكيتسان (مع NCMS) | منظومات فرعية صينية وأوروبية | منظومات تركية بإنتاج محلي |
| مركبات برية وأبراج | نورول، FNSS، أسيلسان (SAMI البرية) | خطوط أمريكية وفرنسية وجنوب أفريقية | اتفاقية نقل تكنولوجيا |
| دفاع جوي | — | باتريوت، ثاد (الولايات المتحدة) | خط أمريكي؛ لا عرض تركي |
| مقاتلة | KAAN (محادثات) | إف-15، يوروفايتر؛ طلب إف-35 | لا قرار |
الصف الذي يستحق القراءة هو الثاني: أضافت السعودية الخط التركي إلى جانب الصيني لا بدلاً منه. CH-4 في الخدمة منذ 2014 واتفاق تجميع وينغ لونغ-2 يعود إلى 2017؛ ووصل أقنجي عام 2023. نموذجا التصدير التركي والصيني يتعايشان هنا على نطاق أوسع، ولا يدّعي الملف تفوّقاً. الدفاع الجوي خط أمريكي بالكامل — باتريوت وثاد — ومقارنة سيبر مع باتريوت تُظهر أين يقف العرض التركي في هذه الشريحة، لكن لا بند دفاع جوي على الخط السعودي. ناقش المحللون كوركوت وحصار-أو بعد ميثاق مكة؛ ويسجّل الملف ذلك تحليلاً لا بنداً.
KAAN: محادثات لا عقد
المحادثات السعودية حول KAAN علنية منذ 2025. قال المدير العام لتوساش محمد دميرأوغلو في فبراير 2026 إنها في مراحلها الأخيرة؛ وقال الرئيس أردوغان في 5 فبراير 2026 إنها مستمرة. نقلت الصحافة أعداداً وخط إنتاج؛ لا يكتب هذا الملف أياً منهما. إذا تحوّلت المحادثات إلى عقد حمل الخط السعودي أول تصدير مقاتلة في السلسلة، وملف KAAN والشرق الأوسط يتابع أين وصلت المفاوضات. وإن لم تتحوّل بقي الخط حيث هو، في المسيّرات والمنظومات البرية. لا يتنبأ الملف.
النسخة السعودية من الحزمة التركية
في الخليج عددنا أربعة عناصر: السجل، والذخيرة، والإذن، وحصة الإنتاج. أضاف البلقان الهبة والمرجعية داخل الحلف، وآسيا الوسطى الكتالوج الكامل، وباكستان حوض المشتري والتدفق العكسي، وبولندا دمج المنظومات الفرعية ولوجستيات التحالف. يضيف الخط السعودي عنصراً ويوسّع آخر: سلّم التوطين ومشترٍ واحد وشركات كثيرة.
سلّم التوطين
ظهرت حصة الإنتاج في الصف السعودي وحده من ملف الخليج؛ ويُظهر هذا الملف أن لذلك الصف ثلاث درجات. الأولى الترخيص (كارايل، 2017): الشركة التركية تعطي التصميم والشركة السعودية تبني. الثانية الحصة المحلية (أقنجي، 2023): الشركة التركية تبيع المنتج، ويُبنى حتى 70% من الهيكل والمنظومات الفرعية في المملكة، وتوقّع ثلاث شركات تركية منفصلةً مع ثلاثة شركاء سعوديين. الثالثة المجمّع (SAMI البرية، 2025): الشركات التركية تنقل التكنولوجيا ويجري الإنتاج تحت سقف مجمّع سعودي. الفرق عن التطوير المشترك في إندونيسيا وحوض المشتري في باكستان أن كل درجة على الجانب السعودي ترتبط ببانٍ صناعي واحد.
مشترٍ واحد وشركات كثيرة
على الجانب التركي: بايكار ولينتاتيك وأسيلسان وروكيتسان ونورول ماكينا وFNSS، وفي مرحلة المحادثات توساش. وعلى الجانب السعودي: SAMI وNCMS وSAMI البرية وإنترا وشركة الإلكترونيات المتقدمة، كلها مرتبطة بهدف رؤية 2030. يختلف هذا عن الإمارات التي تدخل القطاع التركي مستثمراً؛ فالسعودية تدخله منتِجاً. عنصر «الإذن من عاصمة واحدة» في آسيا الوسطى قائم هنا أيضاً، ويعلوه إذن الإنتاج المحلي: تركيا هي الطرف الذي يسمح بأن يُبنى منتجه في بلد آخر.
ماذا يعني هذا للمشتري الخليجي؟
للقارئ الذي يتابع التوطين الدفاعي في الخليج، يقدّم الخط السعودي ثلاث قراءات. الأولى أن الترخيص يمكن أن يسبق المنتج: لم تبدأ السعودية بشراء كارايل بل بحق إنتاجها. الثانية أن الحصة المحلية قابلة للتقسيم: ثلاث اتفاقيات منفصلة للهيكل والكهروبصريات والذخيرة بدل عقد واحد. الثالثة أن المجمّع الوطني يمكن أن يكون سقف نقل التكنولوجيا لا الشركة الأجنبية. الملف لا يقارن هذا بخطوط أخرى بحكم القيمة؛ يسجّل فقط أن الخط التركي قدّم ما لم يقدّمه الخطان الأمريكي والصيني على هذا المخزون: إذن الإنتاج.
تسع سنوات من التغيّر
يُظهر الخط الزمني ثلاث مراحل: 2017–2021 ترخيص وبداية إنتاج، و2023 أقنجي واتفاقيات التوطين، و2024–2026 مذكرات ومنظومات برية واتفاق إطاري. نقطة التحوّل عام 2023: عقد رئيسي وثلاث اتفاقيات توطين خلال تسعة عشر يوماً.
الرسمي وما هو قيد البحث
| البند | المصدر | الحالة | ملاحظة |
|---|---|---|---|
| الإنتاج المرخّص لكارايل-SU | بيانات فيستل/لينتاتيك وإنترا | رسمي؛ في الإنتاج | 40 طائرة 2021–2025 بحسب إنترا؛ اسم هبوب بحسب الصحافة |
| العقد الرئيسي لأقنجي | بيان بايكار، 18 يوليو 2023 | عقد رسمي | العدد والقيمة غير معلنين؛ نحو 3 مليارات دولار بحسب الصحافة |
| ثلاث اتفاقيات توطين | SAMI، بايكار، أسيلسان، روكيتسان، 6 أغسطس 2023 | اتفاقية رسمية | حصة محلية حتى 70%؛ الخطوط قيد الإنشاء |
| تدريب المشغّلين | بايكار، 13 أكتوبر 2025 | رسمي | أول تخرّج في تشورلو؛ لا جدول تسليم |
| مذكرات SAMI | SAMI، يوليو 2024 | مذكرة تفاهم | بايكار، فرغاني، أسيلسان؛ لا عقد |
| اتفاقيات SAMI البرية | SAMI، هيئة الصناعات الدفاعية، 24 يوليو 2025 | اتفاقية نقل تكنولوجيا | نورول، FNSS، أسيلسان؛ لا كمية ولا قيمة |
| ذخيرة شلفا | إنترا، معرض الدفاع العالمي فبراير 2026 | بيان المصنّع | مدمجة على كارايل؛ تُنتج في المملكة |
| KAAN | توساش والرئاسة، فبراير 2026 | محادثات | لا عدد ولا جدول |
| ميثاق مكة | الحكومات الثلاث، 7 أغسطس 2026 | إطار | التصديق جارٍ؛ بند الصناعة لم يصر عقداً |
يُظهر الجدول أين تقع الدرجة التالية: إذا تحوّلت محادثات KAAN وبند الصناعة في ميثاق مكة إلى عقود انتقل الخط السعودي من المسيّرات والمنظومات البرية إلى المقاتلات. اليوم كلاهما محادثات وإطار؛ البعد الصناعي للميثاق على جدول المحللين، وبند الردع يُختبر بالأحداث الإقليمية، وخبر التوقيع يوثّق النص.
تقييم مؤشر EM-PFI
يقيّم المؤشر العلاقة كلها لا عقداً واحداً. قُيّم قرار أقنجي منفصلاً في الملف الثاني؛ والعلاقة كلها — ترخيص كارايل واتفاقيات SAMI البرية وإنتاج الذخيرة — تقع في النطاق الأعلى من السلسلة في نقل التكنولوجيا والإنتاج المحلي.
| المعيار | الوزن | الدرجة | المسوّغ |
|---|---|---|---|
| ملاءمة الحاجة العملياتية | 20 | 18 | تحليق طويل واستقلال في الذخيرة الموجّهة وتجديد المركبات |
| الملاءمة التقنية | 15 | 13 | فئة ثقيلة ومسيّرة تكتيكية؛ معمارية معيارية تصلح للإنتاج المحلي |
| الجغرافيا والمناخ | 10 | 9 | مناخ صحراوي؛ كارايل تُنتج محلياً منذ 2021 |
| التوافق مع المخزون | 10 | 7 | مخزون أمريكي وصيني في الغالب؛ الخط التركي طبقة منفصلة |
| اللوجستيات | 10 | 8 | طرق جوية وبحرية؛ الإنتاج المحلي يقصّر السلسلة |
| الجدوى من الكلفة | 10 | 8 | القيمة غير معلنة؛ الحصة المحلية توزّع الكلفة بين طرفين |
| التسليم والإنتاج | 10 | 8 | المشغّلون تخرّجوا؛ خطوط أقنجي قيد الإنشاء؛ المجمّع في الجدول |
| نقل التكنولوجيا | 5 | 4 | ترخيص وحصة 70% وتكنولوجيا أبراج؛ نقل التصميم محدود |
| الإنتاج المحلي | 5 | 4 | كارايل في الإنتاج؛ أقنجي والمنظومات البرية قيد الإنشاء |
| قابلية التحديث | 5 | 4 | KAAN قيد المحادثات؛ إطار ميثاق مكة الصناعي |
| المجموع | 100 | 83 | خيار قوي |
يقلب التفصيل عمود السلسلة الفقري: أظهرت معظم الملفات تسليماً سريعاً وحصة صناعية منخفضة؛ وهنا الحصة الصناعية عالية والتسليم والكلفة أقل يقيناً. إنه صورة مرآة لـبولندا: دمج بلا إنتاج هناك، وإنتاج بلا لوجستيات تحالف هنا.
المخاطر والحدود
هذا القسم ليس لإضعاف المنتج التركي بل لجعل الملف قابلاً للاستخدام.
| البند | الوضع | ما يعنيه |
|---|---|---|
| عدد أقنجي وقيمتها | لا إعلان رسمي | لا يمكن اشتقاق كلفة الوحدة وحجم الأسطول؛ رقم الصحافة يبقى رقم صحافة |
| جدول الإنتاج المحلي | الخطوط قيد الإنشاء؛ لا موعد لأول تجميع | التوطين في مرحلة الالتزام؛ لا ناتج معلن خارج كارايل |
| المذكرات | SAMI مع بايكار وفرغاني وأسيلسان (2024) لم تصر عقوداً | لا تُكتب حتى بوصفها توقعاً |
| KAAN | محادثات | لا عدد ولا جدول ولا خط إنتاج؛ لا يُكتب |
| ثقل الخط الصيني | CH-4 ووينغ لونغ-2 في الخدمة | الخط التركي جاء إلى جانب الصيني لا بدلاً منه |
| الدفاع الجوي والمقاتلات | خطوط أمريكية وأوروبية | الخط التركي في المسيّرات والمنظومات البرية؛ ليس على المنصات الرئيسية |
| ميثاق مكة | التصديق جارٍ؛ بند الصناعة إطار | الأثر الصناعي لم يصر عقداً |
| التدفق العكسي | لا يوجد | تدفق أحادي الاتجاه للمنتجات والتكنولوجيا |
إلى أين يتجه هذا الخط؟
عودة إلى تعريف البداية: خط افتُتح بترخيص وتعمّق بحصة محلية. أخذت السعودية من الصناعة التركية ما لم يقدّمه الخطان الأمريكي والصيني: إذن الإنتاج المحلي. ترخيص كارايل، وسبعون بالمئة من أقنجي، ومجمّع المنظومات البرية: ثلاث نسخ من الجملة نفسها. وفي المقابل كسبت الشركات التركية حجم إنتاج في البلد صاحب أكبر ميزانية في الخليج ومرجعية لدى أحد أقوى جيوش المنطقة. لا يحمل أي خط آخر في السلسلة التزاماً بحصة محلية بهذا الارتفاع؛ باكستان أعمق بالتصميم المشترك وبولندا أشد ارتباطاً بلوجستيات التحالف، لكن لا أحد منهما بهذا التركيز على الإنتاج. تسعة بنود في تسع سنوات، وست شركات تركية، وتدفق أحادي الاتجاه: هذا مقياس الخط.
الدرجة التالية مرهونة ببندين: تحوّل محادثات KAAN إلى عقد، وتحوّل بند الصناعة في ميثاق مكة إلى مجموعات عمل وخطوط إنتاج. إن تحقّق الاثنان حمل الخط السعودي أول تصدير مقاتلة في السلسلة؛ وإن لم يتحقّقا بقي كما هو — ترخيص وحصة محلية ومجمّع — وهذه درجة عليا أصلاً. معرض الدفاع العالمي 2028 وأول أقنجي مجمّعة محلياً هما الموضعان اللذان يستحقان المتابعة. كتب هذا الملف ما وُقّع أو دخل الإنتاج فقط. والجملة الوحيدة التي ينبغي أن يأخذها القارئ: الخط السعودي هو الحالة الوحيدة في السلسلة التي باعت فيها الصناعة التركية لبلدٍ لا منتجاً بل إذن إنتاج، بدءاً بترخيص واستمراراً بحصة مئوية.
الأسئلة الشائعة
ماذا اشترت السعودية من تركيا؟
البنود الموثّقة: الإنتاج المرخّص لمسيّرة كارايل-SU (عقد فيستل سافونما–إنترا، نوفمبر 2017؛ بدأت إنترا وشركة الإلكترونيات المتقدمة الإنتاج في مارس 2021)، والعقد الرئيسي لبيرقدار أقنجي (18 يوليو 2023) وثلاث اتفاقيات توطين تكمّله (SAMI–بايكار، NCMS–أسيلسان، NCMS–روكيتسان، 6 أغسطس 2023؛ حصة محلية حتى 70%)، واتفاقيات نقل التكنولوجيا بين SAMI للصناعات البرية وكل من نورول ماكينا وFNSS وأسيلسان (معرض IDEF، 24 يوليو 2025). مذكرات SAMI في يوليو 2024 ومحادثات KAAN ليست عقوداً.
كم عدد طائرات أقنجي وما قيمة العقد؟
لم يُعلَن رسمياً. وصفت بايكار العقد بأنه أكبر عقد تصدير دفاعي وجوي في تاريخ الجمهورية التركية؛ ونقلت الصحافة الدولية رقماً يقارب ثلاثة مليارات دولار. يحتفظ هذا الملف برقم الصحافة بوصفه رقم صحافة ولا يكتب عدداً. مسوّغات القرار في الملف الثاني من السلسلة.
ماذا تغطي اتفاقيات التوطين؟
ثلاث اتفاقيات وُقّعت في 6 أغسطس 2023. SAMI–بايكار: هياكل الطائرة والمنظومات الكهربائية والمعدات الأرضية والتجميع النهائي ودمج المنظومات والحمولات والاختبار والصيانة. NCMS–أسيلسان: منظومات المراقبة والتهديف الكهروبصرية. NCMS–روكيتسان: أطقم التوجيه والذخائر الموجّهة. الهدف حصة محلية حتى 70% في المملكة، وهي أعلى التزام بالحصة المحلية في السلسلة.
كيف تُنتَج كارايل-SU في السعودية؟
بموجب عقد ترخيص وقّعته فيستل سافونما (لينتاتيك منذ 2022) مع إنترا للتقنيات الدفاعية في معرض دبي للطيران في نوفمبر 2017. في مارس 2021 بدأت إنترا وشركة الإلكترونيات المتقدمة الإنتاج: الأخيرة تورّد الإلكترونيات وفيستل المكوّنات الحرجة. أعلنت إنترا دفعة من 40 طائرة للفترة 2021–2025؛ وتُعرف الطائرة في الخدمة السعودية بحسب الصحافة باسم «هبوب». في معرض الدفاع العالمي في فبراير 2026 عرضت إنترا كارايل مع ذخيرة «شلفا» المطوّرة محلياً.
ما هي SAMI ولماذا تظهر في كل اتفاقية؟
الشركة السعودية للصناعات العسكرية، أسّسها صندوق الاستثمارات العامة عام 2017، وهي الأداة الرئيسية لهدف رؤية 2030 بتوطين 50% من الإنفاق الدفاعي. الطرف السعودي في توطين أقنجي ومذكرات المسيّرات والفضاء والإلكترونيات واتفاقيات المنظومات البرية هو SAMI أو شركاتها التابعة. المشتري يعمل عبر بانٍ صناعي واحد؛ والطرف التركي ست شركات.
ما اتفاقيات SAMI للصناعات البرية؟
وُقّعت في معرض IDEF بإسطنبول في 24 يوليو 2025: نورول ماكينا لإنتاج المركبات العسكرية ونقل التكنولوجيا، وFNSS لمركبات القتال المدرّعة وأبراج الأسلحة، وأسيلسان للتصنيع المحلي لمنظومات أبراج القتال. الإنتاج مخطّط في مجمّع SAMI للصناعات البرية الذي يُفترض أن يبدأ التشغيل في الربع الأخير من 2025: مركبات مدرّعة 4×4 و6×6 و8×8 وأبراج مسلّحة. لم تُعلَن الكميات ولا القيم.
هل ستُباع مقاتلة KAAN للسعودية؟
لا قرار. قال المدير العام لتوساش محمد دميرأوغلو في فبراير 2026 إن المحادثات في مراحلها الأخيرة؛ وقال الرئيس أردوغان في 5 فبراير 2026 إن المحادثات مستمرة. نقلت الصحافة أعداداً؛ هذا الملف لا يكتب أي عدد ويُبقي KAAN في حالة محادثات.
كيف يؤثر ميثاق مكة في العلاقة؟
الاتفاقية الدفاعية الثلاثية التي وقّعتها تركيا والسعودية وباكستان في 7 أغسطس 2026 تقرن بند الدفاع المتبادل بالتزام تطوير التعاون الدفاعي بكل أبعاده. التصديق البرلماني التركي جارٍ. الأثر الصناعي لم يتحوّل بعد إلى عقد؛ يسجّل الملف الميثاق بوصفه إطاراً ولا يتنبأ.
ما البدائل التي كانت أمام السعودية؟
في الفئة الثقيلة: سي إتش-4 الصينية في الخدمة منذ 2014 ووينغ لونغ-2 باتفاق تجميع محلي عام 2017؛ أما الخط الأمريكي فلم يُرخَّص بيع MQ-9 للمملكة. أضافت السعودية الخط التركي إلى جانب الصيني لا بدلاً منه؛ والملف لا يدّعي تفوّقاً.
ماذا اشترت تركيا من السعودية؟
لا يوثّق هذا الملف أي تدفق عكسي، وهذا فارقه عن ملفَي باكستان وبولندا. العلاقة تدفق أحادي الاتجاه للمنتجات والتكنولوجيا؛ وما يعود في الاتجاه الآخر هو الاستثمار الصناعي وحجم الإنتاج.
ما مدى واقعية الإنتاج التركي في السعودية؟
ثلاثة مستويات. كارايل-SU في الإنتاج منذ 2021 (بيان إنترا). لأقنجي قالت بايكار إن خطوط الإنتاج قيد الإنشاء دون موعد لأول تجميع محلي. مجمّع المنظومات البرية أُعلن ببداية تشغيل في الربع الأخير من 2025. يكتب الملف الثلاثة في حالات منفصلة.
أين تقع هذه العلاقة في السلسلة؟
الملف الثنائي الثالث. باكستان كانت تصميماً مشتركاً وحوض بناء لدى المشتري؛ وبولندا دمج منظومات فرعية ولوجستيات تحالف؛ والخط السعودي هو سلّم التوطين — الخط الوحيد الذي بدأ بترخيص واستمر بحصة مئوية. EM-PFI 83 من 100، نطاق «خيار قوي».
ماذا يعني مؤشر EM-PFI؟
السعودية والصناعة الدفاعية التركية: 83 من 100. من أعلى درجات السلسلة في نقل التكنولوجيا والإنتاج المحلي؛ وأدنى في التوافق مع المخزون والكلفة لأن المخزون أمريكي وصيني في الغالب وقيمة العقد غير معلنة. تقدير تحريري من إنفانتر ميديا.
ماذا حدث في أكتوبر 2025؟
في 13 أكتوبر 2025 أتمّ أول مشغّلي أقنجي السعوديين تدريبهم في منشأة بايكار بتشورلو، وهي أول خطوة عملياتية معلنة بعد العقد. لم يُعلَن جدول تسليم.
ما التالي؟
في الجدول الموثّق: الإنتاج المحلي لأقنجي، وبدء الإنتاج في المجمّع البري، واكتمال دفعة كارايل. KAAN قيد المحادثات، وميثاق مكة إطار، ومذكرات فرغاني وأسيلسان ما زالت مذكرات. يكتب هذا الملف ما وُقّع أو دخل الإنتاج فقط.
ملفات أخرى من السلسلة
تتجاوز سلسلة «لماذا اختاروا الصناعات الدفاعية التركية» عناوين التصدير الفردية لتفحص حاجة المشتري والبدائل المطروحة وبنية العقد.
- لماذا تختار دول الخليج المسيّرات التركية؟
- لماذا تستثمر الإمارات في الصناعات الدفاعية التركية؟
- لماذا تنمو الصناعات الدفاعية التركية في البلقان؟
- لماذا تتجه دول آسيا الوسطى إلى المسيّرات التركية؟
- العلاقات الدفاعية الصناعية بين باكستان وتركيا
- العلاقات الدفاعية الصناعية بين بولندا وتركيا
السلسلة كاملة والتفصيل الإقليمي على صفحة الصادرات الدفاعية التركية (بالتركية).
المصادر والمنهج
- بيانات بايكار — عقد أقنجي السعودي (18 يوليو 2023)؛ اتفاقية التوطين مع SAMI (6 أغسطس 2023)؛ تخرّج أول المشغّلين السعوديين (13 أكتوبر 2025)
- بيانات SAMI — اتفاقيتا NCMS–أسيلسان وNCMS–روكيتسان (6 أغسطس 2023)؛ مذكرات بايكار وفرغاني للفضاء وأسيلسان (يوليو 2024)؛ اتفاقيات SAMI البرية مع نورول ماكينا وFNSS وأسيلسان (IDEF، 24 يوليو 2025)
- بيانات فيستل سافونما / لينتاتيك وإنترا للتقنيات الدفاعية — عقد ترخيص كارايل-SU (معرض دبي للطيران، نوفمبر 2017)؛ بدء الإنتاج ودفعة 40 طائرة (مارس 2021)؛ عرض شلفا في معرض الدفاع العالمي 2026
- بيانات توساش والرئاسة التركية — محادثات KAAN (فبراير 2026)
- بيانات الحكومات التركية والسعودية والباكستانية — ميثاق مكة (7 أغسطس 2026)
- وثائق رؤية 2030 — هدف توطين 50%؛ تأسيس SAMI (2017)
- سيبري، مارس 2026 — ترتيب تركيا التصديري ومتلقّوها
- الصحافة الدفاعية الدولية — البنود في حالة محادثات أو بيان مُعلَّمة في الجداول
ملاحظة منهجية. كُتب كل بند بحالته — عقد، اتفاقية، مذكرة، محادثات، بيان — ولم تُقدَّم المذكرات والمحادثات بوصفها عقوداً. عدد أقنجي وقيمتها غير معلنين فلم يُكتبا؛ ورقم الصحافة مُعلَّم بوصفه رقم صحافة. عدد كارايل يستند إلى بيان إنترا واسم هبوب إلى الصحافة. كُتب الخط الصيني خطاً متعايشاً لا منافساً؛ لا ادعاء تفوّق. كُتب ميثاق مكة إطاراً دون تنبؤ بأثره الصناعي. مؤشر EM-PFI تقدير تحريري من إنفانتر ميديا وليس مؤشراً رسمياً.