Suudi Arabistan–Türkiye Savunma Sanayii İlişkileri: Lisanstan Ortak Üretime
Suudi Arabistan–Türkiye savunma sanayii hattı seride bir ilk: bir ürün satışıyla değil bir lisansla açıldı. 2017’de Dubai’de imzalanan Karayel-SU lisans sözleşmesi 2021’de Riyad’da üretime döndü; 2023’teki AKINCI sözleşmesi %70’e kadar yerli pay taahhüdüyle geldi; 2025’te kara sistemleri için üç Türk şirketiyle teknoloji transferi anlaşması imzalandı. Bu dosya dokuz yılı tek tabloda okuyor ve her kalemi statüsüyle yazıyor.
Serinin üçüncü ikili ilişki dosyası. Suudi Arabistan’ın AKINCI kararı ikinci dosyada tek bir tedarik kararı olarak incelenmişti; burada o veri tekrar edilmiyor. Eklenen şey ilişkinin geri kalanı: Karayel lisansı, yerlileştirme anlaşmaları, SAMI mutabakatları, kara sistemleri kompleksi, KAAN görüşmeleri ve Mekke Paktı. Pakistan ve Polonya dosyalarında kurulan kalıp burada da geçerli: sözleşme, mutabakat, görüşme, beyan ayrı ayrı yazıldı.
Kısa cevap: lisansla açılan, yerli payla derinleşen hat
Seride on dokuz dosyanın hiçbiri lisansla başlamadı. Körfez‘de Katar ve Kuveyt hazır sistem aldı, Balkanlar‘da bağış ve küçük filolar vardı, Polonya alt sistem entegrasyonuyla derinleşti. Suudi hattı ise 2017’de bir Türk şirketinin (Vestel Savunma, bugün Lentatek) bir Suudi şirketine (Intra Defense Technologies) taktik SİHA üretim lisansı vermesiyle açıldı ve 2021’de Intra ile AEC fiilen üretime başladı. Altı yıl sonra AKINCI sözleşmesi aynı mantığı ağır MALE sınıfına taşıdı: satış artı %70’e kadar yerli pay. 2025’te kara sistemleri için Nurol Makina, FNSS ve Aselsan ile teknoloji transferi anlaşmaları eklendi. Yani hat üç basamakta yükseldi: lisans → yerli pay → yerli kompleks. Türk paketine serinin eklediği yeni bileşen bu: yerlileştirme basamağı.
| Alan | Kalem | Türk şirket | Suudi taraf | Tarih | Statü |
|---|---|---|---|---|---|
| Taktik SİHA | Karayel-SU lisanslı üretimi | Vestel Savunma / Lentatek | Intra, AEC | Kas 2017 sözleşme; Mar 2021 üretim | Üretimde (Intra: 40 araç, 2021–2025) |
| Ağır MALE | Bayraktar AKINCI ana sözleşmesi | Baykar | Savunma Bakanlığı | 18 Tem 2023 | Sözleşme; adet ve bedel açıklanmadı |
| Yerlileştirme | Gövde, elektrik, montaj, entegrasyon, test | Baykar | SAMI | 6 Ağu 2023 | Anlaşma; hatlar kuruluyor |
| Yerlileştirme | Elektro-optik gözetleme ve hedefleme | Aselsan | NCMS | 6 Ağu 2023 | Anlaşma |
| Yerlileştirme | Güdüm kiti ve güdümlü mühimmat | Roketsan | NCMS | 6 Ağu 2023 | Anlaşma |
| İHA / uzay / elektronik | Üretim kabiliyeti, mükemmeliyet merkezi, elektronik | Baykar, Fergani, Aselsan | SAMI | Tem 2024 | Mutabakat (sözleşme değil) |
| Kara sistemleri | Araç, zırhlı muharebe aracı, kule üretimi | Nurol Makina, FNSS, Aselsan | SAMI Land | 24 Tem 2025, IDEF | Teknoloji transferi anlaşması; SLIC 2025 son çeyrek |
| Muharip uçak | KAAN | TUSAŞ | — | Şub 2026 açıklamaları | Görüşme |
| Çerçeve | Mekke Paktı (üçlü savunma anlaşması) | — | — | 7 Ağu 2026 | İmzalandı; TBMM onayı süreçte |
Tablonun söylediği üç şey. Dokuz kalemin altısı yerlileştirme ya da teknoloji transferi içeriyor: hat, ürün satışından çok sanayi kurulumu üzerine. Türk tarafında altı şirket var, Suudi tarafında neredeyse tek: SAMI ve bağlı şirketleri. Ve Pakistan ile Polonya‘dan farklı olarak ters akış yok; karşı yönde akan şey ürün değil, üretim ölçeği.
Suudi Arabistan’ın ihtiyacı neydi?
Suudi Arabistan dünyanın en büyük savunma bütçelerinden birine ve Orta Doğu’nun en büyük bütçesine sahip; envanteri ABD, Avrupa ve son on yılda Çin menşeli. Vizyon 2030’un savunma hedefi tek cümle: harcamanın %50’sini on yılın sonuna kadar yerlileştirmek. Bu hedef, 2017’de Kamu Yatırım Fonu’nun SAMI’yi kurmasıyla kurumsal bir araç kazandı. İhtiyaç bu yüzden yalnızca “hangi sistem” değil “hangi sistem, hangi yerli payla” sorusuydu ve Türk hattı bu soruya seride başka hiçbir alıcının almadığı bir cevap verdi. Karayel lisansı 2017’de ilk deneme oldu; AKINCI 2023’te ölçeği büyüttü; kara sistemleri 2025’te İHA dışına taşıdı.
Karayel-SU: lisansla başlayan hat
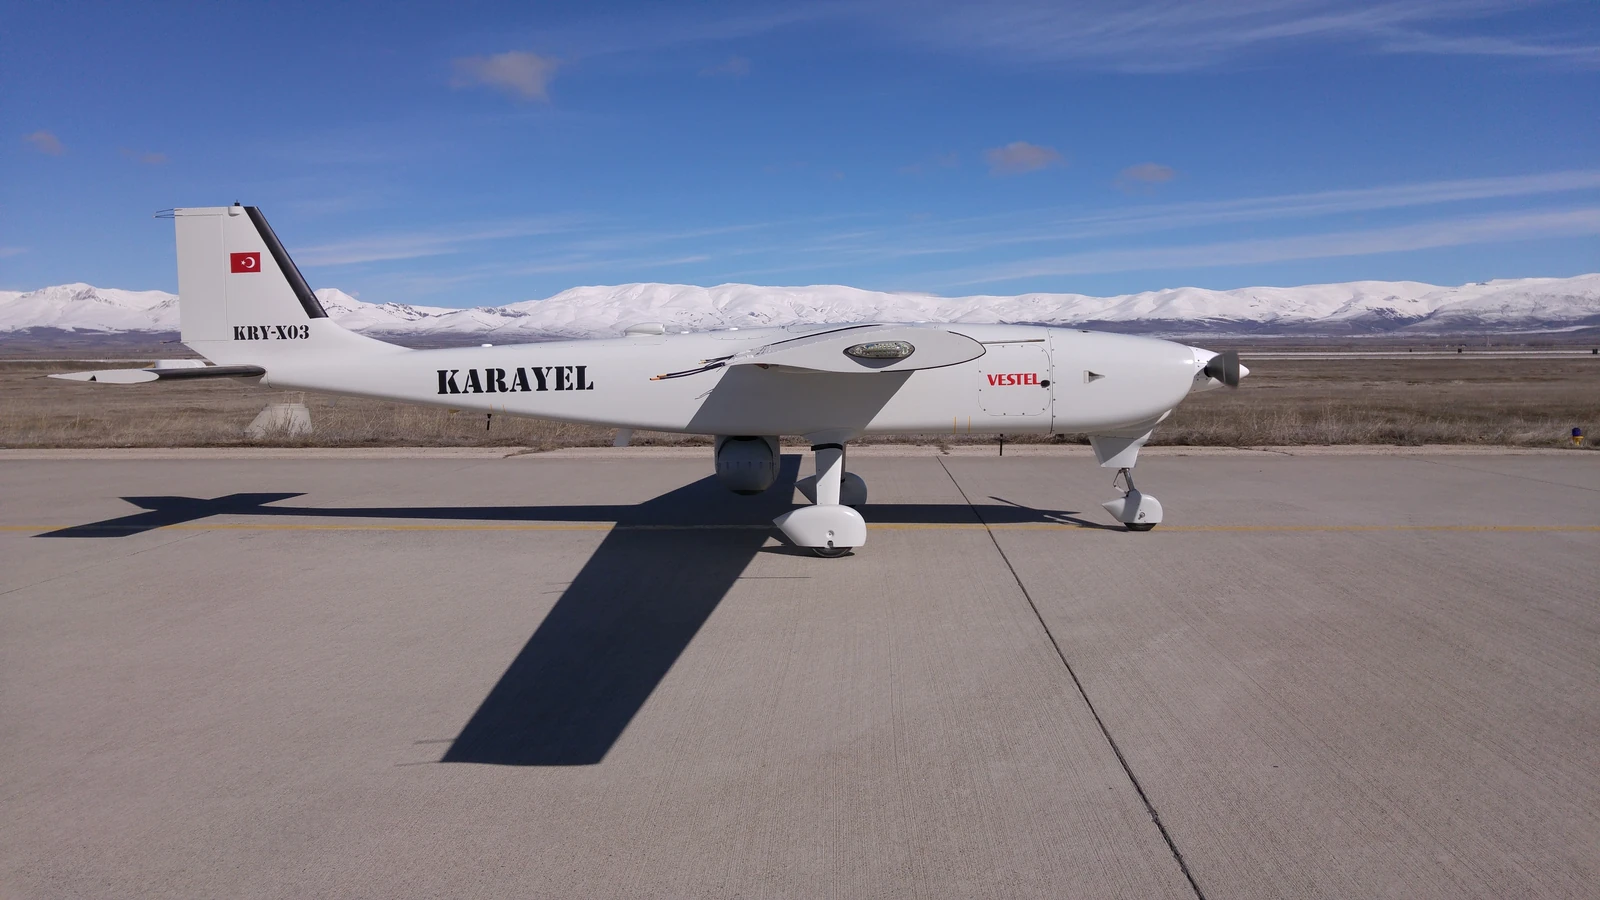
Kasım 2017’de Dubai Airshow’da Vestel Savunma ile Intra Defense Technologies, Karayel-SU’nun Suudi Arabistan’da lisanslı üretimi için sözleşme imzaladı. Mart 2021’de Intra ve Advanced Electronics Company (AEC) üretime başladı: AEC elektronik parçaları, Vestel kritik bileşenleri sağlıyor. Intra, 2021–2025 için 40 araçlık bir parti açıkladı; araç Suudi hizmetinde basında Haboob adıyla geçiyor. Şubat 2026’da Riyad’daki WDS fuarında Intra, Karayel’i yerli Shalfa güdümlü mühimmatıyla sergiledi; üretici, mühimmat üretiminin çoğunun Krallık’ta yerelleştirildiğini açıkladı. Lentatek‘in bu hattı, Türk İHA ihracatının Baykar ve TUSAŞ dışındaki sessiz kolunu oluşturuyor ve seride “önce lisans, sonra ürün” sırasının tek örneği.
AKINCI: satış artı yüzde yetmiş
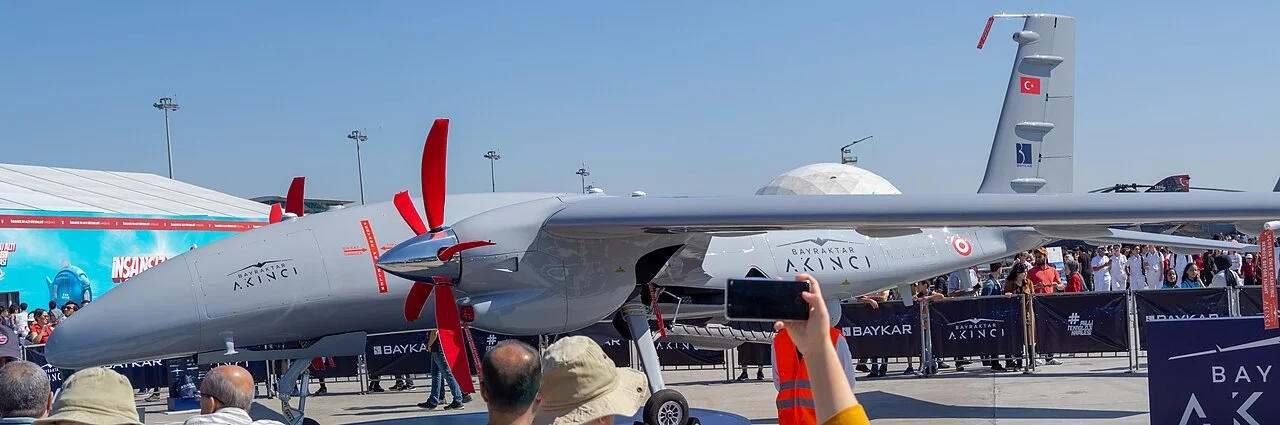
18 Temmuz 2023’te Cumhurbaşkanı Erdoğan’ın Cidde ziyaretinde imzalanan AKINCI sözleşmesini Baykar, Cumhuriyet tarihinin en büyük savunma ve havacılık ihracat sözleşmesi olarak duyurdu; adet ve bedel resmî olarak açıklanmadı, uluslararası basın yaklaşık 3 milyar dolar yazdı. Kararın gerekçesi — uzun havada kalış, mühimmat bağımsızlığı, ABD hattının kapalı olması — ikinci dosyada yazıldı. Bu dosyanın konusu sözleşmeden on dokuz gün sonra, 6 Ağustos 2023’te imzalanan üç anlaşma: SAMI–Baykar (gövde yapıları, elektrik sistemleri, yer ekipmanı, nihai montaj, entegrasyon, test ve bakım), NCMS–Aselsan (elektro-optik gözetleme ve hedefleme sistemleri), NCMS–Roketsan (güdüm kitleri ve güdümlü mühimmat). Hedef, Krallık’ta %70’e kadar yerli pay. 13 Ekim 2025’te ilk Suudi operatörler Çorlu’da mezun oldu; Baykar üretim hatlarının kurulduğunu açıkladı, ilk yerli montaj tarihi açıklanmadı. AKINCI’nın hava-hava atış testleri ve MQ-9B ile karşılaştırması sınıfın nerede durduğunu gösteriyor.
SAMI: tek alıcı, altı Türk şirketi
Türk hattının Suudi tarafındaki muhatabı hemen her kalemde aynı: SAMI ya da bağlı şirketleri (NCMS, SAMI Land). Temmuz 2024’te Riyad’da Savunma Bakanı Halid bin Selman’ın tanıklığında SAMI üç mutabakat imzaladı: Baykar ile İHA üretim kabiliyeti ve fikrî mülkiyet transferi, Fergani Space ile uzay teknolojileri mükemmeliyet merkezi, Aselsan ile ileri elektronik teknolojilerinin yerlileştirilmesi. Üçü de mutabakat; sözleşmeye dönüşen kalem açıklanmadı ve dosya öyle yazdı. Ama bu üç imza, hattın İHA’dan uzaya ve elektroniğe genişleme yönünü gösteriyor; Aselsan’ın ihracat pazarları arasında Suudi Arabistan hem AKINCI alt sistemi hem kara kulesi hem elektronik başlığıyla üç ayrı hatta yer alıyor.
Kara sistemleri: SLIC ve üç anlaşma
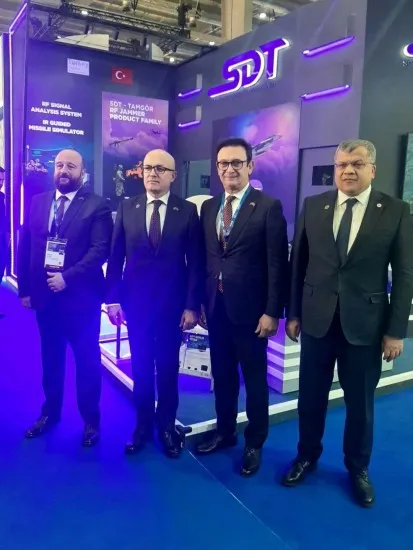
24 Temmuz 2025’te İstanbul’daki IDEF fuarında SAMI Land, üç Türk şirketiyle teknoloji transferi anlaşması imzaladı: Nurol Makina ile askerî araç üretimi, FNSS ile zırhlı muharebe aracı ve silah kulesi üretimi, Aselsan ile muharebe kulesi sistemlerinin yerli üretimi. İmzada SSB Başkanı Haluk Görgün ve Suudi Askerî Sanayi Genel Otoritesi (GAMI) Başkanı Ahmed el-Uhali hazır bulundu. Üretim yeri, 2025’in son çeyreğinde faaliyete geçmesi planlanan SAMI Land Sanayi Kompleksi (SLIC): 4×4, 6×6 ve 8×8 zırhlı araçlar ve silahlı kuleler. Adet ve bedel açıklanmadı. Seride Afrika ve Estonya‘da hazır araç olarak satılan Türk zırhlısı, burada üretim teknolojisi olarak aktarılıyor; Romanya‘daki ortak girişimden farkı, hattın Türk şirketinin değil Suudi kompleksinin çatısı altında kurulması.
Fiyat neden yazılmıyor?
Bu dosyada tek bir resmî bedel yok. AKINCI sözleşmesinin bedelini iki taraf da açıklamadı; AKINCI’nın fiyatı için seride yalnızca açıklanan ihracat paketleri baz alınabiliyor. Karayel-SU lisansının bedeli, SAMI Land anlaşmalarının bedeli ve mutabakatların bedeli de açık değil. Yerli pay bunun bir nedeni: bedelin bir kısmı Türk şirketine değil Suudi üretim hattına gidiyor ve iki tarafın muhasebesi ayrı. Bu dosya bu yüzden Kuveyt ve Katar paketleriyle birim fiyat karşılaştırması yapmadı; maliyet-etkinlik puanı da bu belirsizliği yansıtıyor.
Eğitim ve mühimmat
Eğitim iki katmanlı: Türkiye’de operatör eğitimi (ilk mezuniyet 13 Ekim 2025, Çorlu) ve Suudi Arabistan’da üretim eğitimi (SAMI–Baykar anlaşmasının test ve bakım maddesi). Mühimmat, seride en sık tekrarlanan bileşen olan “aynı pakette mühimmat”ın bir üst sürümü: Roketsan–NCMS anlaşması güdüm kitini ve güdümlü mühimmatı Krallık’ta üretmeyi öngörüyor; Karayel hattında ise Intra kendi Shalfa mühimmatını geliştirdi. Üçüncü ülke onayı sorunu böylece yalnızca satışta değil üretimde de ortadan kalkıyor. TB2’yi ihracat ürününe dönüştüren mühimmat entegrasyon modeli, Suudi hattında yerli mühimmat üretimine dönüşmüş durumda.
Alternatifler ve tamamlayıcılar
| Kalem | Türk teklif | Diğer hat | Sonuç |
|---|---|---|---|
| Taktik SİHA | Karayel-SU lisans | Yerli Saqr programı; Çin CH-4 | Karayel yerli üretimde; CH-4 envanterde |
| Ağır MALE | AKINCI + %70 yerli pay | Wing Loong II (yerel montaj); MQ-9 izin yok | AKINCI; Çin hattı sürüyor |
| Elektro-optik / güdüm | Aselsan, Roketsan (NCMS ile) | Çin ve Avrupa alt sistemleri | Türk alt sistemi, yerli üretim |
| Kara araçları ve kule | Nurol, FNSS, Aselsan (SAMI Land) | ABD, Fransa, Güney Afrika hatları | Teknoloji transferi anlaşması |
| Hava savunma | — | Patriot, THAAD (ABD) | ABD hattı; Türk teklifi yok |
| Muharip uçak | KAAN (görüşme) | F-15, Eurofighter; F-35 talebi | Karar yok |
Tablonun okunması gereken satırı ikinci: Suudi Arabistan Türk hattını Çin hattının yerine değil yanına aldı. CH-4 2014’ten beri envanterde, Wing Loong II için 2017’de yerel montaj anlaşması var; AKINCI ise 2023’te geldi. Ağır MALE sınıfında AKINCI’nın MQ-9B’den farkı sınıf içi bir fark, Çin platformlarıyla ise üstünlük iddiası olmadan yan yana kullanım söz konusu. Hava savunmada tablo tamamen ABD hattı: dünyanın en pahalı hava savunma sistemleri arasındaki Patriot ve THAAD Suudi envanterinde; SİPER’in Patriot’la karşılaştırması bu segmentte Türk teklifinin nerede durduğunu gösteriyor ama Suudi hattında hava savunma kalemi yok. Mekke Paktı sonrası analizlerde KORKUT ve HİSAR-O konuşuldu; dosya bunu analiz olarak yazdı, kalem olarak değil.
KAAN: görüşme, sözleşme değil
KAAN için Suudi görüşmeleri 2025’ten beri kamuoyunda. TUSAŞ Genel Müdürü Mehmet Demiroğlu Şubat 2026’da görüşmelerin son aşamada olduğunu, Cumhurbaşkanı Erdoğan 5 Şubat 2026’da görüşmelerin sürdüğünü açıkladı. Basında adet ve üretim hattı yazıldı; bu dosya ikisini de yazmadı. Görüşme sözleşmeye dönüşürse Suudi hattı serideki ilk muharip uçak ihracatı olur ve KAAN’ın beşinci nesil sınıfındaki yeri Körfez’de yeni bir karşılaştırma açar; dönüşmezse hat bugünkü hâlinde, İHA ve kara sistemlerinde kalır. Dosya öngörü yazmadı.
Türk paketinin Suudi sürümü
Körfez’de dört bileşen saymıştık: sicil, mühimmat, izin ve üretim payı. Balkanlar bağış ve NATO içi referansı, Orta Asya tam kataloğu, Pakistan alıcı tersanesi ve ters akışı, Polonya alt sistem entegrasyonu ve ittifak lojistiğini ekledi. Suudi hattı bir bileşen ekliyor ve birini büyütüyor: yerlileştirme basamağı ve tek alıcı, çok şirket.
Yerlileştirme basamağı
Üretim payı Körfez dosyasında yalnızca Suudi satırında vardı; bu dosya o satırın üç basamaklı olduğunu gösteriyor. Birinci basamak lisans (Karayel-SU, 2017): Türk şirketi tasarımı verir, Suudi şirketi üretir. İkinci basamak yerli pay (AKINCI, 2023): Türk şirketi ürünü satar, gövde ve alt sistemin %70’e kadarı Krallık’ta üretilir, üç Türk şirketi üç Suudi muhatapla ayrı ayrı anlaşır. Üçüncü basamak kompleks (SAMI Land, 2025): Türk şirketleri teknoloji verir, üretim Suudi kompleksinin çatısı altında yapılır. Endonezya‘nın ortak geliştirme, Pakistan‘ın alıcı tersanesi modelinden farkı, her basamağın Suudi tarafında tek bir sanayi kurucusuna (SAMI) bağlanması.
Tek alıcı, çok şirket
Türk tarafında Baykar, Lentatek, Aselsan, Roketsan, Nurol Makina, FNSS ve görüşme aşamasında TUSAŞ; Suudi tarafında SAMI, NCMS, SAMI Land, Intra ve AEC — hepsi Vizyon 2030’un yerlileştirme hedefine bağlı. Bu yapı seride BAE‘den farklı: BAE Türk sektörüne yatırımcı olarak giriyor, Suudi Arabistan üretici olarak. Azerbaycan ve Ukrayna‘daki “tek başkentten izin” unsuru burada da geçerli, ama iznin üstüne yerli üretim izni biniyor: Türkiye, kendi ürününün başka bir ülkede üretilmesine izin veren tarafta.
Dokuz yılda ne değişti?
Zaman çizelgesi hattın üç evresini gösteriyor: 2017–2021 lisans ve üretim başlangıcı, 2023 AKINCI ve yerlileştirme anlaşmaları, 2024–2026 mutabakatlar, kara sistemleri ve çerçeve anlaşma. 2023 dönüm noktası: on dokuz gün içinde ana sözleşme ve üç yerlileştirme anlaşması imzalandı.
Resmî olan ve görüşme aşamasında olan
| Başlık | Kaynak | Statü | Not |
|---|---|---|---|
| Karayel-SU lisanslı üretimi | Vestel/Lentatek, Intra açıklamaları | Resmî; üretimde | 40 araç 2021–2025 Intra beyanı; Haboob adı basın |
| AKINCI ana sözleşmesi | Baykar açıklaması, 18 Tem 2023 | Resmî sözleşme | Adet ve bedel açıklanmadı; ~3 milyar $ basın |
| Üç yerlileştirme anlaşması | SAMI, Baykar, Aselsan, Roketsan, 6 Ağu 2023 | Resmî anlaşma | %70’e kadar yerli pay; hatlar kuruluyor |
| Operatör eğitimi | Baykar, 13 Eki 2025 | Resmî | İlk mezuniyet Çorlu; teslimat takvimi yok |
| SAMI mutabakatları | SAMI, Tem 2024 | Mutabakat | Baykar, Fergani, Aselsan; sözleşme yok |
| SAMI Land anlaşmaları | SAMI, SSB, 24 Tem 2025 | Teknoloji transferi anlaşması | Nurol, FNSS, Aselsan; adet ve bedel yok |
| Shalfa mühimmatı | Intra, WDS Şub 2026 | Üretici beyanı | Karayel’e entegre; üretim Krallık’ta |
| KAAN | TUSAŞ ve Cumhurbaşkanlığı, Şub 2026 | Görüşme | Adet ve takvim yok |
| Mekke Paktı | Üç hükümet, 7 Ağu 2026 | Çerçeve | TBMM onayı süreçte; sanayi maddesi sözleşmeye dönüşmedi |
Tablo, hattın bir sonraki basamağının nerede olduğunu gösteriyor: KAAN görüşmesi ve Mekke Paktı’nın sanayi maddesi sözleşmeye dönüşürse Suudi hattı İHA ve kara sistemlerinden muharip uçağa geçer. Bugün ikisi de görüşme ve çerçeve; paktın sanayi boyutu analistlerin gündeminde, caydırıcılık maddesi ise bölgesel gelişmelerle sınanıyor.
EM-PFI değerlendirmesi
Puan tek bir sözleşmenin değil ilişki genelinin değerlendirmesi. AKINCI kararının kendi puanı ikinci dosyada verilmişti; ilişki geneli, Karayel lisansı, SAMI Land anlaşmaları ve mühimmat üretimiyle teknoloji ve yerel üretim kriterlerinde serinin üst bandına çıkıyor.
| Kriter | Ağırlık | Puan | Gerekçe |
|---|---|---|---|
| Operasyonel ihtiyaç uyumu | 20 | 18 | Uzun havada kalış, güdümlü mühimmat bağımsızlığı, kara araç yenileme |
| Teknik uygunluk | 15 | 13 | Ağır MALE ve taktik SİHA; yerel üretime uygun modüler mimari |
| Coğrafya ve iklim | 10 | 9 | Çöl iklimi; Karayel 2021’den beri yerli üretimde |
| Mevcut envanter uyumu | 10 | 7 | ABD ve Çin ağırlıklı envanter; Türk hattı ayrı katman |
| Lojistik | 10 | 8 | Hava ve deniz bağlantısı; yerel üretim zinciri kısaltıyor |
| Maliyet-etkinlik | 10 | 8 | Bedel açıklanmadı; yerli pay bedeli iki tarafa yayıyor |
| Teslimat ve üretim | 10 | 8 | Operatörler mezun; AKINCI hatları kuruluyor; SLIC takvimde |
| Teknoloji transferi | 5 | 4 | Lisans, %70 yerli pay, kule teknolojisi; tasarım aktarımı sınırlı |
| Yerel üretim | 5 | 4 | Karayel üretimde; AKINCI ve kara sistemleri kurulumda |
| Modernizasyon potansiyeli | 5 | 4 | KAAN görüşmede; Mekke Paktı sanayi çerçevesi |
| Toplam | 100 | 83 | Güçlü tercih |
Kırılım, serinin omurgasının tersini gösteriyor: çoğu dosyada hızlı teslimat ve düşük sanayi payı vardı; burada sanayi payı yüksek, teslimat ve maliyet daha belirsiz. Polonya ile tam simetrik: orada entegrasyon var üretim yok, burada üretim var ittifak lojistiği yok. Malezya ve Endonezya‘nın ortak üretim talebi, Suudi hattında lisans ve yüzde payla fiilen karşılanmış durumda.
Riskler ve sınırlar
Bu bölüm Türk ürününü zayıflatmak için değil, dosyayı kullanılabilir kılmak için var.
| Kalem | Durum | Ne anlama geliyor |
|---|---|---|
| AKINCI adet ve bedeli | Resmî açıklama yok | Birim maliyet ve filo ölçeği türetilemiyor; basın rakamı basın olarak yazıldı |
| Yerli üretim takvimi | Hatlar kuruluyor; ilk yerli montaj tarihi yok | Yerlileştirme taahhüt aşamasında; Karayel dışında üretim çıktısı açıklanmadı |
| Mutabakatlar | SAMI–Baykar/Fergani/Aselsan (2024) sözleşmeye dönüşmedi | Öngörü olarak bile yazılmadı |
| KAAN | Görüşme | Adet, takvim ve üretim hattı yok; dosya yazmadı |
| Çin hattının ağırlığı | CH-4 ve Wing Loong II envanterde | Türk hattı Çin hattının yerine değil yanına geldi |
| Hava savunma ve muharip uçak | ABD ve Avrupa hattı | Türk hattı İHA ve kara sistemlerinde; ana platformlarda yok |
| Mekke Paktı | TBMM onayı süreçte; sanayi maddesi çerçeve | Sanayi etkisi sözleşmeye dönüşmedi |
| Ters akış | Yok | İlişki tek yönlü ürün ve teknoloji akışı |
Peki bu hat nereye gidiyor?
Dosyanın başındaki tanıma dönelim: lisansla açılan, yerli payla derinleşen bir hat. Suudi Arabistan Türk sanayiinden ABD ve Çin hattının vermediği şeyi aldı — yerli üretim izni. Karayel lisansı, AKINCI’nın %70’i, kara sistemleri kompleksi: üçü de aynı cümlenin üç sürümü. Karşılığında Türk şirketleri, Körfez’in en büyük bütçesine sahip ülkede üretim ölçeği ve bölgenin en güçlü ordularından birinde referans kazandı. Seride yerli pay taahhüdü bu kadar yüksek başka bir hat yok; Pakistan ortak tasarımla daha derin, Polonya ittifak lojistiğiyle daha bağlı, ama ikisi de Suudi hattı kadar üretim odaklı değil. Dokuz yılda dokuz kalem, altı Türk şirketi ve tek yönlü akış: hattın ölçüsü bu.
Bir sonraki basamak iki başlığa bağlı: KAAN görüşmesinin sözleşmeye dönüşmesi ve Mekke Paktı’nın sanayi maddesinin ortak çalışma gruplarına ve üretim hatlarına dönüşmesi. İkisi de dönüşürse Suudi hattı serideki ilk muharip uçak ihracatına ve gemi dışındaki en büyük platform yerlileştirmesine bağlanır; dönüşmezse hat bugünkü hâlinde — lisans, yerli pay, kompleks — kalır ve bu da seride üst basamak. 2028 WDS ve yerli montajdan çıkacak ilk AKINCI ilk bakılacak yerler. Bu dosya yalnızca imzalanan ve üretime geçeni yazdı.
Bu tercih neden mantıklıydı? Üç nedenle. Birincisi yerlileştirme: Vizyon 2030’un %50 hedefi olan bir alıcı için hazır ürün satan tedarikçi yetmezdi; Türk hattı lisans ve yüzde payla geldi ve bunu İHA’da 2017’den, kara sistemlerinde 2025’ten beri yapıyor. İkincisi mühimmat bağımsızlığı: Roketsan–NCMS anlaşması güdümlü mühimmatı Krallık’ta üretmeyi öngörüyor; üçüncü ülke onayına bağlı bir tedarikçi bunu veremezdi. Üçüncüsü ölçek: Türk tarafında altı şirketin ayrı ayrı anlaşması, Suudi sanayi kurucusuna tek bir tedarikçiye bağlı kalmadan portföy kurma imkânı verdi. Gelecekte yeni alım olur mu? Doğrulanmış takvimde AKINCI yerli üretimi, SLIC üretim başlangıcı ve Karayel partisinin tamamlanması var; KAAN görüşme, pakt çerçeve. Bunların dışındaki her şey öngörüdür ve bu dosya öngörü yazmadı. Okurun dosyadan alması gereken tek cümle şu: Suudi hattı, Türk savunma sanayiinin bir ülkeye ürün değil üretim izni sattığı, lisansla başlayıp yüzde payla devam eden tek örnek.
Suudi tarafı için Suudi Arabistan askerî envanteri, Orta Doğu bütçe sıralaması ve Mekke Paktı haberi; Türk tarafı için AKINCI, KAAN, Lentatek ve KORKUT’un kullanıcıları okunabilir. Savunma programları merkezi Türkiye ile dünya programlarını karşılaştırıyor.
Sık sorulan sorular
Suudi Arabistan Türkiye’den ne aldı?
Doğrulanmış kalemler: Karayel-SU lisanslı üretimi (Vestel Savunma–Intra sözleşmesi Kasım 2017; Intra ve AEC üretime Mart 2021’de başladı), Bayraktar AKINCI ana sözleşmesi (18 Temmuz 2023) ve onu tamamlayan üç yerlileştirme anlaşması (SAMI–Baykar, NCMS–Aselsan, NCMS–Roketsan, 6 Ağustos 2023; %70’e kadar yerli pay), SAMI Land’in Nurol Makina, FNSS ve Aselsan ile teknoloji transferi anlaşmaları (IDEF, 24 Temmuz 2025). SAMI’nin Temmuz 2024 mutabakatları ve KAAN görüşmeleri sözleşme değil.
AKINCI sözleşmesinin adedi ve bedeli ne?
Resmî olarak açıklanmadı. Baykar, sözleşmeyi Cumhuriyet tarihinin en büyük savunma ve havacılık ihracat sözleşmesi olarak duyurdu; uluslararası basın yaklaşık 3 milyar dolar yazdı. Bu dosya basın rakamını basın rakamı olarak tuttu, adet yazmadı. Kararın gerekçesi serinin ikinci dosyasında.
Yerlileştirme anlaşmaları neyi kapsıyor?
6 Ağustos 2023’te üç anlaşma imzalandı. SAMI–Baykar: gövde yapıları, elektrik sistemleri, yer ekipmanı, nihai montaj, sistem ve faydalı yük entegrasyonu, test ve bakım. NCMS–Aselsan: elektro-optik gözetleme ve hedefleme sistemleri. NCMS–Roketsan: güdüm kitleri ve güdümlü mühimmat. Hedef, Krallık’ta %70’e kadar yerli pay. Bu, serideki en yüksek yerli pay taahhüdü.
Karayel-SU Suudi Arabistan’da nasıl üretiliyor?
Vestel Savunma (2022’den itibaren Lentatek) ile Intra Defense Technologies arasında Kasım 2017’de Dubai Airshow’da imzalanan lisans sözleşmesiyle. Mart 2021’de Intra ve Advanced Electronics Company (AEC) üretime başladı: AEC elektronik parçaları, Vestel kritik bileşenleri sağlıyor. Intra, 2021–2025 için 40 araçlık bir parti açıkladı; Suudi hizmetindeki adı basında Haboob olarak geçiyor. Şubat 2026’da WDS fuarında Intra, Karayel’i yerli Shalfa mühimmatıyla sergiledi.
SAMI nedir ve neden her anlaşmada var?
Saudi Arabian Military Industries, 2017’de Kamu Yatırım Fonu tarafından kurulan devlet savunma şirketi; Vizyon 2030’un savunma harcamasının %50’sini yerlileştirme hedefinin ana aracı. Türk hattındaki AKINCI yerlileştirmesi, İHA-uzay-elektronik mutabakatları ve kara sistemleri anlaşmalarının Suudi tarafı SAMI ya da bağlı şirketleri. Alıcı tek bir sanayi kurucu üzerinden çalışıyor; Türk tarafı ise altı şirket.
SAMI Land anlaşmaları ne?
24 Temmuz 2025’te İstanbul’daki IDEF fuarında imzalandı: Nurol Makina ile askerî araç üretimi ve teknoloji transferi, FNSS ile zırhlı muharebe aracı ve silah kulesi üretimi, Aselsan ile muharebe kulesi sistemlerinin yerli üretimi. Üretim, 2025’in son çeyreğinde faaliyete geçmesi planlanan SAMI Land Sanayi Kompleksi’nde (SLIC) yapılacak: 4×4, 6×6, 8×8 zırhlı araçlar ve silahlı kuleler. Adet ve bedel açıklanmadı; dosya yazmadı.
KAAN Suudi Arabistan’a satılacak mı?
Karar yok. TUSAŞ Genel Müdürü Mehmet Demiroğlu Şubat 2026’da görüşmelerin son aşamada olduğunu, Cumhurbaşkanı Erdoğan 5 Şubat 2026’da görüşmelerin sürdüğünü açıkladı. Basında adet yazıldı; bu dosya adet yazmadı ve KAAN satırını görüşme statüsünde tuttu.
Mekke Paktı bu ilişkiyi nasıl etkiliyor?
7 Ağustos 2026’da Türkiye, Suudi Arabistan ve Pakistan’ın imzaladığı üçlü savunma anlaşması, karşılıklı savunma maddesinin yanında savunma iş birliğinin tüm boyutlarıyla geliştirilmesini de öngörüyor. Türkiye için TBMM onay süreci devam ediyor. Sanayi etkisi henüz sözleşmeye dönüşmedi; dosya paktı çerçeve olarak yazdı, öngörü yazmadı.
Suudi Arabistan’ın alternatifi neydi?
Ağır MALE sınıfında Çin menşeli CH-4 (2014’ten beri envanterde) ve Wing Loong II (2017 yerel montaj anlaşması); ABD hattı MQ-9 için Krallık’a satış izni verilmemişti. Suudi Arabistan Türk hattını Çin hattının yerine değil yanına aldı; dosya iki hattı üstünlük iddiası olmadan yazdı.
Türkiye Suudi Arabistan’dan ne aldı?
Bu dosyanın doğruladığı bir ters akış yok; Pakistan ve Polonya dosyalarından farkı bu. İlişki tek yönlü ürün ve teknoloji akışı üzerine kurulu; karşı yönde akan şey sanayi yatırımı ve üretim ölçeği.
Suudi Arabistan’daki Türk üretimi ne kadar gerçek?
Üç seviye var. Karayel-SU 2021’den beri üretimde (Intra beyanı). AKINCI için üretim hatlarının kurulduğu Baykar tarafından açıklandı, ilk yerli montaj tarihi açıklanmadı. Kara sistemleri kompleksi 2025 son çeyreğinde faaliyete geçme planıyla duyuruldu. Dosya üçünü ayrı statüde yazdı.
Bu ilişkinin seride yeri ne?
Serinin üçüncü ikili ilişki dosyası. Pakistan ortak tasarım ve alıcı tersanesi, Polonya alt sistem entegrasyonu ve ittifak lojistiğiydi; Suudi hattı yerlileştirme basamağı — lisansla başlayıp yüzde payla devam eden tek hat. EM-PFI 83/100, ‘Güçlü tercih’ bandı.
EM-PFI puanı ne anlama geliyor?
Suudi Arabistan × Türk savunma sanayii ilişkisi 83/100. Teknoloji transferi ve yerel üretimde serinin en yüksek puanlarından; envanter uyumu ve maliyette daha düşük, çünkü envanter ABD ve Çin ağırlıklı ve sözleşme bedeli açıklanmadı. Envanter Medya editoryal değerlendirmesidir.
Ekim 2025’te ne oldu?
13 Ekim 2025’te ilk Suudi AKINCI operatörleri Baykar’ın Çorlu tesisinde eğitimlerini tamamladı. Bu, sözleşmeden sonra kamuya açıklanan ilk operasyonel adım; teslimat takvimi açıklanmadı.
Sırada ne var?
Doğrulanmış takvimde AKINCI yerli üretimi, SLIC üretim başlangıcı ve Karayel-SU partisinin tamamlanması var. KAAN görüşme, Mekke Paktı çerçeve, SAMI’nin Fergani ve Aselsan mutabakatları mutabakat aşamasında. Bu dosya yalnızca imzalanan ve üretime geçeni yazdı.
Serinin diğer dosyaları
“Neden Türk Savunma Sanayiini Seçtiler?” serisi, tek tek ihracat haberlerinin ötesine geçip alıcı ülkenin ihtiyacını, masadaki alternatifleri ve sözleşme yapısını inceliyor.
- Polonya neden Bayraktar TB2 aldı?
- Suudi Arabistan neden AKINCI’yı tercih etti?
- Pakistan neden MİLGEM aldı?
- Estonya neden Türk zırhlı araçlarını seçti?
- Romanya neden COBRA II aldı?
- Katar neden Türk savunma sistemlerini tercih ediyor?
- Ukrayna neden Bayraktar TB2 aldı?
- Azerbaycan neden Türk savunma sistemlerini tercih ediyor?
- Malezya neden Türk savunma sanayiine yöneliyor?
- Endonezya neden Türk savunma şirketleriyle ortaklık kuruyor?
- BAE neden Türk savunma sektörüne yatırım yapıyor?
- Afrika neden Türk zırhlı araçlarını tercih ediyor?
- Avrupa neden Türk mühimmatına ilgi gösteriyor?
- Türk savaş gemileri neden ihracatta büyüyor?
- Körfez ülkeleri neden Türk İHA’larını tercih ediyor?
- Balkan ülkelerinde Türk savunma sanayii neden büyüyor?
- Orta Asya ülkeleri neden Türk İHA’larına yöneliyor?
- Pakistan–Türkiye savunma sanayii ilişkileri
- Polonya–Türkiye savunma sanayii ilişkileri
Serinin tamamı ve bölge kırılımları için Türkiye Savunma İhracatı merkez sayfası kullanılabilir.
Kaynaklar ve yöntem
- Baykar açıklamaları — Suudi Arabistan AKINCI sözleşmesi (18 Temmuz 2023); SAMI ile yerlileştirme anlaşması (6 Ağustos 2023); ilk Suudi operatörlerin mezuniyeti (13 Ekim 2025)
- SAMI açıklamaları — NCMS–Aselsan ve NCMS–Roketsan anlaşmaları (6 Ağustos 2023); Baykar, Fergani Space ve Aselsan mutabakatları (Temmuz 2024); SAMI Land’in Nurol Makina, FNSS ve Aselsan ile anlaşmaları (IDEF, 24 Temmuz 2025)
- Vestel Savunma / Lentatek ve Intra Defense Technologies açıklamaları — Karayel-SU lisans sözleşmesi (Dubai Airshow, Kasım 2017); üretim başlangıcı ve 40 araçlık parti (Mart 2021); WDS 2026 Shalfa tanıtımı
- TUSAŞ ve Cumhurbaşkanlığı açıklamaları — KAAN görüşmeleri (Şubat 2026)
- Türkiye, Suudi Arabistan ve Pakistan hükümet açıklamaları — Mekke Paktı (7 Ağustos 2026)
- Suudi Vizyon 2030 belgeleri — savunma harcamasının %50 yerlileştirme hedefi; SAMI kuruluşu (2017)
- SIPRI, Mart 2026 — Türkiye’nin ihracat sıralaması ve alıcıları
- Uluslararası savunma yayınları — görüşme ve beyan statüsündeki kalemler tabloda belirtildi
Yöntem notu. Her kalem sözleşme / anlaşma / mutabakat / görüşme / beyan statüsüyle yazıldı; mutabakat ve görüşme sözleşme gibi sunulmadı. AKINCI adedi ve bedeli resmî olarak açıklanmadığı için yazılmadı; basın rakamı basın rakamı olarak belirtildi. Karayel-SU adedi Intra beyanına, Haboob adı basına dayanıyor. Çin hattı Türk hattının rakibi değil yan yana kullanılan hat olarak yazıldı; üstünlük iddiası yok. Mekke Paktı çerçeve olarak yazıldı; sanayi etkisi öngörülmedi. EM-PFI puanı Envanter Medya editoryal değerlendirmesidir; resmî bir endeks değildir.