Relaciones de la industria de defensa entre Arabia Saudí y Turquía: de la licencia a la coproducción (2017–2026)
La línea de la industria de defensa entre Arabia Saudí y Turquía es una primicia en esta serie: no se abrió con la venta de un producto, sino con una licencia. La licencia del Karayel-SU firmada en Dubái en 2017 se convirtió en producción en el reino en 2021; el contrato del AKINCI de 2023 llegó con un compromiso de hasta 70% de contenido local; en 2025 tres empresas turcas firmaron acuerdos de transferencia tecnológica para sistemas terrestres. Este expediente lee nueve años en una sola tabla y escribe cada elemento con su estado.
Es el tercer expediente bilateral de la serie. La decisión saudí sobre el AKINCI se examinó en el segundo expediente como una adquisición aislada; esos datos no se repiten. Lo que se añade es el resto: la licencia del Karayel, los acuerdos de localización, los memorandos de SAMI, el complejo terrestre, las conversaciones por el KAAN y el Pacto de La Meca. Rige el patrón fijado en los expedientes de Pakistán y Polonia: contrato, memorando, conversaciones y declaración se escriben por separado. El original turco está aquí.
Respuesta corta: abierta por una licencia, profundizada por la cuota local
Ninguno de los diecinueve expedientes anteriores empezó con una licencia. En el Golfo, Catar y Kuwait compraron sistemas terminados; los Balcanes fueron donaciones y flotas pequeñas; Polonia se profundizó por la integración de subsistemas. La línea saudí se abrió en 2017 cuando una empresa turca (Vestel Savunma, hoy Lentatek) licenció a una saudí (Intra Defense Technologies) la fabricación de un dron táctico armado, y en 2021 Intra y AEC empezaron realmente a fabricarlo. Seis años después, el contrato del AKINCI llevó la misma lógica a la clase MALE pesada: venta más hasta 70% de contenido local. En 2025 los acuerdos con Nurol Makina, FNSS y Aselsan la extendieron a los sistemas terrestres. La línea subió tres peldaños: licencia → cuota local → complejo local. Ese es el componente nuevo que este expediente añade al paquete turco: la escalera de localización.
| Área | Elemento | Empresa turca | Parte saudí | Fecha | Estado |
|---|---|---|---|---|---|
| UCAV táctico | Producción bajo licencia del Karayel-SU | Vestel Savunma / Lentatek | Intra, AEC | Contrato nov 2017; producción mar 2021 | En producción (Intra: 40 aeronaves, 2021–2025) |
| MALE pesado | Contrato principal del Bayraktar AKINCI | Baykar | Ministerio de Defensa | 18 jul 2023 | Contrato; cantidad y valor no revelados |
| Localización | Célula, eléctrica, ensamblaje, integración, pruebas | Baykar | SAMI | 6 ago 2023 | Acuerdo; líneas en instalación |
| Localización | Vigilancia y designación electroóptica | Aselsan | NCMS | 6 ago 2023 | Acuerdo |
| Localización | Kits de guiado y munición guiada | Roketsan | NCMS | 6 ago 2023 | Acuerdo |
| Drones / espacio / electrónica | Capacidad de fabricación, centro de excelencia, electrónica | Baykar, Fergani, Aselsan | SAMI | Jul 2024 | Memorando (no contrato) |
| Sistemas terrestres | Vehículos, blindados de combate, torretas | Nurol Makina, FNSS, Aselsan | SAMI Land | 24 jul 2025, IDEF | Acuerdo de transferencia tecnológica; SLIC 4T 2025 |
| Caza | KAAN | TUSAŞ | — | Declaraciones feb 2026 | Conversaciones |
| Marco | Pacto de La Meca (acuerdo de defensa trilateral) | — | — | 7 ago 2026 | Firmado; ratificación turca en curso |
La tabla dice tres cosas. Seis de nueve elementos incluyen localización o transferencia tecnológica: la línea construye industria más de lo que vende productos. La parte turca suma seis empresas; la saudí es casi una sola entidad, SAMI y sus filiales. Y a diferencia de Pakistán y Polonia no hay flujo inverso; lo que vuelve es escala de producción, no producto.
¿Qué necesitaba Arabia Saudí?
Arabia Saudí tiene uno de los mayores presupuestos de defensa del mundo y el mayor de Oriente Medio; su inventario es estadounidense, europeo y, en la última década, chino. El objetivo de defensa de Visión 2030 cabe en una frase: localizar el 50% del gasto antes de que termine la década. Ese objetivo ganó un instrumento institucional en 2017 cuando el Fondo de Inversión Pública fundó SAMI. La necesidad, por tanto, nunca fue solo «qué sistema» sino «qué sistema y con qué cuota local», y la línea turca respondió a esa pregunta de una forma que ningún otro comprador de la serie recibió. La licencia del Karayel fue el primer ensayo en 2017; el AKINCI amplió la escala en 2023; los sistemas terrestres la llevaron más allá de los drones en 2025.
Karayel-SU: la línea que empezó con una licencia
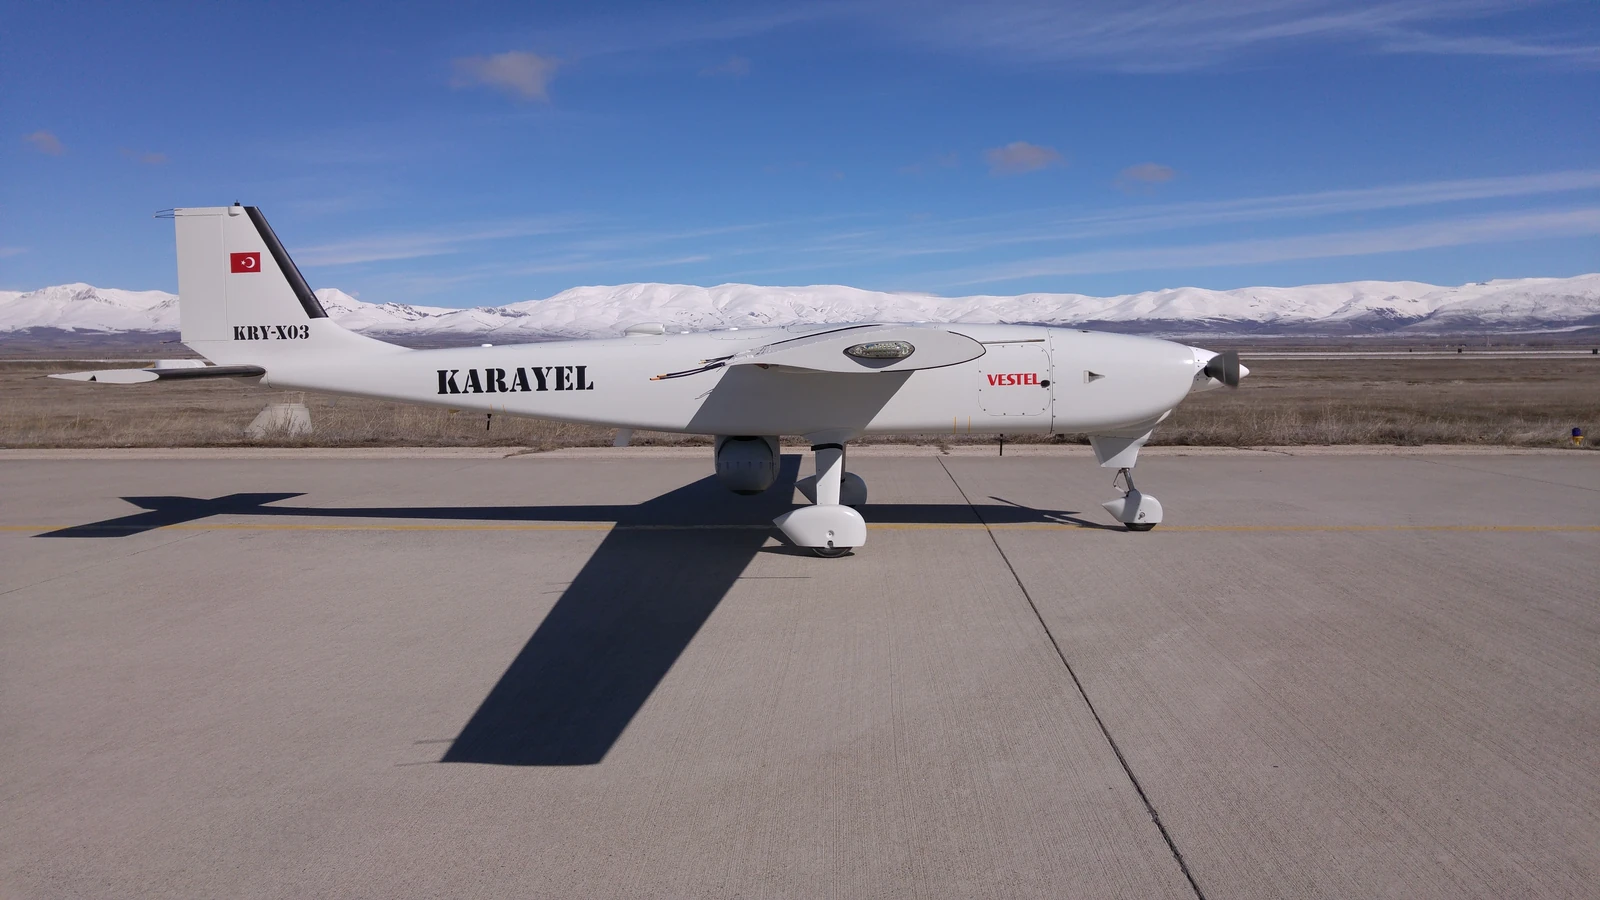
En el Dubai Airshow de noviembre de 2017 Vestel Savunma e Intra Defense Technologies firmaron un contrato para la producción bajo licencia del Karayel-SU en Arabia Saudí. En marzo de 2021 Intra y Advanced Electronics Company (AEC) iniciaron la producción: AEC aporta la electrónica y Vestel los componentes críticos. Intra anunció un lote de 40 aeronaves para 2021–2025; en servicio saudí la aeronave figura en la prensa con el nombre Haboob. En el WDS de Riad de febrero de 2026 Intra expuso el Karayel con la munición guiada Shalfa, de desarrollo local, y dijo que la mayor parte de su fabricación se localizaba en el reino. La vía de la licencia de Lentatek es la rama silenciosa de la exportación turca de drones fuera de Baykar y TUSAŞ, y el único caso de la serie en que la licencia precedió al producto.
AKINCI: una venta más el setenta por ciento
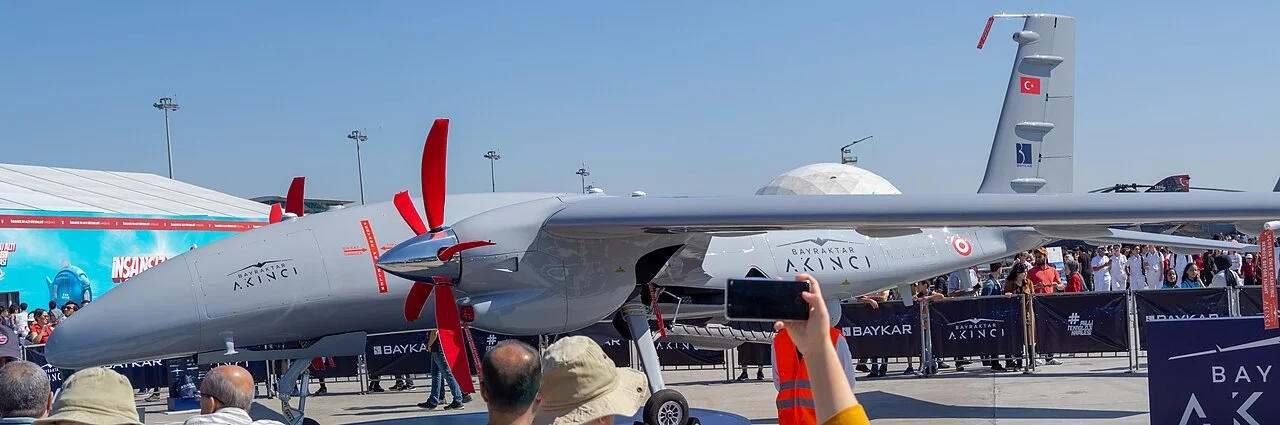
El contrato del AKINCI firmado el 18 de julio de 2023 durante la visita del presidente Erdoğan a Yeda fue descrito por Baykar como el mayor contrato de exportación de defensa y aeroespacial en la historia de la República de Turquía; cantidad y valor no se revelaron oficialmente, y la prensa internacional habló de unos 3.000 millones de dólares. Las razones — autonomía, independencia en munición, una línea estadounidense cerrada — están en el segundo expediente. El asunto de este expediente es lo que llegó diecinueve días después, el 6 de agosto de 2023: SAMI–Baykar (estructuras de célula, sistemas eléctricos, equipo de tierra, ensamblaje final, integración, pruebas y mantenimiento), NCMS–Aselsan (vigilancia y designación electroóptica) y NCMS–Roketsan (kits de guiado y munición guiada), con un objetivo de hasta 70% de contenido local. El 13 de octubre de 2025 se graduaron en Çorlu los primeros operadores saudíes; Baykar ha dicho que las líneas se están instalando, sin fecha aún para el primer ensamblaje local.
SAMI: un comprador, seis empresas turcas
La contraparte saudí en casi todos los elementos es la misma: SAMI o sus filiales (NCMS, SAMI Land). En julio de 2024 en Riad, con el ministro de Defensa, el príncipe Khalid bin Salman, como testigo, SAMI firmó tres memorandos: con Baykar sobre capacidad de fabricación de drones y transferencia de propiedad intelectual, con Fergani Space sobre un centro de excelencia en tecnologías espaciales, con Aselsan sobre la localización de electrónica avanzada. Los tres son memorandos; no se ha anunciado contrato, y el expediente los escribe así. Pero las tres firmas muestran la dirección de crecimiento de la línea: de los drones al espacio y la electrónica. Entre los mercados de exportación de Aselsan Arabia Saudí figura ahora en tres líneas distintas: subsistemas del AKINCI, torretas terrestres y electrónica.
Sistemas terrestres: el SLIC y tres acuerdos
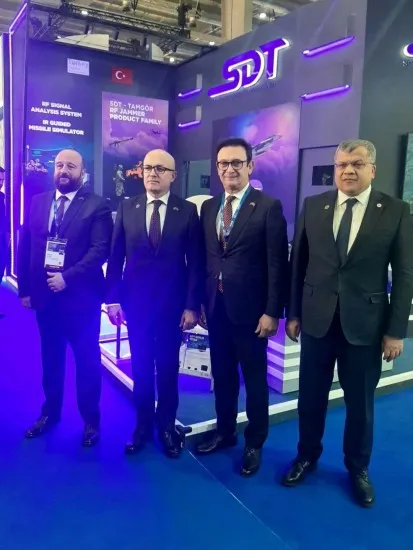
En IDEF, Estambul, el 24 de julio de 2025 SAMI Land firmó acuerdos de transferencia tecnológica con tres empresas turcas: Nurol Makina para producción de vehículos militares, FNSS para blindados de combate y torretas de armas, Aselsan para la fabricación local de sistemas de torreta de combate. Asistieron el presidente de la SSB turca, Haluk Görgün, y el gobernador de GAMI, Ahmed Al-Ohali. La producción se prevé en el Complejo Industrial SAMI Land (SLIC), que debía abrir en el cuarto trimestre de 2025: blindados 4×4, 6×6 y 8×8 y torretas armadas. No se revelaron cantidades ni valores. Los blindados turcos vendidos como producto terminado en los Balcanes y África se transfieren aquí como tecnología de producción; a diferencia de la empresa conjunta rumana, la línea se construye bajo el techo del complejo saudí y no de la empresa turca.
Por qué no se escribe precio
No hay un solo valor oficial en este expediente. Ninguna de las partes reveló el valor del contrato del AKINCI; la licencia del Karayel, los acuerdos de SAMI Land y los memorandos son igualmente opacos. La cuota local es una razón: parte del valor no va a la empresa turca sino a la línea de producción saudí, y las dos contabilidades están separadas. Por eso el expediente no compara precios unitarios con los paquetes kuwaití y catarí, y la puntuación de coste-eficacia refleja esa incertidumbre.
Formación y munición
La formación corre en dos niveles: operadores en Turquía (primera graduación el 13 de octubre de 2025, Çorlu) y formación de producción en Arabia Saudí bajo la cláusula de pruebas y mantenimiento del acuerdo SAMI–Baykar. La munición es una versión superior del componente más repetido de la serie, «munición en el mismo paquete»: el acuerdo Roketsan–NCMS prevé producir kits de guiado y munición guiada en el reino, y en la línea Karayel Intra desarrolló su propia munición Shalfa. El problema de la licencia de terceros desaparece así no solo en la venta sino en la producción. El modelo de integración de munición que convirtió al TB2 en producto de exportación se ha vuelto, en la línea saudí, producción local de munición.
Alternativas y complementos
| Elemento | Oferta turca | Otra línea | Resultado |
|---|---|---|---|
| UCAV táctico | Licencia del Karayel-SU | Programa nacional Saqr; CH-4 chino | Karayel en producción local; CH-4 en servicio |
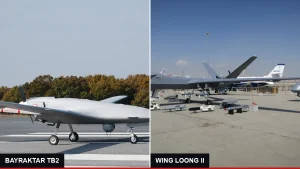
| MALE pesado | AKINCI + hasta 70% de cuota local | Wing Loong II (ensamblaje local); MQ-9 no autorizado | AKINCI; la línea china continúa |
| Electroóptica / guiado | Aselsan, Roketsan (con NCMS) | Subsistemas chinos y europeos | Subsistemas turcos, producción local |
| Vehículos terrestres y torretas | Nurol, FNSS, Aselsan (SAMI Land) | Líneas de EE. UU., Francia y Sudáfrica | Acuerdo de transferencia tecnológica |
| Defensa aérea | — | Patriot, THAAD (EE. UU.) | Línea estadounidense; sin oferta turca |
| Caza | KAAN (conversaciones) | F-15, Eurofighter; solicitud de F-35 | Sin decisión |
La fila que hay que leer es la segunda: Arabia Saudí añadió la línea turca junto a la china, no en su lugar. El CH-4 está en servicio desde 2014 y el acuerdo de ensamblaje del Wing Loong II data de 2017; el AKINCI llegó en 2023. Los modelos de exportación turco y chino coexisten aquí a mayor escala, y el expediente no afirma superioridad. La defensa aérea es enteramente una línea estadounidense — Patriot y THAAD — y la comparativa SİPER–Patriot muestra dónde está la oferta turca en ese segmento, pero no hay elemento de defensa aérea en la línea saudí. Los analistas hablaron de KORKUT y HİSAR-O tras el Pacto de La Meca; el expediente lo registra como análisis, no como elemento.
KAAN: conversaciones, no contrato
Las conversaciones saudíes por el KAAN son públicas desde 2025. El director general de TUSAŞ, Mehmet Demiroğlu, dijo en febrero de 2026 que estaban en fase final; el presidente Erdoğan afirmó el 5 de febrero de 2026 que continuaban. La prensa citó cantidades y una línea de montaje; este expediente no escribe ninguna. Si las conversaciones se convierten en contrato, la línea saudí llevaría la primera exportación de un caza de la serie y el lugar del KAAN en la clase de quinta generación abriría una nueva comparación en el Golfo; sus rivales ya están mapeados. Si no, la línea se queda donde está, en drones y sistemas terrestres. El expediente no pronostica.
La versión saudí del paquete turco
En el Golfo contamos cuatro componentes: historial, munición, permiso y cuota de producción. Los Balcanes añadieron donación y referencia dentro de la alianza; Asia Central, el catálogo completo; Pakistán, el astillero del comprador y el flujo inverso; Polonia, la integración de subsistemas y la logística de alianza. La línea saudí añade un componente y amplía otro: la escalera de localización y un comprador, muchas empresas.
La escalera de localización
La cuota de producción aparecía solo en la fila saudí del expediente del Golfo; este expediente muestra que esa fila tiene tres peldaños. Primero, la licencia (Karayel-SU, 2017): la empresa turca da el diseño y la saudí fabrica. Segundo, la cuota local (AKINCI, 2023): la empresa turca vende el producto, hasta el 70% de la célula y los subsistemas se fabrica en el reino, y tres contratistas turcos firman por separado con tres socios saudíes. Tercero, el complejo (SAMI Land, 2025): las empresas turcas transfieren tecnología y la producción se hace bajo el techo de un complejo saudí. La diferencia con el codesarrollo de Indonesia y el astillero de Pakistán es que cada peldaño del lado saudí se conecta a un único constructor industrial.
Un comprador, muchas empresas
Del lado turco: Baykar, Lentatek, Aselsan, Roketsan, Nurol Makina, FNSS y, en fase de conversaciones, TUSAŞ. Del lado saudí: SAMI, NCMS, SAMI Land, Intra y AEC, todos ligados al objetivo de localización de Visión 2030. Esto difiere de los Emiratos, que entran en el sector turco como inversor; Arabia Saudí entra como productor. El componente «permiso desde una sola capital» visto en Asia Central rige también aquí, con el permiso de producción local encima: Turquía es la parte que permite que su propio producto se fabrique en otro país.
Qué significa para quien exige producción local
Para un lector de países que condicionan sus compras de defensa a la producción nacional — un criterio habitual en América Latina —, la línea saudí ofrece tres lecturas. Primera: la licencia puede preceder al producto; Arabia Saudí no empezó comprando el Karayel sino el derecho a fabricarlo. Segunda: la cuota local es divisible; tres acuerdos separados para célula, electroóptica y munición en lugar de un solo contrato. Tercera: el complejo nacional puede ser el techo de la transferencia tecnológica, no la empresa extranjera. El expediente no compara esto con otras líneas en términos de valor; solo registra que la línea turca ofreció lo que las líneas estadounidense y china no ofrecieron en ese inventario: el permiso de producir.
Nueve años de cambio
La cronología muestra tres fases: 2017–2021 licencia e inicio de producción, 2023 AKINCI y acuerdos de localización, 2024–2026 memorandos, sistemas terrestres y acuerdo marco. El punto de inflexión es 2023: un contrato principal y tres acuerdos de localización en diecinueve días.
Lo oficial y lo que está en conversaciones
| Elemento | Fuente | Estado | Nota |
|---|---|---|---|
| Producción bajo licencia del Karayel-SU | Declaraciones de Vestel/Lentatek e Intra | Oficial; en producción | 40 aeronaves 2021–2025 según Intra; nombre Haboob según prensa |
| Contrato principal del AKINCI | Declaración de Baykar, 18 jul 2023 | Contrato oficial | Cantidad y valor no revelados; ~3.000 M$ según prensa |
| Tres acuerdos de localización | SAMI, Baykar, Aselsan, Roketsan, 6 ago 2023 | Acuerdo oficial | Hasta 70% de cuota local; líneas en instalación |
| Formación de operadores | Baykar, 13 oct 2025 | Oficial | Primera graduación en Çorlu; sin calendario de entregas |
| Memorandos de SAMI | SAMI, jul 2024 | Memorando | Baykar, Fergani, Aselsan; sin contrato |
| Acuerdos de SAMI Land | SAMI, SSB, 24 jul 2025 | Acuerdo de transferencia tecnológica | Nurol, FNSS, Aselsan; sin cantidad ni valor |
| Munición Shalfa | Intra, WDS feb 2026 | Declaración del fabricante | Integrada en el Karayel; fabricada en el reino |
| KAAN | TUSAŞ y Presidencia, feb 2026 | Conversaciones | Sin cantidad ni calendario |
| Pacto de La Meca | Tres gobiernos, 7 ago 2026 | Marco | Ratificación en curso; cláusula industrial aún no es contrato |
La tabla muestra dónde está el siguiente peldaño: si las conversaciones por el KAAN y la cláusula industrial del Pacto de La Meca se convierten en contratos, la línea saudí pasa de drones y sistemas terrestres a cazas. Hoy ambos son conversaciones y marco; la cláusula de disuasión del pacto se pone a prueba con los acontecimientos regionales, mientras la línea estadounidense sigue suministrando munición aérea al reino.
Valoración EM-PFI
La puntuación valora la relación completa, no un contrato. La decisión del AKINCI se puntuó por separado en el segundo expediente; la relación completa — licencia del Karayel, acuerdos de SAMI Land, producción de munición — se sitúa en la banda alta de la serie en transferencia tecnológica y producción local.
| Criterio | Peso | Puntos | Justificación |
|---|---|---|---|
| Necesidad operativa | 20 | 18 | Larga autonomía, independencia en munición guiada, renovación de vehículos |
| Idoneidad técnica | 15 | 13 | MALE pesado y UCAV táctico; arquitectura modular apta para fabricación local |
| Geografía y clima | 10 | 9 | Clima desértico; Karayel fabricado localmente desde 2021 |
| Compatibilidad de inventario | 10 | 7 | Inventario mayoritariamente de EE. UU. y China; línea turca como capa aparte |
| Logística | 10 | 8 | Rutas aéreas y marítimas; la producción local acorta la cadena |
| Coste-eficacia | 10 | 8 | Valor no revelado; la cuota local reparte el coste entre dos partes |
| Entrega y producción | 10 | 8 | Operadores graduados; líneas del AKINCI en instalación; SLIC en calendario |
| Transferencia tecnológica | 5 | 4 | Licencia, 70% de cuota local, tecnología de torretas; transferencia de diseño limitada |
| Producción local | 5 | 4 | Karayel en producción; AKINCI y sistemas terrestres en instalación |
| Potencial de modernización | 5 | 4 | KAAN en conversaciones; marco industrial del Pacto de La Meca |
| Total | 100 | 83 | Preferencia fuerte |
El desglose invierte la columna vertebral de la serie: la mayoría de los expedientes mostraban entrega rápida y baja cuota industrial; aquí la cuota industrial es alta y la entrega y el coste son menos ciertos. Es la imagen especular de Polonia: allí integración sin producción, aquí producción sin logística de alianza.
Riesgos y límites
Esta sección no existe para debilitar el producto turco, sino para que el expediente sea utilizable.
| Elemento | Situación | Qué significa |
|---|---|---|
| Cantidad y valor del AKINCI | Sin revelación oficial | No pueden derivarse coste unitario ni tamaño de flota; la cifra de prensa queda como prensa |
| Calendario de producción local | Líneas en instalación; sin fecha del primer ensamblaje | Localización en fase de compromiso; sin producción anunciada más allá del Karayel |
| Memorandos | SAMI–Baykar/Fergani/Aselsan (2024) aún no son contratos | No se escriben ni como pronóstico |
| KAAN | Conversaciones | Sin cantidad, calendario ni línea; no se escribe |
| Peso de la línea china | CH-4 y Wing Loong II en servicio | La línea turca llegó junto a la china, no en su lugar |
| Defensa aérea y cazas | Líneas de EE. UU. y Europa | Línea turca en drones y sistemas terrestres; no en plataformas principales |
| Pacto de La Meca | Ratificación en curso; cláusula industrial como marco | Efecto industrial aún no es contrato |
| Flujo inverso | Ninguno | Flujo unidireccional de productos y tecnología |
¿Hacia dónde va esta línea?
Volvamos a la definición inicial: una línea abierta por una licencia y profundizada por la cuota local. Arabia Saudí tomó de la industria turca lo que las líneas estadounidense y china no dieron: el permiso de fabricar localmente. La licencia del Karayel, el 70% del AKINCI, el complejo terrestre: tres versiones de la misma frase. A cambio, las empresas turcas ganaron escala de producción en el país con el mayor presupuesto del Golfo y una referencia en uno de los ejércitos más fuertes de la región. Ninguna otra línea de la serie lleva un compromiso de cuota local tan alto; Pakistán es más profunda por el diseño conjunto y Polonia está más atada por la logística de alianza, pero ninguna está tan centrada en la producción. Nueve elementos en nueve años, seis empresas turcas y un flujo unidireccional: esa es la medida de la línea.
El siguiente peldaño depende de dos elementos: que las conversaciones por el KAAN se conviertan en contrato y que la cláusula industrial del Pacto de La Meca se convierta en grupos de trabajo y líneas de producción. Si ambos ocurren, la línea saudí llevará la primera exportación de un caza de la serie; si no, se queda como está — licencia, cuota local, complejo — y eso ya es un peldaño alto. El WDS 2028 y el primer AKINCI ensamblado localmente son los lugares que vigilar. Este expediente escribió solo lo firmado o lo que entró en producción. La única frase que conviene llevarse: la línea saudí es el único caso de la serie en que la industria turca vendió a un país no un producto sino el permiso de producir, empezando con una licencia y siguiendo con un porcentaje.
Preguntas frecuentes
¿Qué ha comprado Arabia Saudí a Turquía?
Elementos verificados: la producción bajo licencia del Karayel-SU (contrato Vestel Savunma–Intra, noviembre de 2017; Intra y AEC iniciaron la producción en marzo de 2021), el contrato principal del Bayraktar AKINCI (18 de julio de 2023) y los tres acuerdos de localización que lo completan (SAMI–Baykar, NCMS–Aselsan, NCMS–Roketsan, 6 de agosto de 2023; hasta 70% de cuota local), y los acuerdos de transferencia tecnológica de SAMI Land con Nurol Makina, FNSS y Aselsan (IDEF, 24 de julio de 2025). Los memorandos de SAMI de julio de 2024 y las conversaciones por el KAAN no son contratos.
¿Cuántos AKINCI y por cuánto?
No se ha revelado oficialmente. Baykar describió el contrato como el mayor contrato de exportación de defensa y aeroespacial en la historia de la República de Turquía; la prensa internacional habló de unos 3.000 millones de dólares. Este expediente conserva la cifra de prensa como cifra de prensa y no escribe cantidad. Las razones de la decisión están en el segundo expediente de la serie (en turco).
¿Qué cubren los acuerdos de localización?
Tres acuerdos firmados el 6 de agosto de 2023. SAMI–Baykar: estructuras de célula, sistemas eléctricos, equipo de tierra, ensamblaje final, integración de sistemas y cargas útiles, pruebas y mantenimiento. NCMS–Aselsan: sistemas electroópticos de vigilancia y designación. NCMS–Roketsan: kits de guiado y munición guiada. El objetivo es hasta un 70% de contenido local en el reino, el compromiso de cuota local más alto de la serie.
¿Cómo se fabrica el Karayel-SU en Arabia Saudí?
Bajo un contrato de licencia firmado por Vestel Savunma (Lentatek desde 2022) e Intra Defense Technologies en el Dubai Airshow de noviembre de 2017. En marzo de 2021 Intra y Advanced Electronics Company (AEC) iniciaron la producción: AEC aporta la electrónica y Vestel los componentes críticos. Intra anunció un lote de 40 aeronaves para 2021–2025; en servicio saudí la aeronave figura en la prensa con el nombre Haboob. En el WDS de febrero de 2026 Intra expuso el Karayel con la munición Shalfa, de desarrollo local.
¿Qué es SAMI y por qué aparece en cada acuerdo?
Saudi Arabian Military Industries, fundada en 2017 por el Fondo de Inversión Pública, es el instrumento principal del objetivo de Visión 2030 de localizar el 50% del gasto en defensa. La parte saudí en la localización del AKINCI, en los memorandos de drones, espacio y electrónica y en los acuerdos terrestres es SAMI o sus filiales. El comprador opera a través de un único constructor industrial; la parte turca suma seis empresas.
¿Qué son los acuerdos de SAMI Land?
Firmados en IDEF, Estambul, el 24 de julio de 2025: Nurol Makina para producción de vehículos militares y transferencia tecnológica, FNSS para vehículos de combate blindados y torretas de armas, Aselsan para la fabricación local de sistemas de torreta de combate. La producción se prevé en el Complejo Industrial SAMI Land (SLIC), que debía entrar en servicio en el cuarto trimestre de 2025: blindados 4×4, 6×6 y 8×8 y torretas armadas. No se revelaron cantidades ni valores.
¿Se venderá el KAAN a Arabia Saudí?
No hay decisión. El director general de TUSAŞ, Mehmet Demiroğlu, dijo en febrero de 2026 que las conversaciones estaban en fase final; el presidente Erdoğan afirmó el 5 de febrero de 2026 que continuaban. La prensa citó cifras; este expediente no escribe ninguna y mantiene el KAAN en estado de conversaciones.
¿Cómo afecta el Pacto de La Meca a la relación?
El acuerdo de defensa trilateral firmado por Turquía, Arabia Saudí y Pakistán el 7 de agosto de 2026 combina una cláusula de defensa mutua con el compromiso de desarrollar la cooperación de defensa en todas sus dimensiones. La ratificación parlamentaria turca está en curso. El efecto industrial aún no se ha convertido en contrato; el expediente registra el pacto como marco y no pronostica.
¿Qué alternativas tenía Arabia Saudí?
En la clase MALE pesada, el CH-4 chino (en servicio desde 2014) y el Wing Loong II (acuerdo de ensamblaje local de 2017); la línea estadounidense del MQ-9 no fue autorizada para el reino. Arabia Saudí añadió la línea turca junto a la china, no en su lugar; el expediente no afirma superioridad.
¿Qué ha comprado Turquía a Arabia Saudí?
Este expediente no verifica ningún flujo inverso, a diferencia de los expedientes de Pakistán y Polonia. La relación es un flujo unidireccional de productos y tecnología; lo que vuelve es inversión industrial y escala de producción.
¿Cuán real es la producción turca en Arabia Saudí?
Tres niveles. El Karayel-SU está en producción desde 2021 (declaración de Intra). Para el AKINCI, Baykar ha dicho que las líneas se están instalando; no hay fecha del primer ensamblaje local. El complejo terrestre se anunció con inicio en el cuarto trimestre de 2025. El expediente escribe los tres en estados separados.
¿Dónde se sitúa esta relación en la serie?
Es el tercer expediente bilateral. Pakistán fue diseño conjunto y astillero del comprador; Polonia, integración de subsistemas y logística de alianza; la línea saudí es la escalera de localización, la única que empezó con una licencia y siguió con una cuota porcentual. EM-PFI 83/100, banda de «preferencia fuerte».
¿Qué significa la puntuación EM-PFI?
Arabia Saudí × industria de defensa turca: 83/100. Entre las más altas de la serie en transferencia tecnológica y producción local; más baja en compatibilidad de inventario y coste porque el inventario es mayoritariamente estadounidense y chino y el valor del contrato no se ha revelado. Es la valoración editorial de Envanter Medya.
¿Qué ocurrió en octubre de 2025?
El 13 de octubre de 2025 los primeros operadores saudíes del AKINCI completaron su formación en las instalaciones de Baykar en Çorlu, el primer paso operativo anunciado tras el contrato. No se reveló calendario de entregas.
¿Qué viene después?
En el calendario verificado: producción local del AKINCI, arranque del SLIC y finalización del lote del Karayel-SU. El KAAN está en conversaciones, el Pacto de La Meca es un marco y los memorandos con Fergani y Aselsan siguen siendo memorandos. Este expediente escribe solo lo firmado o lo que entró en producción.
Otros expedientes de la serie
La serie «Por qué eligieron la industria de defensa turca» va más allá de los titulares de exportación para examinar la necesidad del comprador, las alternativas sobre la mesa y la estructura del contrato.
- ¿Por qué los países del Golfo eligen drones turcos?
- ¿Por qué invierten los Emiratos en la defensa turca?
- ¿Por qué crece la industria de defensa turca en los Balcanes?
- ¿Por qué Asia Central recurre a los drones turcos?
- Relaciones de la industria de defensa entre Pakistán y Turquía
- Relaciones de la industria de defensa entre Polonia y Turquía
La serie completa y los desgloses regionales están en el hub de exportaciones de defensa turcas (en turco).
Fuentes y método
- Declaraciones de Baykar — contrato saudí del AKINCI (18 de julio de 2023); acuerdo de localización con SAMI (6 de agosto de 2023); graduación de los primeros operadores saudíes (13 de octubre de 2025)
- Declaraciones de SAMI — acuerdos NCMS–Aselsan y NCMS–Roketsan (6 de agosto de 2023); memorandos con Baykar, Fergani Space y Aselsan (julio de 2024); acuerdos de SAMI Land con Nurol Makina, FNSS y Aselsan (IDEF, 24 de julio de 2025)
- Declaraciones de Vestel Savunma / Lentatek e Intra Defense Technologies — contrato de licencia del Karayel-SU (Dubai Airshow, noviembre de 2017); inicio de producción y lote de 40 aeronaves (marzo de 2021); exposición del Shalfa en WDS 2026
- Declaraciones de TUSAŞ y de la Presidencia turca — conversaciones por el KAAN (febrero de 2026)
- Declaraciones de los gobiernos turco, saudí y pakistaní — Pacto de La Meca (7 de agosto de 2026)
- Documentos de Visión 2030 — objetivo de localización del 50%; fundación de SAMI (2017)
- SIPRI, marzo de 2026 — ranking exportador de Turquía y destinatarios
- Prensa de defensa internacional — elementos en estado de conversaciones o declaración marcados en las tablas
Nota de método. Cada elemento se escribe con su estado — contrato, acuerdo, memorando, conversaciones, declaración; memorandos y conversaciones no se presentan como contratos. Cantidad y valor del AKINCI no se han revelado y por tanto no se escriben; la cifra de prensa se marca como prensa. La cantidad del Karayel-SU descansa en una declaración de Intra y el nombre Haboob en la prensa. La línea china se escribe como línea coexistente, no rival; sin afirmación de superioridad. El Pacto de La Meca se escribe como marco sin pronóstico de su efecto industrial. EM-PFI es la valoración editorial de Envanter Medya, no un índice oficial.