العلاقات الدفاعية الصناعية بين إندونيسيا وتركيا: إنتاج مشترك في كل طبقة (2015–2026)
يفعل الخط الدفاعي الصناعي بين إندونيسيا وتركيا شيئاً وحده في هذه السلسلة: البر والمسيّرات والصواريخ والسفن والمقاتلات، إنتاج مشترك أو تجميع محلي في الطبقات الخمس كلها. خط بدأ عام 2015 بدبابة صُمّمت معاً بلغ في 2025 أكبر عقد تصدير في تاريخ تركيا: 48 مقاتلة KAAN. وبين ذلك 12 أنكا و45 أتماجا و60 TB3 و9 أقنجي و12 قزل إلما وفرقاطتان. يقرأ هذا الملف إحدى عشرة سنة في جدول واحد.
هذا الملف الثنائي الخامس في السلسلة. دُرس سبب تطوير إندونيسيا دبابة كابلان مع تركيا في الملف العاشر بوصفه برنامجاً واحداً؛ ولا تُكرَّر تلك البيانات. ما يُضاف هو بقية العلاقة: أنكا وأتماجا ومشروع بايكار المشترك وقآن وإستيف وقزل إلما وناقلة الجند واجتماعات الإطار والتمويل القطري. ينطبق النمط الذي أُرسي في ملفات باكستان وبولندا والسعودية وقطر: العقد والاتفاقية والتقرير والخطة تُكتب منفصلة. الأصل التركي هنا.
الجواب المختصر: إنتاج مشترك في كل طبقة
في واحد وعشرين ملفاً تعمّق الخط التركي غالباً في طبقة واحدة: مسيّرات في الخليج، ومدرّعات في أفريقيا، وسفن في الخط البحري. أخذت السعودية التوطين في المسيّرات والمنظومات البرية، وباكستان التصميم المشترك في البحر والجو. أما إندونيسيا فشريكة في الطبقات الخمس: صمّمت دبابة مع Pindad وأنتجتها، وتجمّع ست مسيّرات أنكا لدى PTDI، وستنتج أتماجا مع Republik Defence، وتنشئ مصنعاً مع ريبوبليكورب لـTB3 وأقنجي، وتخطط لبنية إنتاج وصيانة لقآن مع PTDI وRepublik Aero، وتبني فرقاطتي إستيف في تركيا. ويُضاف ثلاثة «تصديرات أولى»: إندونيسيا أول عميل خارجي لأتماجا وقآن وإستيف. العنصر الذي يضيفه هذا الملف إلى الحزمة التركية الشراكة في كل الطبقات؛ والثاني نمط العميل الأول.
| المجال | البند | الشركة التركية | الشريك الإندونيسي | التاريخ · القيمة | الحالة |
|---|---|---|---|---|---|
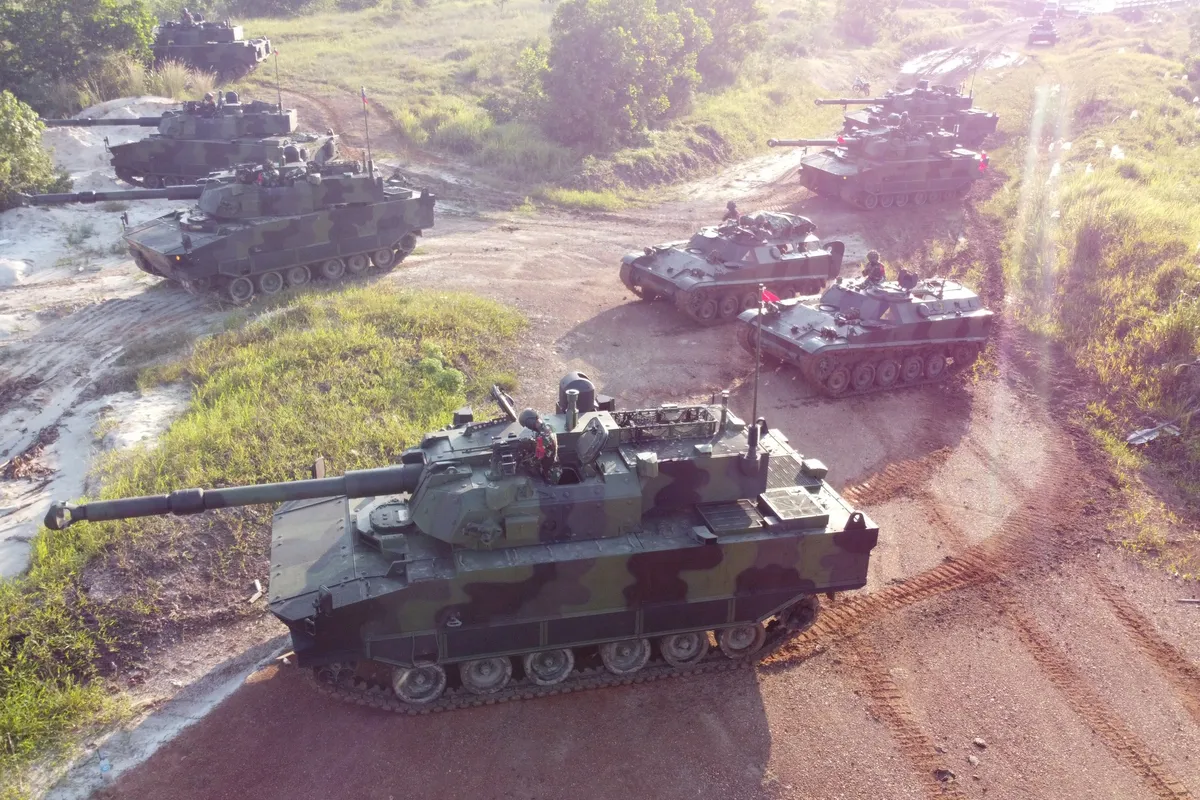
| بري | 18 كابلان MT / هاريماو | FNSS | PT Pindad | تطوير مشترك 2015؛ عقد 2019 | اكتمل التسليم 2024؛ في الخدمة |
| بري | ناقلة جند كابلان / هاريماو | FNSS | PT Pindad | كشف 11 يونيو 2025 | في الإنتاج؛ التسليم مخطط لنهاية 2026 |
| مسيّرات | 12 أنكا-إس + 3 محطات (6 جو، 3 بر، 3 بحر) | توساش | PTDI (تجميع 6) | فبراير 2023 · ~300 م$ صحافة | قيد التسليم؛ أول طائرة أكتوبر 2025 |
| مسيّرات | 60 بيرقدار TB3 + 9 أقنجي؛ مشروع مشترك | بايكار | ريبوبليكورب | 12 فبراير 2025 | اتفاقية؛ بدء المصنع غير معلن |
| مسيّرات | 12 قزل إلما | بايكار | ريبوبليكورب | 6 مايو 2026 (SAHA) | اتفاقية؛ التسليم مخطط 2028 |
| صواريخ | 45 أتماجا + تحكم بالنيران | روكيتسان، أسيلسان | PT Republik Defensindo | 25 يناير 2024 | عقد؛ أول تصدير |
| صواريخ | إنتاج مشترك لأتماجا؛ دمج على منصتين | روكيتسان؛ أحواض سفينة | PT RDI؛ وزارة الدفاع | 11 يونيو 2025 | اتفاقية وعقد |
| صواريخ | منظومات أسلحة لفرقاطات ميراه بوتيه | روكيتسان | PT PAL | يوليو 2025 | تقرير |
| مقاتلات | 48 KAAN، عشر سنوات | توساش | PTDI، PT Republik Aero Dirgantara | اتفاق حكومي 11 يونيو 2025؛ عقد 26 يوليو 2025 · ~10 مليارات $ صحافة | عقد؛ أول تصدير |
| بحري | فرقاطتا إستيف | TAIS | وزارة الدفاع؛ التمويل برزان (قطر) | IDEF يوليو 2025؛ تمويل 20 يناير 2026 · مليار $ | عقد؛ أول تصدير |
| بحري | زورقا هجوم سريعان (70 م)، سفينة | TAIS | وزارة الدفاع | 2025 | تقرير |
| إطار | أول مجلس تعاون استراتيجي رفيع المستوى؛ 13 اتفاقية | — | — | 12 فبراير 2025 | موقّعة |
| إطار | اجتماع 2+2 لوزراء الخارجية والدفاع | الدفاع، الخارجية | وزارتا الدفاع والخارجية | 9 يناير 2026، أنقرة | عُقد |
يقول الجدول ثلاثة أشياء. في تسعة من ثلاثة عشر بنداً شريك إنتاج إندونيسي: Pindad وPTDI وPT PAL وريبوبليكورب وRepublik Defence وRepublik Aero. وعلى الجانب التركي خمس شركات كبرى: FNSS وتوساش وبايكار وروكيتسان وTAIS. وخلافاً لـقطر ليس هذا رأس مال، وخلافاً للسعودية ليس حصة مئوية: ما تأخذه إندونيسيا حق البناء في كل طبقة داخل مصانعها.
ماذا كانت تحتاج إندونيسيا؟
تملك إندونيسيا إحدى الميزانيات الدفاعية الكبيرة في آسيا وجغرافيا دفاعية تمتد على أكثر من سبعة عشر ألف جزيرة؛ ومخزونها مزيج غربي وروسي وكوري. روى الملف العاشر الحاجة عبر دبابة: مركبة في نطاق 30–35 طناً تصلح للتنقل بين الجزر ولا مثال جاهزاً لها في السوق. الحاجة التي يضيفها هذا الملف أوسع: عقيدة التوريد الإندونيسية تشترط شريكاً محلياً ونقل تكنولوجيا في كل برنامج كبير؛ غواصات سكوربين لدى PT PAL، ورافال بتعويضات، وكيه إف-21 بتطوير مشترك. لبّى الخط التركي هذا الشرط على نطاق لم يُر في أي مكان آخر في السلسلة: من التصميم إلى التجميع ومن الصاروخ إلى المقاتلة. البنود التركية التي وقّعها أو بحثها وزير الدفاع سجافري سجامسودين في 2025–2026 أكثف تطبيق لتلك العقيدة.
البر: من كابلان إلى ناقلة الجند
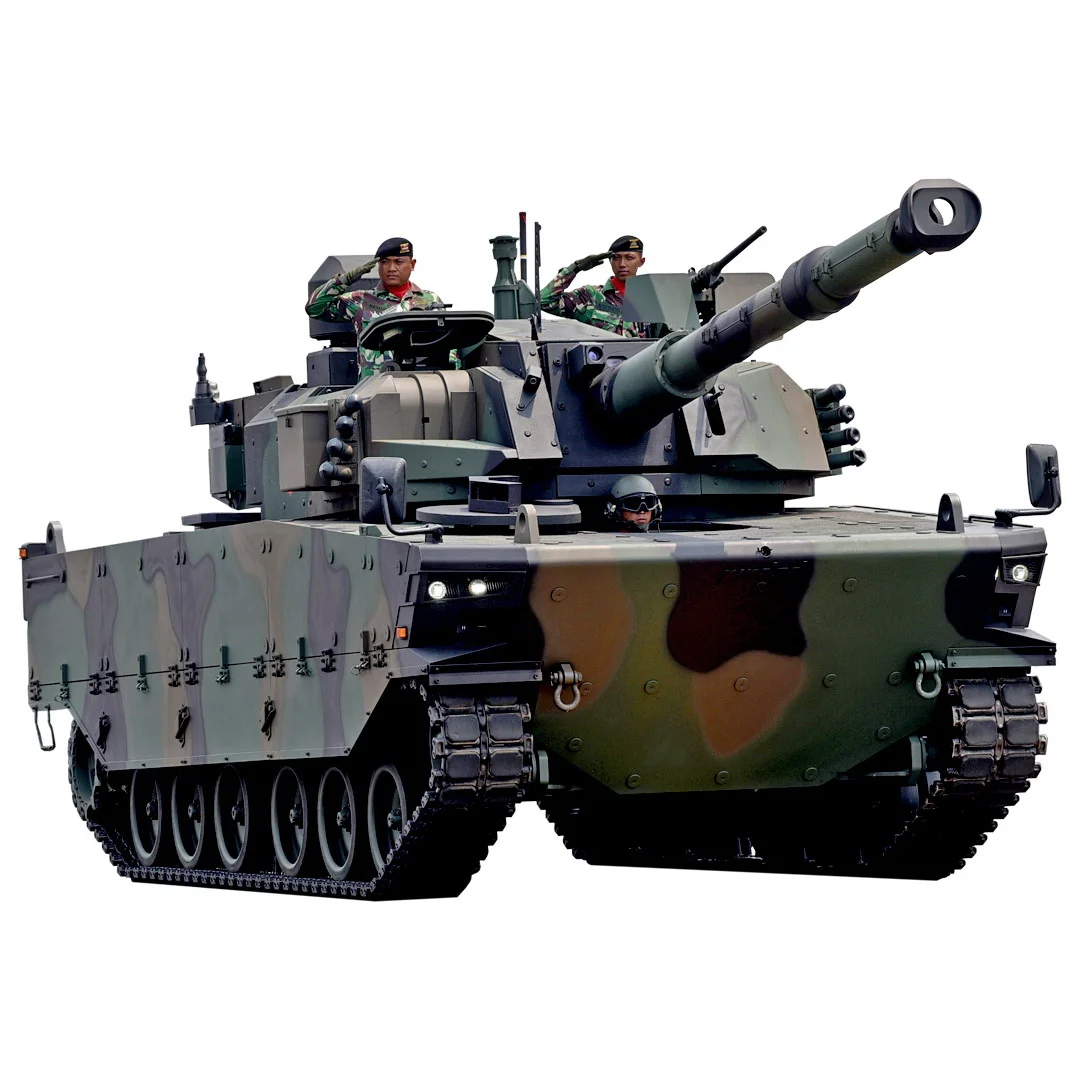
أول بنود الخط دبابة كابلان MT التي بدأت FNSS وPT Pindad تصميمها معاً عام 2015: نموذج أولي في 2017، وعقد إنتاج 18 دبابة في 2019، وإنتاج تسلسلي في إندونيسيا بنقل تكنولوجيا، واكتمال التسليم في 2024. في يونيو 2025 بمعرض Indo Defence كُشف عن ناقلة الجند المدرّعة كابلان/هاريماو المشتقة من الهيكل نفسه: تُبنى الأولى لدى FNSS والثانية لدى Pindad، والتسليم مخطط لنهاية 2026. ظهرت المدرّعات التركية في السلسلة منتجاً جاهزاً في إستونيا وأفريقيا ومشروعاً مشتركاً في رومانيا؛ وفي إندونيسيا تصميم مشترك وولادة فئة بتوقيع تركي بين صانعي الدبابات.
المسيّرات: أنكا وTB3 وأقنجي وقزل إلما
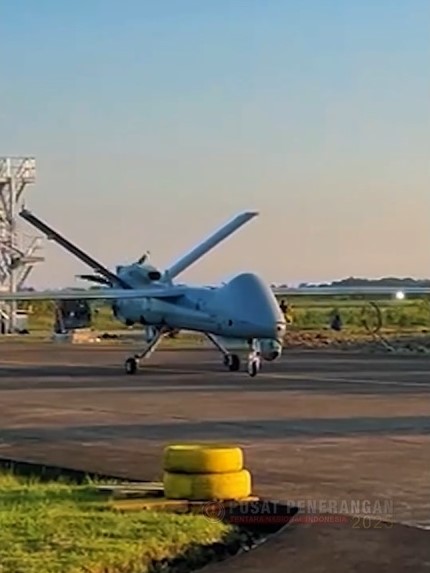
يغطي عقد فبراير 2023 اثنتي عشرة أنكا-إس وثلاث محطات تحكم أرضية، ست لسلاح الجو وثلاث للجيش وثلاث للبحرية، مع تجميع ست منها لدى PTDI وبرنامج تعويضات يصل إلى الجامعات؛ تضع التقارير القيمة عند نحو 300 مليون دولار، وشوهدت أول أنكا-إس في قاعدة سوباديو في أكتوبر 2025. في 12 فبراير 2025 خلال زيارة الرئيس أردوغان لجاكرتا وقّعت بايكار وريبوبليكورب اتفاقية مشروع مشترك لتصنيع المسيّرات وتجميعها وصيانتها في إندونيسيا؛ وتضم الحزمة 60 بيرقدار TB3 و9 أقنجي، وإندونيسيا أول عميل خارجي لـTB3. في 6 مايو 2026 بمعرض SAHA أُضيفت اتفاقية 12 قزل إلما بتسليم مخطط لعام 2028. لا إعلان بدخول المصنع الإنتاج؛ ويكتب الملف ذلك. أربعة طرز مسيّرات مسلّحة في بلد واحد: لا مثيل له في السلسلة. نموذج دمج الذخيرة الذي حوّل TB2 إلى منتج تصدير يُنقل هنا إلى التصنيع المحلي.
الصواريخ: أول تصدير لأتماجا
في 25 يناير 2024 وُقّع عبر PT Republik Defensindo عقد 45 صاروخ أتماجا مضاداً للسفن مع وحدات التحكم بالنيران والمحطات للبحرية الإندونيسية؛ إندونيسيا أول عميل تصديري لأتماجا. في 11 يونيو 2025 بمعرض Indo Defence وقّعت روكيتسان اتفاقية إنتاج مشترك وتسليم مع PT Republik Defence Indonesia وعقداً مع أحواض سفينة لدمج أتماجا على منصتين بحريتين لوزارة الدفاع الإندونيسية. وفي يوليو 2025 نُقل أن PT PAL اختارت روكيتسان لفرقاطات فئة ميراه بوتيه؛ يُبقي الملف ذلك تقريراً. أسيلسان، الشريكة في تطوير أتماجا، حاضرة في هذا الخط عبر منظومة التحكم بالنيران.
البحر: إستيف والتمويل القطري
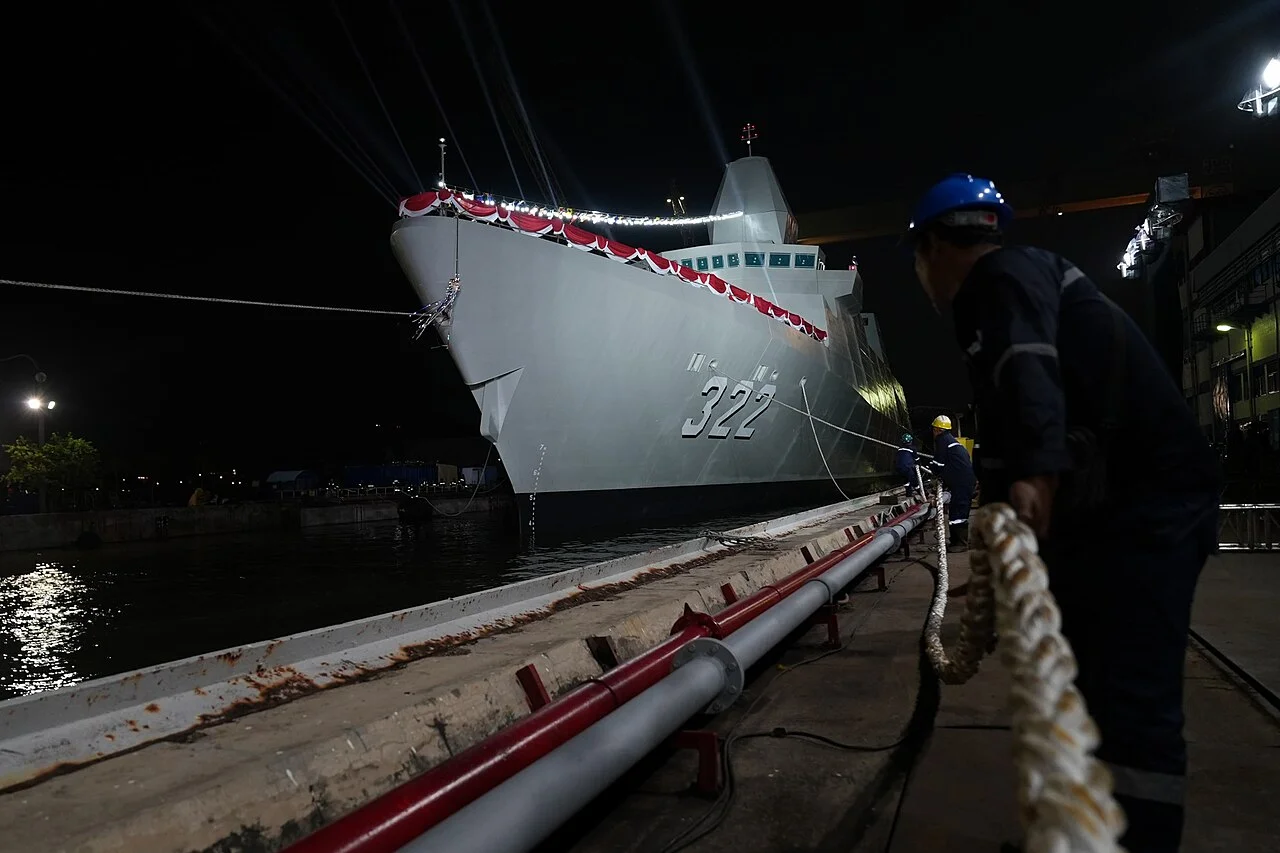
في معرض IDEF في يوليو 2025 وقّعت TAIS ووزارة الدفاع الإندونيسية عقد فرقاطتين من فئة إستيف، أول تصدير للفئة وأكبر بند بحري واحد معروف في السلسلة. في 20 يناير 2026 وقّعت برزان القابضة القطرية مع TAIS في DIMDEX عقد تمويل بمليار دولار: المشتري إندونيسيا، والمنتج تركيا، والممول قطر. ونُقل أيضاً أن ائتلاف TAIS سيبني زورقي هجوم سريعين بطول 70 متراً لدى أحواض سفينة؛ لم يُعلَن عقد. حوض تركي يبيع إندونيسيا فرقاطات بينما تبني إندونيسيا غواصات فرنسية وفرقاطات إيطالية في حوضها؛ ثلاثة خطوط في بحرية واحدة.
المقاتلات: 48 KAAN
وُقّع اتفاق إطاري حكومي في معرض Indo Defence بجاكرتا في 11 يونيو 2025، والعقد التجاري الذي يحدد الملاحق التقنية في 26 يوليو 2025 في IDEF بإسطنبول: 48 مقاتلة KAAN، تسليم مرحلي على عشر سنوات، نقل تكنولوجيا وبنية إنتاج وصيانة في إندونيسيا؛ الشريكان PT Dirgantara Indonesia وPT Republik Aero Dirgantara. لم تُعلَن القيمة رسمياً؛ نقلت الصحافة نحو عشرة مليارات دولار. أكبر عقد تصدير دفاعي في تاريخ تركيا وأول عميل خارجي لقآن. موقع قآن في فئة الجيل الخامس سيُقرأ للمرة الأولى عبر سلاح جو مشترٍ في جنوب شرق آسيا، كما تُتابَع مفاوضاته في الشرق الأوسط.
لماذا لا تُكتب معظم الأسعار؟
الرقم الرسمي الوحيد في هذا الملف تمويل برزان لإستيف: مليار دولار. نحو عشرة مليارات لقآن ونحو 300 مليون لأنكا أرقام صحفية؛ وقيم كابلان وأتماجا وTB3/أقنجي وقزل إلما غير معلنة. الإنتاج المشترك أحد الأسباب: جزء من القيمة لا يذهب إلى الشركة التركية بل إلى المصنع الإندونيسي. لا يجري الملف مقارنة للوحدة؛ ودرجة الكلفة تعكس أرقاماً صحفية في نطاق معقول وغموض البقية.
التدريب والذخيرة
التدريب هو الإنتاج المشترك نفسه: خط كابلان لدى Pindad وتجميع أنكا لدى PTDI ومصنع ريبوبليكورب المخطط جاءت ببنود نقل التكنولوجيا وتدريب الأفراد. أما الذخيرة فنسخة أعلى من عنصر «الذخيرة في الحزمة نفسها»: أتماجا لا يُباع فقط بل سيُنتج مع Republik Defence؛ ويغطي عقد قآن دمج الأسلحة. مشكلة ترخيص الطرف الثالث غير موجودة على الخط التركي؛ وعلى الخط الغربي الإندونيسي لم تتقدم محادثات إف-15 في 2026 وانتهى الإنتاج المشترك لكيه إف-21، ويسجّل الملف ذلك سياقاً لا سبباً للخط التركي.
البدائل والمكمّلات
| البند | العرض التركي | الخط الآخر | النتيجة |
|---|---|---|---|
| دبابة متوسطة | كابلان MT (تطوير مشترك) | لا منتج جاهز في السوق | كابلان؛ 18 في الخدمة |
| مسيّرة متوسطة الارتفاع | أنكا (تجميع PTDI) | CH-4 الصينية في المخزون | أنكا قيد التسليم؛ نُقل أنها تحل محل CH-4 |
| مسيّرات قتالية | TB3، أقنجي، قزل إلما (مشروع ريبوبليكورب) | لم يُعلن بديل | اتفاقية؛ إنشاء المصنع |
| صاروخ مضاد للسفن | أتماجا (إنتاج مشترك) | إكزوسيت وياخونت في المخزون | أتماجا؛ أول تصدير |
| فرقاطة | فرقاطتا إستيف (TAIS) | ست فريم وفرقاطتا مايسترالي (فينكانتييري، 2021) | الخطان معاً |
| غواصة | — | غواصتا سكوربين (نافال غروب–PT PAL، 2024) | خط فرنسي؛ لا عرض تركياً |
| مقاتلة | 48 KAAN (عشر سنوات) | 42 رافال (2022)؛ إف-15 لم تتقدم؛ كيه إف-21 انتهى إنتاجها المشترك | قآن ورافال معاً |
| دبابة قتال رئيسية | — | ليوبارد 2 (ألمانيا) | خط ألماني؛ كابلان فئة مختلفة |
الصف الذي يستحق القراءة هو قبل الأخير: أضافت إندونيسيا قآن إلى جانب رافال لا بدلاً منها. وُقّع عقد 42 رافال في فبراير 2022 ووصلت أول ثلاث في 23 يناير 2026؛ وجاء عقد قآن في 2025 ويمتد عشر سنوات. عدم تقدم مذكرة إف-15 في 2026 وانتهاء الإنتاج المشترك لكيه إف-21 في يونيو 2026 قراران يخصان خطي إندونيسيا الغربي والكوري؛ لا يكتبهما الملف سبباً للخط التركي ولا يدّعي تفوّقاً. في الغواصات ودبابات القتال الرئيسية لا عرض تركياً؛ وهنا أيضاً نما الخط التركي لا إلى جانب طبقة المنصات الرئيسية بل في طبقات عرّفها بنفسه: دبابة متوسطة ومسيّرة وصاروخ مضاد للسفن وفرقاطة خفيفة والآن مقاتلة. نموذجا التصدير التركي والصيني يلتقيان في إندونيسيا عند طبقة المسيّرات فقط.
قآن: عقد، لكن على عشر سنوات
بند قآن في حالة عقد؛ والموضع الذي يتحفظ فيه الملف هو الجدول الزمني. تُسلَّم 48 مقاتلة على عشر سنوات، والإنتاج التسلسلي لقآن نفسه في تركيا مخطط لعام 2028. أي أن إندونيسيا أول عميل خارجي لطائرة لم تدخل سلاح الجو التركي بعد. يختلف هذا عن محادثات قآن في ملف باكستان وتصريحات «المرحلة الأخيرة» في السعودية: هنا توقيع. يكتب الملف جدول التسليم خطة ولا يتنبأ بجدول البرنامج.
النسخة الإندونيسية من الحزمة التركية
في الخليج عددنا أربعة عناصر: السجل والذخيرة والإذن وحصة الإنتاج. أضاف البلقان الهبة والمرجعية داخل الحلف، وآسيا الوسطى الكتالوج الكامل، وباكستان حوض المشتري والتدفق العكسي، وبولندا دمج المنظومات الفرعية ولوجستيات التحالف، والسعودية سلّم التوطين، وقطر رأس مال المشتري والقاعدة في البلاد. تضيف إندونيسيا عنصرين: الشراكة في كل الطبقات ونمط العميل الأول.
الشراكة في كل الطبقات
بقي الإنتاج المشترك في السلسلة في طبقة واحدة: مدرّعات في رومانيا، ومسيّرات ومحركات في أوكرانيا، ومحفظة مختلطة بإنتاج محدود في آسيا الوسطى. في إندونيسيا شريك إنتاج إندونيسي في الطبقات الخمس، وأربعة منهم شركات حكومية: Pindad للبر، وPTDI للمسيّرات والمقاتلات، وPT PAL للدمج البحري، ومجموعة Republik للمسيّرات والصواريخ والطائرات. يختلف هذا عن الشراكة الرأسمالية في الإمارات والمساهمة في قطر: إندونيسيا لا تصير شريكة في الشركة التركية بل تبني المنتج التركي في مصنعها.
نمط العميل الأول
إندونيسيا أول عميل تصديري لأتماجا وقآن وفئة إستيف، وأول مشترٍ أجنبي لـTB3. في السلسلة كانت بولندا أول عميل للمسيّرة في الناتو وقطر أول عميل خليجي؛ وإندونيسيا الأولى في أربعة منتجات. أن تكون الأول مخاطرة للمشتري، فلا سجل تصدير للمنتج، وفي كل مرة حصلت إندونيسيا في المقابل على إنتاج مشترك. هذا هو النمط: تحمّل المخاطرة واحصل على حق الإنتاج.
ماذا يعني هذا للمشتري العربي؟
للقارئ الذي يتابع التوطين الدفاعي في المنطقة، يقدّم الخط الإندونيسي قراءة ثالثة بعد السعودية وقطر. السعودية أخذت حق الإنتاج في طبقتين، وقطر حصة في المنتِج، وإندونيسيا شراكة إنتاج في خمس طبقات مقابل تحمّل مخاطرة العميل الأول. الملف لا يفاضل بين النماذج الثلاثة بحكم القيمة؛ يسجّل فقط أن الخط التركي قبل في إندونيسيا ما لم يقبله في مكان آخر بهذا الاتساع: أن يصمّم مع المشتري بدل أن يبيعه.
إحدى عشرة سنة من التغيّر
يُظهر الخط الزمني ثلاث مراحل: 2015–2019 تطوير مشترك، و2023–2024 توسع الطبقات بأنكا وأتماجا، و2025–2026 مصنع المسيّرات وقآن وإستيف وقزل إلما. نقطة التحوّل 2025: بايكار في فبراير، وإطار قآن وروكيتسان في يونيو، وعقد قآن وإستيف في يوليو.
الرسمي وما هو في مرحلة التقارير
| البند | المصدر | الحالة | ملاحظة |
|---|---|---|---|
| كابلان 18 دبابة | FNSS، PT Pindad | رسمي؛ سُلّمت | اكتملت في 2024 |
| ناقلة جند كابلان | FNSS، Indo Defence 2025 | رسمي؛ في الإنتاج | التسليم مخطط لنهاية 2026 |
| أنكا 12 | وزارة الدفاع الإندونيسية، توساش | عقد رسمي | القيمة صحفية؛ أول تسليم أكتوبر 2025 صحافة |
| أتماجا 45 + إنتاج مشترك | روكيتسان، PT RDI، سفينة | عقد واتفاقية رسميان | أول تصدير؛ دمج ميراه بوتيه تقرير |
| TB3 60 + أقنجي 9 + مشروع مشترك | بايكار، ريبوبليكورب، 12 فبراير 2025 | اتفاقية رسمية | بدء المصنع غير معلن |
| قزل إلما 12 | بايكار، 6 مايو 2026 | اتفاقية رسمية | التسليم مخطط 2028 |
| قآن 48 | توساش، وزارة الدفاع الإندونيسية | عقد رسمي | القيمة صحفية؛ عشر سنوات |
| إستيف 2 + تمويل برزان | TAIS، برزان | عقد رسمي | تمويل مليار دولار رسمي |
| زورقا هجوم | الصحافة | تقرير | لم يُعلَن عقد |
| المجلس الاستراتيجي واجتماع 2+2 | الخارجية التركية | رسمي | 12 فبراير 2025؛ 9 يناير 2026 |
يُظهر الجدول أين تقع الدرجة التالية: دخول مصنع بايكار وريبوبليكورب الإنتاج، واكتمال تسليمات أنكا، وأول تسليم لقآن. الثلاثة في الجدول؛ ولم يتحقق أي منها بعد، ولا يتنبأ الملف.
تقييم مؤشر EM-PFI
يقيّم المؤشر العلاقة كلها لا برنامجاً واحداً. سجّل قرار كابلان في الملف العاشر 85، قمة السلسلة. والعلاقة كلها أعلى بنقطة لأن قآن وأتماجا وإستيف وخطوط المسيّرات كلها تحمل إنتاجاً مشتركاً: 86، القمة الجديدة للسلسلة.
| المعيار | الوزن | الدرجة | المسوّغ |
|---|---|---|---|
| ملاءمة الحاجة العملياتية | 20 | 18 | تنقل بين الجزر وسيطرة بحرية وضرب بعيد المدى |
| الملاءمة التقنية | 15 | 13 | دبابة متوسطة ومسيّرة وصاروخ مضاد للسفن وفرقاطة خفيفة ومقاتلة جيل خامس |
| الجغرافيا والمناخ | 10 | 9 | مناخ مداري وجزر؛ كابلان في الخدمة منذ 2024 |
| التوافق مع المخزون | 10 | 8 | مخزون مختلط؛ الخط التركي يفتح طبقات جديدة |
| اللوجستيات | 10 | 7 | مسافة بعيدة؛ التجميع والإنتاج المحليان يقصّران السلسلة |
| الجدوى من الكلفة | 10 | 8 | القيم صحفية غالباً؛ الإنتاج المشترك يوزّع الكلفة |
| التسليم والإنتاج | 10 | 8 | كابلان اكتمل؛ أنكا قيد التسليم؛ قآن جدول عشر سنوات |
| نقل التكنولوجيا | 5 | 5 | تطوير مشترك وإنتاج مشترك وتجميع؛ الأعلى في السلسلة |
| الإنتاج المحلي | 5 | 5 | Pindad وPTDI وPT PAL وريبوبليكورب؛ في كل طبقة |
| قابلية التحديث | 5 | 5 | قزل إلما 2028؛ خط قآن عشر سنوات |
| المجموع | 100 | 86 | خيار قوي |
يؤكد التفصيل عمود السلسلة الفقري في طرفه الأقصى: كلما تعمّق النقل بطؤ التسليم. حصلت إستونيا على مركباتها في اثني عشر شهراً بلا حصة صناعية؛ وصمّمت إندونيسيا دبابة وأنتجتها في عقد، وستتسلم قآن في عشر سنوات، وتنشئ مصانع في كل طبقة. عكس قطر تماماً: هناك سرعة بلا إنتاج، وهنا إنتاج بلا سرعة.
المخاطر والحدود
هذا القسم ليس لإضعاف المنتج التركي بل لجعل الملف قابلاً للاستخدام.
| البند | الوضع | ما يعنيه |
|---|---|---|
| جدول قآن | الإنتاج التسلسلي في تركيا مخطط 2028؛ أول تسليم تصديري غير معلن | برنامج عشر سنوات؛ الملف لا يتنبأ بتاريخ |
| مصنع بايكار وريبوبليكورب | اتفاقية مشروع مشترك؛ بدء الإنتاج غير معلن | مكان إنتاج 60 TB3 و9 أقنجي رهن الجدول |
| تسليم أنكا | أول طائرة أكتوبر 2025؛ لا موعد اكتمال | درجة التسليم متوسطة |
| القيم | قآن وأنكا صحفية؛ البقية غير معلنة | لا يمكن اشتقاق كلفة الوحدة |
| زورقا الهجوم وميراه بوتيه | تقرير | قد لا يصيران عقدين؛ في الجدول تقريران |
| قرارات الخط الغربي | إف-15 لم تتقدم؛ كيه إف-21 انتهى إنتاجها المشترك | قرارات إندونيسية؛ لم تُكتب سبباً للخط التركي |
| المسافة اللوجستية | خط تركيا–إندونيسيا طويل | التجميع المحلي يعوّض؛ الدرجة 7 من 10 |
| التدفق العكسي | لا يوجد في المنتجات | الشركاء والحجم يعودان |
إلى أين يتجه هذا الخط؟
عودة إلى تعريف البداية: إنتاج مشترك في كل طبقة. أخذت إندونيسيا من الصناعة التركية بالإنتاج المشترك ما يعطيه الخط الغربي بالتعويضات: تصميم دبابة وتجميع مسيّرات وإنتاج صواريخ وفرقاطة وخط مقاتلات، وتحمّلت في المقابل مخاطرة العميل الأول في أربعة منتجات. لا يملك أي مشترٍ آخر في السلسلة هذا المزيج؛ باكستان أقدم في التصميم المشترك والسعودية أعلى في الحصة المحلية، لكن لا أحد منهما يمتد على خمس طبقات. ثلاثة عشر بنداً في إحدى عشرة سنة، وخمس شركات تركية، وستة شركاء إندونيسيين، وممول قطري واحد: هذا مقياس الخط.
الدرجة التالية مرهونة بثلاثة جداول: دخول مصنع بايكار وريبوبليكورب الإنتاج، واكتمال تسليمات أنكا، وأول تسليم لقآن. إن تحقّقت الثلاثة بقي الخط الإندونيسي أعمق علاقات السلسلة وأوسعها؛ وإن تأخرت انخفضت درجة الجدول لكن البنية لا تتغير. معرض Indo Defence 2027 وبدء الإنتاج التسلسلي لقآن في تركيا هما الموضعان اللذان يستحقان المتابعة. كتب هذا الملف ما وُقّع أو سُلّم فقط. والجملة الوحيدة التي ينبغي أن يأخذها القارئ: الخط الإندونيسي هو الحالة الوحيدة في السلسلة التي منحت فيها الصناعة التركية بلداً شراكة إنتاج في الطبقات الخمس كلها وصار ذلك البلد العميل الأول في أربعة منتجات.
الأسئلة الشائعة
ماذا اشترت إندونيسيا من تركيا؟
البنود الموثّقة: 18 دبابة متوسطة كابلان MT/هاريماو (تطوير مشترك بين FNSS وPT Pindad منذ 2015، عقد 2019، اكتمال التسليم 2024)، و12 مسيّرة أنكا (فبراير 2023؛ ست للجو وثلاث للبر وثلاث للبحر؛ ست منها تُجمَّع لدى PTDI)، و45 صاروخ أتماجا المضاد للسفن (25 يناير 2024، أول تصدير)، و60 بيرقدار TB3 و9 أقنجي مع مشروع مشترك مع ريبوبليكورب (12 فبراير 2025)، و48 مقاتلة KAAN (اتفاق حكومي 11 يونيو 2025، عقد تجاري 26 يوليو 2025)، وفرقاطتان من فئة إستيف (TAIS، معرض IDEF يوليو 2025)، و12 قزل إلما (6 مايو 2026). التفاصيل في الملف العاشر.
ماذا يتضمن عقد KAAN؟
وُقّع اتفاق إطاري حكومي في معرض Indo Defence بجاكرتا في 11 يونيو 2025، والعقد التجاري الذي يحدد الملاحق التقنية والتنفيذ في 26 يوليو 2025 في معرض IDEF بإسطنبول: 48 مقاتلة من الجيل الخامس، تسليم مرحلي على عشر سنوات، نقل تكنولوجيا وبنية إنتاج وصيانة في إندونيسيا؛ الشريكان الإندونيسيان PT Dirgantara Indonesia وPT Republik Aero Dirgantara. لم تُعلَن القيمة رسمياً؛ نقلت الصحافة نحو عشرة مليارات دولار. إندونيسيا أول عميل تصديري لمقاتلة KAAN.
ما دبابة كابلان MT ولماذا تهم؟
دبابة متوسطة في نطاق 30–35 طناً بدأت FNSS وPT Pindad تصميمها معاً عام 2015؛ وتُعرف في الخدمة الإندونيسية باسم هاريماو. جاء عقد 18 دبابة في 2019، وجرى الإنتاج التسلسلي في إندونيسيا بنقل تكنولوجيا، واكتمل التسليم في 2024. إنها حالة التطوير المشترك الوحيدة في السلسلة؛ والمسوّغات في الملف العاشر. في يونيو 2025 كُشف عن ناقلة جند مدرّعة مشتقة من الهيكل نفسه؛ تُبنى الأولى لدى FNSS والثانية لدى Pindad، والتسليم مخطط لنهاية 2026.
أين يقف أتماجا في إندونيسيا؟
وُقّع في 25 يناير 2024 عبر PT Republik Defensindo عقد 45 صاروخ أتماجا مع وحدات التحكم بالنيران والمحطات للبحرية الإندونيسية؛ إندونيسيا أول عميل تصديري لأتماجا. في 11 يونيو 2025 وقّعت روكيتسان اتفاقية إنتاج مشترك وتسليم مع PT Republik Defence Indonesia وعقداً مع أحواض سفينة لدمج أتماجا على منصتين بحريتين لوزارة الدفاع الإندونيسية. وفي يوليو 2025 نُقل أن PT PAL اختارت روكيتسان لفرقاطات فئة ميراه بوتيه؛ يسجّل الملف ذلك تقريراً.
هل تبني بايكار مصنعاً في إندونيسيا؟
في 12 فبراير 2025 خلال زيارة الرئيس أردوغان لجاكرتا وقّعت بايكار وريبوبليكورب اتفاقية مشروع مشترك لتصنيع المسيّرات وتجميعها وصيانتها في إندونيسيا؛ وتضم الحزمة نفسها 60 بيرقدار TB3 و9 أقنجي. تقدّم بايكار نقل التكنولوجيا والتدريب، وريبوبليكورب البنية التحتية والاعتماد. لا إعلان يقول إن المصنع دخل الإنتاج؛ وفي 6 مايو 2026 أُضيفت اتفاقية 12 قزل إلما بتسليم مخطط لعام 2028.
أين تسليمات أنكا؟
يغطي عقد فبراير 2023 اثنتي عشرة مسيّرة أنكا-إس وثلاث محطات تحكم أرضية: ست لسلاح الجو وثلاث للجيش وثلاث للبحرية، مع تجميع ست منها لدى PTDI وبرنامج تعويضات. تضع التقارير القيمة عند نحو 300 مليون دولار والتسليم بعد 32 شهراً من سريان العقد؛ وشوهدت أول أنكا-إس في قاعدة سوباديو الجوية في أكتوبر 2025. يكتب الملف التسليم «جارياً»؛ لم يُعلَن موعد الاكتمال.
من يموّل فرقاطتي إستيف؟
وُقّع عقد السفينتين بين TAIS ووزارة الدفاع الإندونيسية في معرض IDEF في يوليو 2025؛ وفي 20 يناير 2026 وقّعت برزان القابضة القطرية مع TAIS في معرض DIMDEX عقد تمويل بمليار دولار. إنه المثال الوحيد لنمط «الحزمة الممولة من طرف ثالث» المعرَّف في ملف البحرية من السلسلة. إندونيسيا أول عميل تصديري لفئة إستيف.
ما البدائل التي كانت أمام إندونيسيا؟
في المقاتلات فرنسا (42 رافال، فبراير 2022؛ تسليم أول ثلاث في 23 يناير 2026) والولايات المتحدة (مذكرة إف-15 لم تتقدم في 2026) وكوريا الجنوبية (تطوير مشترك لكيه إف-21؛ انتهى الإنتاج المشترك في يونيو 2026 ويُبحث الشراء المباشر)؛ وفي الغواصات نافال غروب (غواصتا سكوربين، 28 مارس 2024، تُبنيان لدى PT PAL)؛ وفي الفرقاطات فينكانتييري (ست فريم وفرقاطتا مايسترالي، يونيو 2021). نما الخط التركي إلى جانب تلك البرامج في طبقاته؛ لا يدّعي الملف تفوّقاً.
ماذا حصلت تركيا من إندونيسيا؟
لا تدفق عكسي موثّق للمنتجات. ما يعود هو الحجم والشركاء: Pindad وPTDI وPT PAL وريبوبليكورب شركاء إنتاج للمنتجات التركية، ورأس المال القطري يموّل خط إستيف.
أين تقع هذه العلاقة في السلسلة؟
الملف الثنائي الخامس وأعلى درجة: 86 من 100. سجّل البرنامج الواحد في الملف العاشر 85؛ والعلاقة كلها أعلى بنقطة لأن قآن وأتماجا وإستيف وخطوط المسيّرات كلها تحمل إنتاجاً مشتركاً. باكستان تصميم مشترك، والسعودية توطين، وقطر رأس مال؛ وإندونيسيا شراكة في كل طبقة.
ماذا يعني مؤشر EM-PFI؟
إندونيسيا والصناعة الدفاعية التركية: 86 من 100، الطرف الأعلى من نطاق «خيار قوي». درجة كاملة في نقل التكنولوجيا والإنتاج المحلي والتحديث؛ منخفضة في اللوجستيات لبعد المسافة مع تعويض بالتجميع المحلي؛ متوسطة في التسليم لأن قآن برنامج عشر سنوات. تقدير تحريري من إنفانتر ميديا.
لماذا «نمط العميل الأول»؟
إندونيسيا أول عميل تصديري لأتماجا (يناير 2024) وقآن (2025) وفئة إستيف (2025)، وأول مشترٍ أجنبي لبيرقدار TB3. لا بلد آخر في السلسلة عميل أول في هذا العدد من المنظومات التركية. إنه نمط يتحمل فيه المشتري المخاطرة ويحصل في المقابل على إنتاج مشترك.
لماذا لم تُكتب معظم القيم؟
لم تُعلَن رسمياً قيم عقود قآن وTB3/أقنجي وقزل إلما وأتماجا وكابلان؛ توجد أرقام صحفية لأنكا وقآن ويعلّمها الملف أرقاماً صحفية. تمويل إستيف (مليار دولار) هو الرقم الرسمي الوحيد، أُعلن مع عقد برزان.
هل أثّرت مسألة كيه إف-21 في الخط التركي؟
يسجّل الملف ذلك قرار برنامج بين كوريا وإندونيسيا: انتهى الإنتاج المشترك في يونيو 2026 وتبحث إندونيسيا الشراء المباشر. وُقّع عقد قآن قبل ذلك بسنة؛ ولم يُعلَن رابط رسمي بين البرنامجين. لا يكتب الملف سببية.
ما التالي؟
في الجدول الموثّق: اكتمال تسليمات أنكا، وأول تسليم لناقلة كابلان (مخطط لنهاية 2026)، وبناء إستيف، وخط تسليم قآن على عشر سنوات، وقزل إلما (مخطط 2028). بدء إنتاج مصنع بايكار وريبوبليكورب ودمج ميراه بوتيه في مرحلة التقارير. يكتب هذا الملف ما وُقّع أو سُلّم فقط.
ملفات أخرى من السلسلة
تتجاوز سلسلة «لماذا اختاروا الصناعات الدفاعية التركية» عناوين التصدير الفردية لتفحص حاجة المشتري والبدائل المطروحة وبنية العقد.
- لماذا تختار دول الخليج المسيّرات التركية؟
- لماذا تستثمر الإمارات في الصناعات الدفاعية التركية؟
- لماذا تنمو الصناعات الدفاعية التركية في البلقان؟
- لماذا تتجه دول آسيا الوسطى إلى المسيّرات التركية؟
- العلاقات الدفاعية الصناعية بين باكستان وتركيا
- العلاقات الدفاعية الصناعية بين بولندا وتركيا
- العلاقات الدفاعية الصناعية بين السعودية وتركيا
- العلاقات الدفاعية الصناعية بين قطر وتركيا
السلسلة كاملة والتفصيل الإقليمي على صفحة الصادرات الدفاعية التركية (بالتركية).
المصادر والمنهج
- وزارة الخارجية التركية — أول مجلس تعاون استراتيجي رفيع المستوى (12 فبراير 2025)؛ اجتماع 2+2 (9 يناير 2026)
- توساش ووزارة الدفاع الإندونيسية — الاتفاق الإطاري لقآن (Indo Defence، 11 يونيو 2025) والعقد التجاري (IDEF، 26 يوليو 2025)؛ عقد أنكا (فبراير 2023)
- بيانات FNSS — اكتمال تسليم كابلان (2024)؛ الكشف عن ناقلة الجند (Indo Defence 2025)
- بيانات روكيتسان — الإنتاج المشترك مع PT Republik Defence Indonesia والدمج مع أحواض سفينة (11 يونيو 2025)؛ جينز — عقد 45 أتماجا (25 يناير 2024)
- بيانات بايكار — مشروع ريبوبليكورب و60 TB3 و9 أقنجي (12 فبراير 2025)؛ قزل إلما (6 مايو 2026)
- TAIS وبرزان القابضة — عقد إستيف (IDEF، يوليو 2025)؛ عقد التمويل (DIMDEX، 20 يناير 2026)
- بيانات داسو ونافال غروب وفينكانتييري — رافال (2022؛ التسليم يناير 2026)، سكوربين (مارس 2024)، حزمة فريم (يونيو 2021)
- الصحافة الدفاعية الدولية — تقديرات القيم والبنود في حالة تقرير مُعلَّمة في الجداول
ملاحظة منهجية. كُتب كل بند بحالته — عقد، اتفاقية، تقرير، خطة — ولم تُقدَّم التقارير والخطط بوصفها عقوداً. قيمتا قآن وأنكا مُعلَّمتان رقمين صحفيين؛ والقيم الأخرى غير معلنة فلم تُكتب. قرارا إف-15 وكيه إف-21 أُعطيا سياقاً بوصفهما قرارين إندونيسيين لا سبباً للخط التركي؛ لا ادعاء تفوّق. كُتب جدول تسليم قآن خطةً دون تنبؤ. مؤشر EM-PFI تقدير تحريري من إنفانتر ميديا وليس مؤشراً رسمياً.