Почему турецкая бронетехника продаётся за рубеж: четыре производителя, шесть ступеней, одна модель (2011–2026)
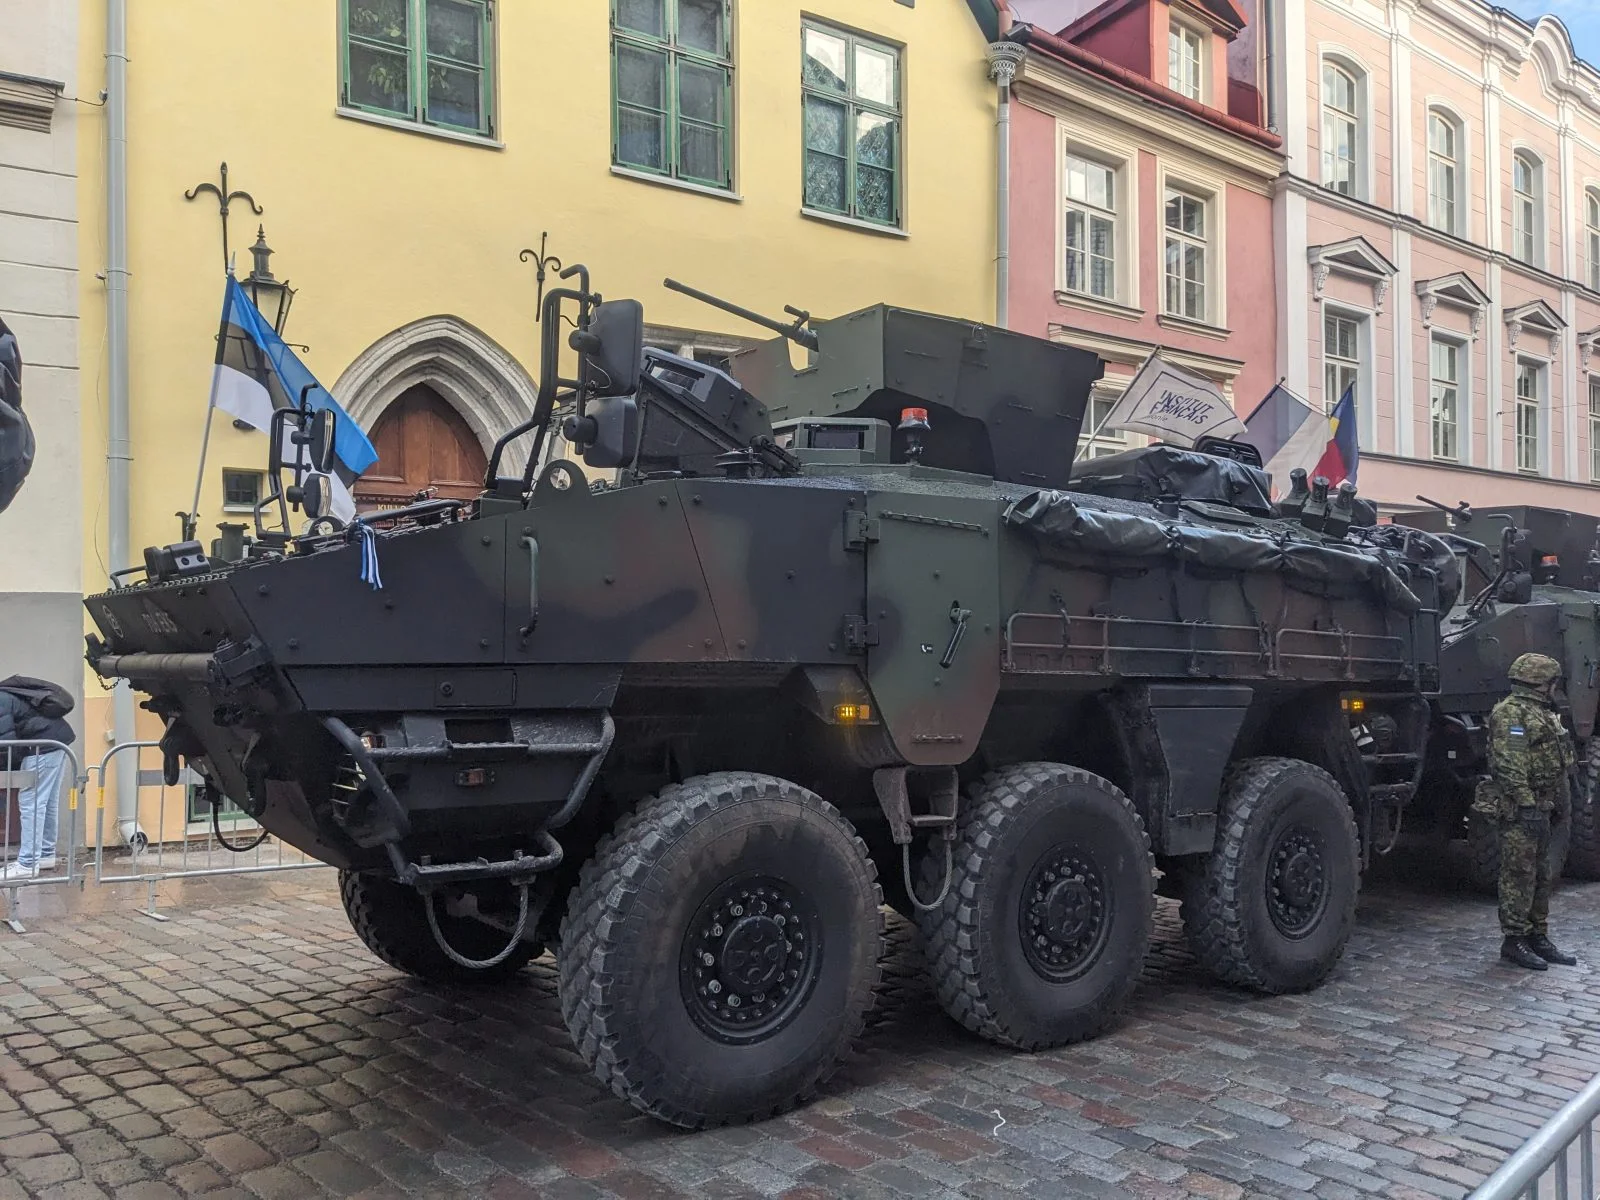
У экспортного успеха турецкой бронетехники нет одной причины. Четыре производителя — Otokar, BMC, Nurol Makina, FNSS — продают линейку классов от минозащищённого 4×4 до боевой машины 8×8 и среднего танка на шести промышленных ступенях от прямой закупки до совместной разработки. Поставка за двенадцать месяцев на Балтике, 1 059 машин локального производства в Румынии, совместная компания в Абу-Даби, пятнадцатилетняя лицензионная линия в Паханге, минозащищённый парк в Сахеле. Файл сводит двенадцать покупателей в одну таблицу и выводит модель.
Это двадцать четвёртый файл серии и первый тематический. Предыдущие двадцать три разбирали покупателей по одному; данные файлов об Эстонии, Румынии, ОАЭ и Африке (на турецком) и о Катаре, Индонезии и Малайзии здесь не повторяются, а даются ссылками. Задача этого файла другая: прочитать бронетехнику как продуктовую линию и назвать компоненты, которые двигают экспорт. Правила прежние: контракт, соглашение, дар и сообщение пишутся раздельно; конкурирующие линии — отдельные слои; утверждений о превосходстве нет. Турецкий оригинал здесь.
Короткий ответ: четыре производителя, шесть ступеней, одна модель
Бронетехника — единственная продуктовая линия серии с примером на каждой ступени шестиступенчатой шкалы сотрудничества. Прямая закупка в Эстонии и Кении, локальное производство в Румынии и Малайзии, совместное предприятие в ОАЭ, совместная разработка в Индонезии; между ними — NMS, первым клиентом которого стал Катар, Ejder Yalçın для жандармерии Сенегала и Kirpi II, подаренные Боснии. За этой широтой стоят две вещи: четыре производителя предлагают разные корпуса под класс угрозы, а контрактную модель можно подобрать под ожидание покупателя по промышленной доле. Одной фразой: покупатель описывает угрозу, бюджет и промышленное ожидание — линия отвечает на все три. Компонент, который этот файл добавляет к турецкому пакету, — широта классов × широта ступеней.
| Покупатель | Машина | Производитель | Количество · сумма | Дата | Ступень / статус |
|---|---|---|---|---|---|
| Румыния | COBRA II 4×4 | Otokar | 1 059 · ~€857 млн | 27 ноя 2024 | Локальное производство (781 в Медиаше); первая поставка 17 янв 2026 |
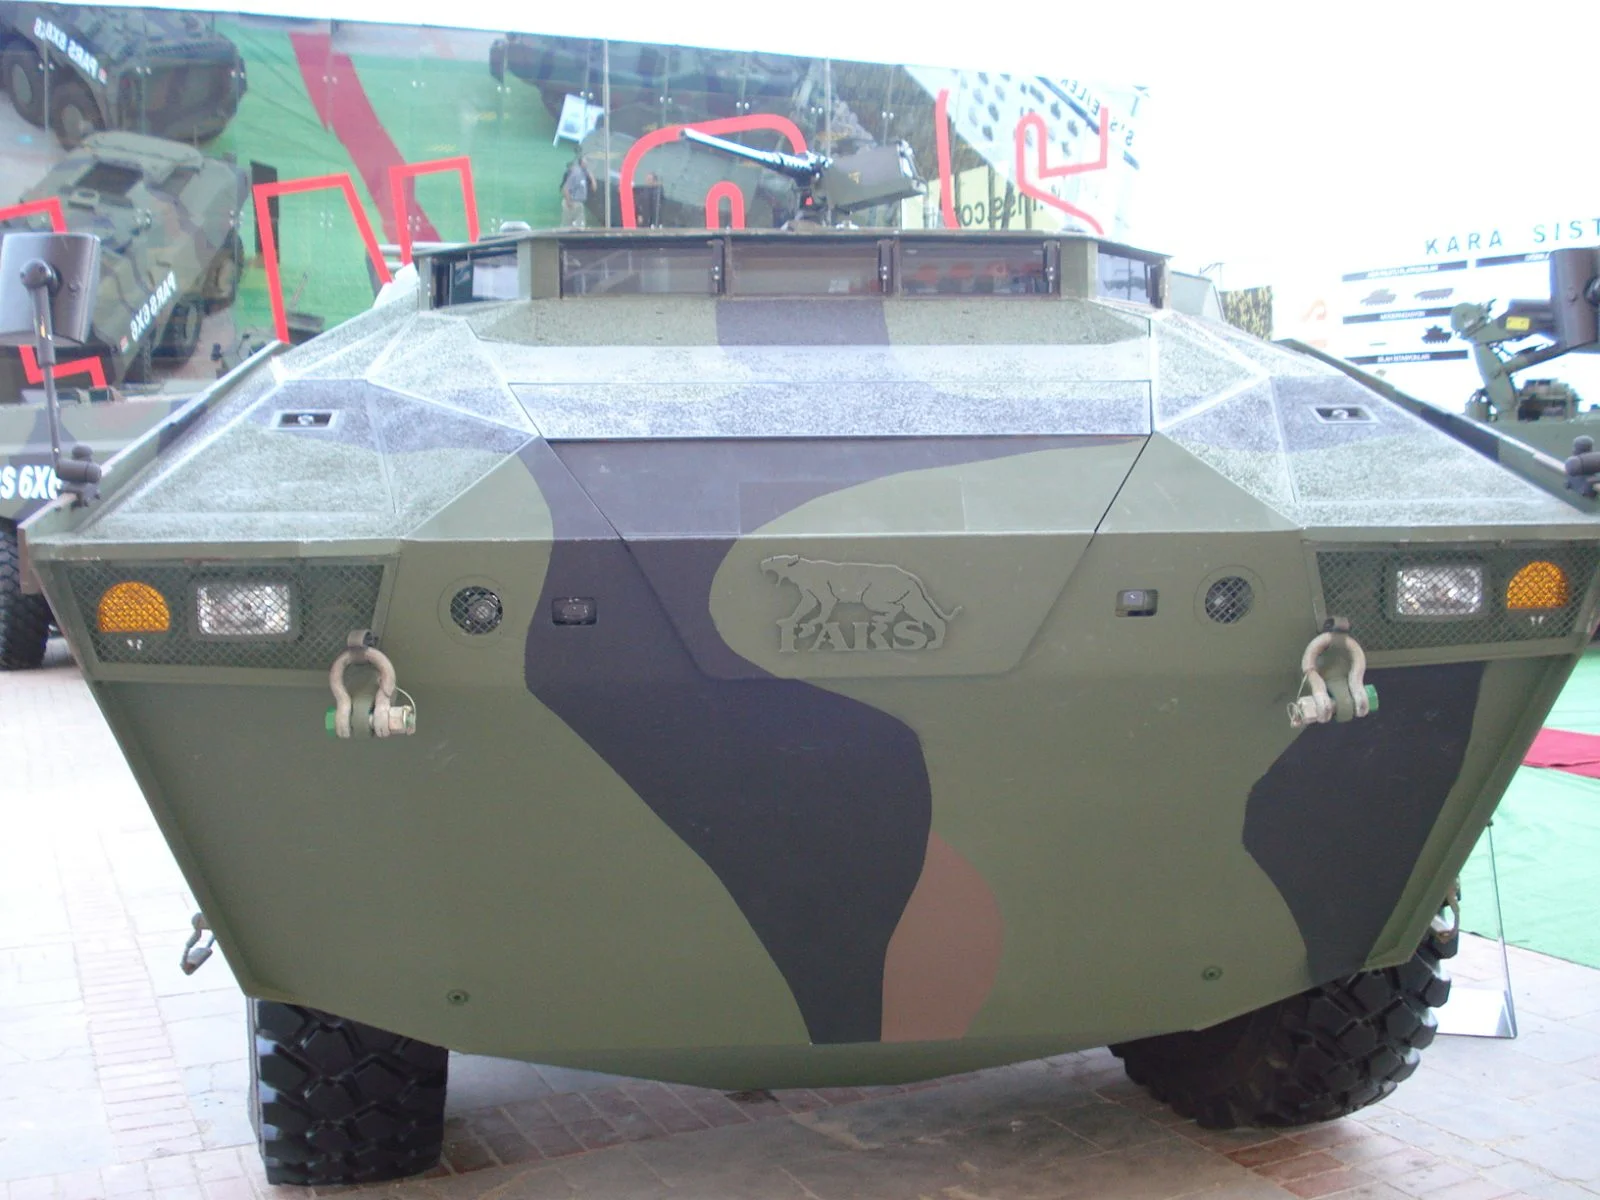
| Малайзия | AV8 Gempita 8×8 | FNSS / DEFTECH | 257 · $559 млн (LoA) | Июнь 2011 | Лицензионное производство; Паханг с 2014 |
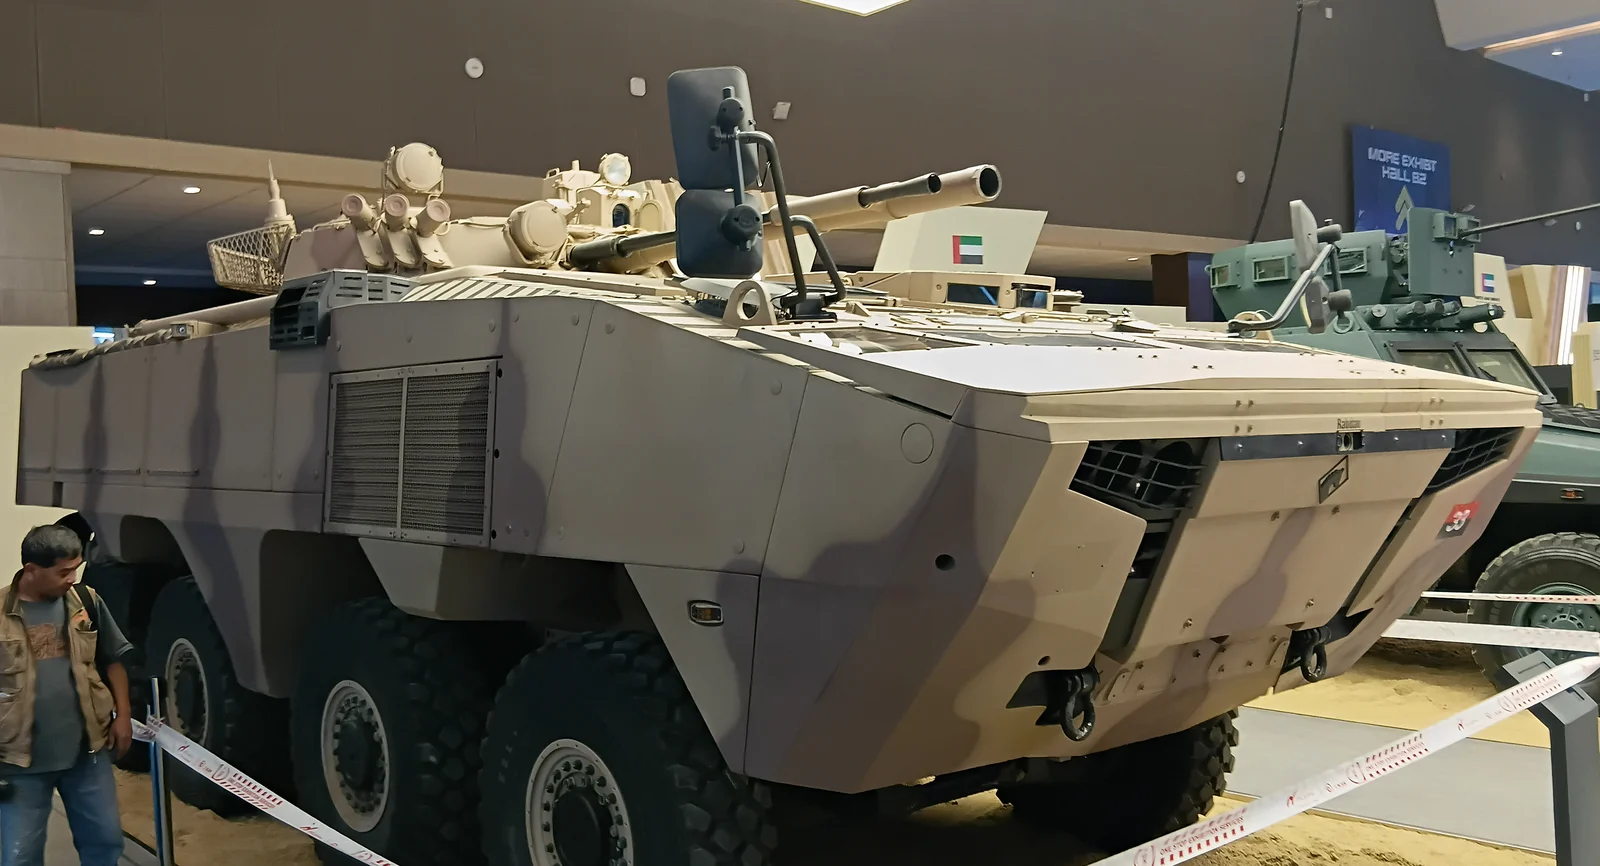
| ОАЭ | Rabdan 8×8 | Otokar / Al Jasoor | 400 · ~2 млрд дирхамов | IDEX 2017 | Совместное предприятие; Tawazun Industrial Park |
| Оман | PARS III 6×6/8×8 | FNSS | 172 · не раскрыто | — | Контракт; поставка |
| Эстония | ARMA 6×6 + NMS 4×4 | Otokar; Nurol Makina | количество не раскрыто · ~€130 млн | 18 окт 2023 | Прямая закупка; ~50 машин март 2025; допзаказ на 230 |
| Кения | HIZIR 4×4 | — | 118 · $91,4 млн | Янв 2021 | Прямая закупка; поставка 2022–2023 |
| Катар | Kirpi II, Amazon; Ejder Yalçın, NMS | BMC; Nurol Makina | 50 + 35; 342 + 214 · не раскрыто | DIMDEX 2018 | Контракт; число поставленных не раскрыто |
| Индонезия | Средний танк KAPLAN MT; БТР KAPLAN | FNSS / PT Pindad | 18 · не раскрыто | 2019; июнь 2025 | Совместная разработка; 18 машин к 2024; БТР — план на конец 2026 |
| Чад | NMS 4×4, Ejder Yalçın | Nurol Makina | более 150 (2024) | 2018→ | Прямая закупка |
| Тунис | Kirpi, Ejder Yalçın, Vuran | BMC; Nurol Makina | Kirpi 233 (первый экспорт 2014) | 2014→ | Прямая закупка; поставки Vuran 2022 |
| Сенегал | Ejder Yalçın, Ejder Toma | Nurol Makina | 25 (2018) | 2018 | Прямая закупка; заказчик — Национальная жандармерия |
| Косово | Cobra (башня SARP), Vuran, Kirpi | Otokar; BMC | Kirpi 14 заказано; Vuran — пресса | 2021→ | Контракт; Vuran = пресса |
| Босния и Герцеговина | Kirpi II | BMC | 32 | 2025 | Дар; 4 машины 29 июня 2025 |
| Саудовская Аравия | Производство 4×4/6×6/8×8 и башен (SLIC) | Nurol Makina, FNSS, Aselsan | не раскрыто | 24 июля 2025 | Соглашение о передаче технологий; производство не началось |
Таблица говорит три вещи. Масштаб: три контракта — Румыния, Малайзия, ОАЭ — дают больше 1 700 машин, и каждый на своей ступени. География: Балтика, Балканы, Залив, Северная и Западная Африка, Сахель, Юго-Восточная Азия; от таллинской зимы до сухой жары Нджамены. Статус: из четырнадцати строк десять — контракты, одна — дар, одна — соглашение, две — открытые источники. Некоторые покупатели не публикуют количества, и файл их не придумывает.
Первая причина: класс под угрозу
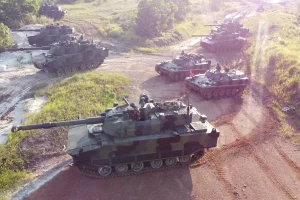
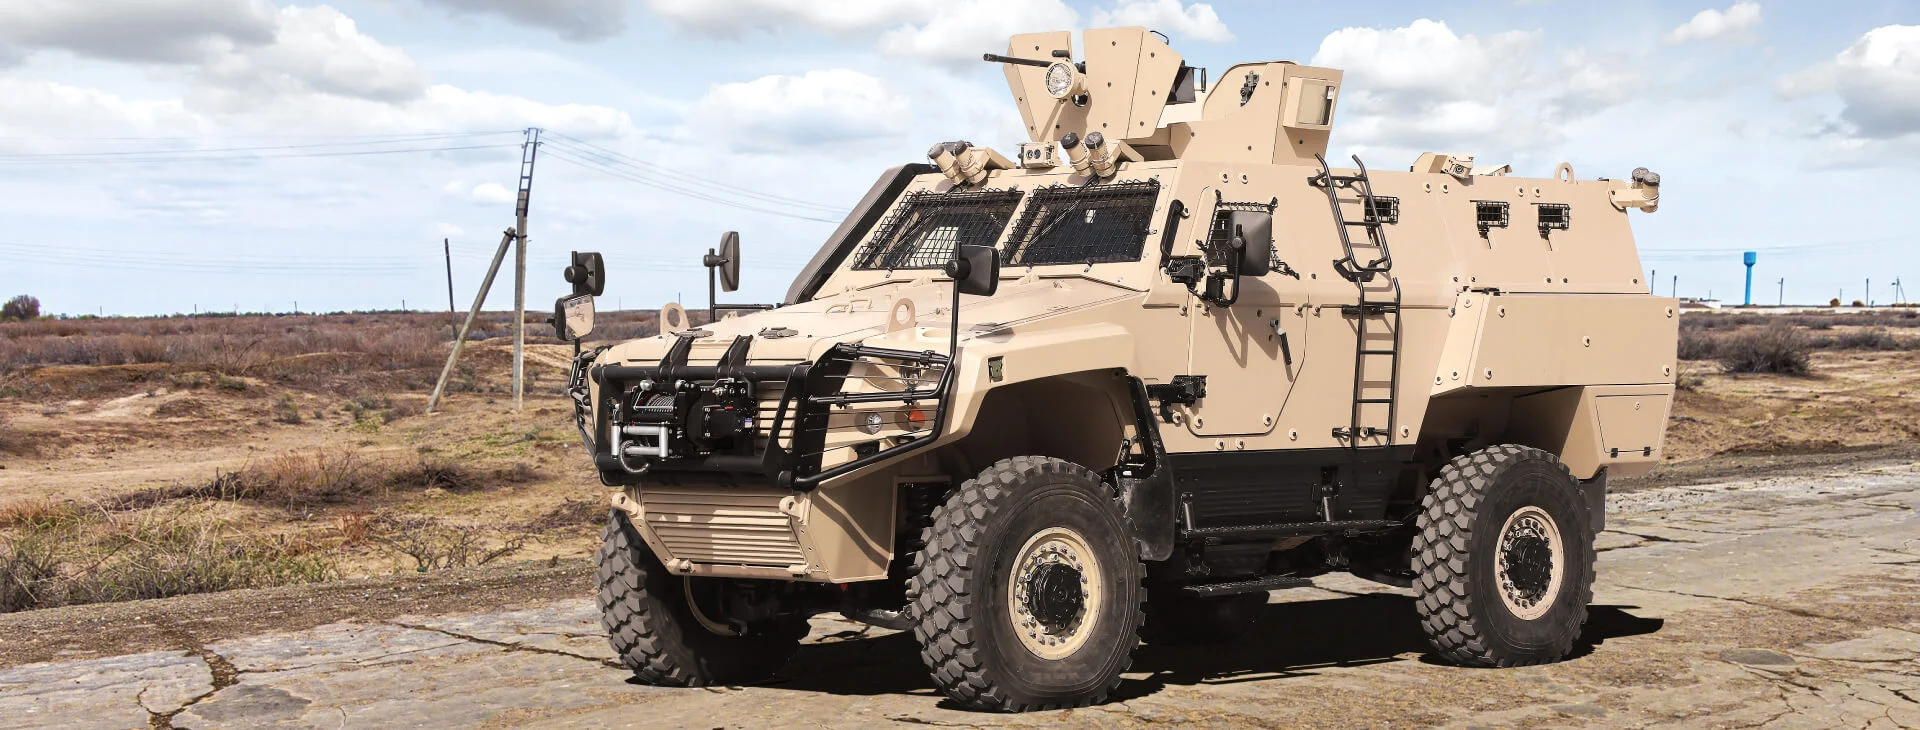
Африканский файл свёл в таблицу, как тип угрозы задаёт класс машины: фугас требует V-образного днища, засада — баллистической защиты и дистанционного модуля, длинный марш — колёс, тяжёлый противник — пушки. Первое преимущество турецкой линии — корпус на всех четырёх строках. В классе минозащищённых 4×4 — Kirpi, HIZIR, Ejder Yalçın и Vuran; в тактических 4×4 — Cobra II и NMS; в колёсных 6×6/8×8 — ARMA, PARS, AV8 и Rabdan; в гусеничных — Tulpar; в средних танках — KAPLAN MT. Кения, покупающая минозащищённый 4×4 для контртеррористических операций, Эстония, пересаживающая бригаду с грузовиков на 6×6, Индонезия, разрабатывающая средний танк для межостровной мобильности, — три класса одной линии.
| Угроза / задача | Искомое свойство | Класс | Турецкий продукт | Пример покупателя |
|---|---|---|---|---|
| Фугас, засада | V-образное днище, гашение удара, баллистика | Минозащищённый 4×4 | Kirpi, HIZIR, Ejder Yalçın, Vuran | Кения, Тунис, Чад, Сенегал |
| Патруль, разведка, командование | Скорость, модульная броня, башня | Тактический колёсный 4×4 | Cobra II, NMS | Румыния, Эстония, Катар, Косово |
| Перевозка пехоты, длинный марш | Вместимость, запас хода, колёса | Колёсный БТР/БМП 6×6–8×8 | ARMA, PARS, AV8, Rabdan | Эстония, Оман, Малайзия, ОАЭ |
| Тяжёлый противник, местность | Пушка, гусеницы, защита | Гусеничная БМП, средний танк | Tulpar, KAPLAN MT | Индонезия |
| Инженерные задачи | Отвал, лебёдка, защита | Инженерная машина | KUNDUZ | — |
Таблица показывает и предел: экспорта основного боевого танка в серии нет, и файл его не пишет. Разбор БТР-4 для Ближнего Востока и нигерийская локализация бронетехники — соседние чтения Envanter Medya; этот файл читает решения покупателей, а не классы.
Вторая причина: скорость
Интервалы, измеренные в серии, близки: Эстония около двенадцати месяцев от контракта до первой поставки, Румыния четырнадцать, Кения около двух лет. Эстонский файл назывался «покупка скорости»: в наборе вариантов RKIK 2023 года строка поставки турецкой линии гласила «~12 месяцев от контракта», финской — «по графику программы», немецко-голландской — «долго». Источник скорости не секрет: все четыре производителя экспортируют с линий, работающих серийно для турецкой армии. Более 2 000 Kirpi служат дома; семейства Cobra и PARS в строю. Покупатель берёт машины с работающей линии, а не проект из очереди. Файл называет это компонентом референс пользователя.
У скорости есть предел, и он тоже в таблице: локальное производство удлиняет календарь. Первые 278 машин Румынии идут из Турции; остальные 781 зависят от выхода линии в Медиаше на мощность, и поставки растянуты на пять лет. Румынский файл поэтому дал поставке 7/10; Эстония получила 9/10. Скорость и промышленная доля тянут в разные стороны, и покупатель выбирает, что ему нужнее.
Третья причина: выбор промышленной доли
Шестиступенчатая шкала была завершена в файле об ОАЭ. Бронетехника — единственная линия с примером на каждой ступени. Таблица ниже пересобирает шкалу только на примерах бронетехники.
| Ступень | Что происходит | Пример из бронетехники | Где строится | Календарь |
|---|---|---|---|---|
| 1. Прямая закупка | Покупается продукт | Эстония ARMA/NMS; Кения HIZIR; Чад, Сенегал, Тунис | Турция | 12–24 месяца |
| 2. Права на обслуживание | Покупатель делает заданное обслуживание | Опубликованного примера нет; в Эстонии оборудование для обслуживания в пакете | Турция | — |
| 3. Совместное / локальное производство | Линия в стране покупателя | Румыния COBRA II (781 в Медиаше); Малайзия AV8 (Паханг); саудовский SLIC (соглашение) | Страна покупателя | 5 лет (Румыния) |
| 4. Совместное предприятие | Создаётся общая компания | ОАЭ Al Jasoor (Otokar + Tawazun), 400 Rabdan | Абу-Даби | 2017→ |
| 5. Передача конструкции | Передаются конструкторские знания | Опубликованного примера нет (в серии — MİLGEM) | — | — |
| 6. Совместная разработка | Продукт проектируется вместе | Индонезия KAPLAN MT (FNSS + PT Pindad) | Обе страны | 2015–2024 |
На второй и пятой ступенях примера из бронетехники нет, и файл оставляет их пустыми. Остальные четыре заполнены, и все созданы за последнее десятилетие: Al Jasoor 2017, KAPLAN MT 2015–2024, линия в Медиаше 2025, линия в Паханге 2014. Покупатель с офсетным ожиданием находит ответ на третьей и четвёртой ступенях; покупатель, которому нужна скорость, остаётся на первой. Третья причина роста экспорта — один и тот же продукт продаётся по двум контрактным моделям: Cobra II ушёл в Косово прямой закупкой, в Румынию — с локальным производством.
Четвёртая причина: открытые цены и полный пакет
Четыре крупных контракта имеют открытые суммы: Эстония около €130 млн, Румыния около €857 млн, Кения $91 415 182, малайзийское письмо о принятии FNSS $559 млн; ОАЭ около 2 млрд дирхамов. Открытость идёт от закупочной системы покупателя, а не от производителя; суммы Катара и Омана не опубликованы. Рядом с ценой — пакет: эстонский контракт включает оборудование для обслуживания и обучение, румынский — интегрированную логистическую поддержку, кенийский — запчасти и обслуживание. Ни один контракт не раскрыл цену за машину, и файл её не вычисляет.
Пятая причина: башня и узлы под парк
Башня БМП-3 на Rabdan сохранила ОАЭ преемственность боеприпасов и подготовки; файл об ОАЭ дал совместимости парка 9/10. Башня Aselsan SARP на Cobra в Косово, соответствие COBRA II стандартам НАТО в Румынии и двенадцать конфигураций AV8 в Малайзии — примеры того же компонента: турецкий корпус, башня и узлы по спецификации покупателя. Это показывает, что линия экспортирует и с башней третьей страны; турецкий узел — опция, а не обязательная часть пакета.
Наборы вариантов у покупателей
В серии задокументированы наборы вариантов трёх покупателей. Файл пишет эти линии как отдельные слои, а не соперников; решение покупателя дано в таблице как «выбрано / не выбрано», без утверждений о превосходстве.
| Покупатель | Турецкое предложение | Другие линии | Критерий, записанный покупателем | Итог |
|---|---|---|---|---|
| Эстония (2023) | ARMA 6×6 | Patria (Финляндия, общая программа бронемашин); немецко-голландские тяжёлые 8×8; подержанная техника | Скорость поставки, пакет | Выбран ARMA, ~€130 млн |
| Румыния (2024) | COBRA II 4×4 | Oshkosh JLTV; Arquus Sherpa | Предложение локального производства | Выбран COBRA II, ~€857 млн; 781 в Румынии |
| ОАЭ (2017) | Rabdan 8×8 (СП) | Enigma 8×8; Patria AMV; семейство Piranha | Производство в стране, башня БМП-3 | Выбран Rabdan, 400 машин |
| Малайзия (2011) | AV8 на базе PARS | Европейские и южноафриканские 8×8 | Местное производство (DEFTECH) | Выбран AV8, 257 машин |
| Кения (2021) | HIZIR 4×4 | Западные и южноафриканские MRAP | Защита личного состава в контртеррористических операциях | Выбран HIZIR, 118 машин |
Общее у пяти строк: критерием покупателя были скорость, местное производство или совместимость парка; огневая мощь не фигурирует нигде. Турецкая линия ответила на эти три. Oshkosh с 25 000 JLTV и норвежский заказ Patria показывают собственный масштаб конкурентов; файл не делает заявлений об этих линиях. Как Bayraktar TB2 стал экспортным продуктом — параллельное чтение по беспилотной линии.
Что изменилось за пятнадцать лет?
Таймлайн показывает три фазы: 2011–2018 — лицензионное производство (Малайзия) и прямые закупки Залива и Африки; 2017–2021 — совместная компания (ОАЭ) и совместная разработка (Индонезия); 2023–2026 — покупатели из НАТО в Европе (Эстония, Румыния) и перенос локального производства в Европу. Поворот — 2024 год: румынский контракт перенёс крупнейшую позицию линии в Европу, завершение KAPLAN MT ввело совместную разработку в строй.
Что официально, а что сообщение
| Позиция | Источник | Статус | Примечание |
|---|---|---|---|
| Румыния 1 059 COBRA II | Минобороны Румынии, Otokar | Официальный контракт | €857 млн; первая поставка 17 янв 2026 |
| Эстония ARMA 6×6 + NMS | RKIK, Otokar | Официальный контракт | ~€130 млн; количество не раскрыто; ~50 машин март 2025 |
| ОАЭ 400 Rabdan | Генштаб ОАЭ, Al Jasoor | Официальный контракт | ~2 млрд дирхамов; IDEX 2017 |
| Малайзия 257 AV8 | Правительство Малайзии, FNSS, DEFTECH | Официальный контракт | Итог поставок не раскрыт |
| Кения 118 HIZIR | Минобороны Кении | Официальный контракт | $91 415 182; поставка 2022–2023 |
| Оман 172 PARS III | FNSS | Контракт | Сумма не раскрыта |
| Катар Kirpi/Amazon/EY/NMS | BMC, Nurol Makina, DIMDEX 2018 | Контракт | Число поставленных не раскрыто |
| Индонезия 18 KAPLAN MT | FNSS, PT Pindad | Официальный контракт | Завершено в 2024; БТР — план |
| Чад 150+, Тунис Kirpi 233, Сенегал 25 | Nurol Makina, BMC, африканский файл | Контракт / открытый источник | Суммы не раскрыты |
| Босния 32 Kirpi II | Минобороны Турции | Дар | 4 машины 29 июня 2025 |
| Саудовские соглашения SLIC | SAMI Land, IDEF 24 июля 2025 | Соглашение о передаче технологий | Производство не началось |
| Ливия, Сомали Kirpi | Открытый источник | Сообщается | Цифры не официальные |
Пустые места таблицы указывают на следующую ступень: если на саудовском SLIC начнётся производство, линия получит второй случай локализации в Заливе; если эстонская допзаказ на 230 машин станет контрактом — второй контракт на Балтике. Сегодня одно — соглашение, другое — объявление.
Оценка EM-PFI
Здесь индекс измеряет всю продуктовую линию, а не одного покупателя. Страновые оценки серии разбросаны: Кения 72, Эстония 76, Румыния 82, ОАЭ 84, Индонезия 85. Оценка линии — взвешенное чтение этого разброса и не заменяет страновых оценок.
| Критерий | Вес | Балл | Обоснование |
|---|---|---|---|
| Оперативная потребность | 20 | 18 | Прямое соответствие классу угрозы; корпуса в четырёх классах |
| Техническое соответствие | 15 | 13 | От 4×4 до среднего танка; основного боевого танка в линии нет |
| География и климат | 10 | 9 | Балтийская зима, жара Сахеля, тропики; двенадцать покупателей |
| Совместимость парка | 10 | 8 | Башня БМП-3, башня SARP, стандарт НАТО |
| Логистика | 10 | 7 | Обслуживание в пакете; права депо в стране редки |
| Стоимость | 10 | 8 | Четыре крупные суммы открыты; разбивки по машинам нет ни в одном контракте |
| Поставка и производство | 10 | 8 | 12–24 месяца при прямой закупке; пять лет при локализации |
| Передача технологий | 5 | 3 | Румыния — производство, ОАЭ — интеграция, Индонезия — совместный проект; Африка — нет |
| Локализация | 5 | 3 | Медиаш, Абу-Даби, Паханг; SLIC — соглашение |
| Путь модернизации | 5 | 4 | Версии Rabdan, БТР KAPLAN, допзаказ Эстонии |
| Итог | 100 | 80 | Сильное предпочтение |
Разбивка повторяет хребет серии: быстрая поставка, средняя промышленная доля. От морской линии её отличают широта классов и число покупателей, от беспилотной — более широкая локализация. Самые низкие критерии линии — передача технологий и локализация; вес африканских закупок тянет среднее вниз.
Риски и ограничения
Этот раздел нужен не для того, чтобы ослабить турецкий продукт, а чтобы файл был пригоден к использованию.
| Позиция | Статус | Что это значит |
|---|---|---|
| Зависимость по узлам | Двигатели и часть башен из третьих стран | Уязвимость в цепочке поставок — оценка |
| Календарь локализации | Румыния — пять лет; мощность Медиаша | Оценка поставки при локализации падает |
| Африканское финансирование | Оборонные бюджеты конкурируют с другими статьями | Календарь заказов может сдвигаться |
| Депо-обслуживание | У большинства покупателей прав в стране нет | Готовность зависит от производителя |
| Нераскрытые количества | Катар, Оман, количество по контракту Эстонии | Линию не измерить; файл не придумывает цифр |
| Основной боевой танк | Экспорта нет | В тяжёлом классе примера нет |
| Дары и открытые источники | Босния; Ливия, Сомали | Не контракты; отдельный статус |
Куда идёт эта линия?
Вернёмся к определению из начала: четыре производителя, шесть ступеней, одна модель. Турецкая линия бронетехники дала двенадцати покупателям класс под их угрозу, цену под их бюджет и контрактную модель под их промышленное ожидание. Эстония хотела скорости и получила её за двенадцать месяцев; Румыния хотела линию и построит 781 машину на своём заводе; ОАЭ хотели партнёра и основали компанию; Индонезия хотела проектировать вместе и сделала средний танк. Ни одна продуктовая линия серии не заполняет столько ступеней; морская линия дальше в передаче конструкции, беспилотная — в масштабе, но ни одна не так широка. Двенадцать покупателей, пятнадцать лет, четыре производителя и три контракта на более чем 1 700 машин — такова мера линии.
Следующая ступень зависит от трёх позиций: старта производства на саудовском SLIC, превращения эстонской дополнительной линии в контракт и выхода Медиаша на мощность. Если случится всё три — линия к 2029 году получит два новых случая локализации в Заливе и Европе; если нет — останется как есть: четыре производителя, четыре заполненные ступени, двенадцать покупателей, а это верхне-средняя ступень серии. Файл записал только подписанное или поставленное.
Линия рядом с Oshkosh, Arquus и Patria
Для читателя, который следит за американской, французской и финской линиями, турецкая линия — ни замена, ни соперник. Oshkosh перешагнул 25 000 JLTV; Patria ведёт многонациональную программу 6×6 с Норвегией среди покупателей; Arquus поставляет логистический парк Чаду. Турецкая линия вошла туда, где покупатель записал критерием скорость, местное производство или совместимость парка, и сделала это с открытыми ценами в четырёх из пяти крупнейших контрактов. Несколько линий сосуществуют на одном рынке, каждая в своём сегменте, и файл не утверждает, какая из них выше. Одна фраза на вынос: турецкая линия бронетехники — единственная в серии, где четыре производителя одновременно закрывают четыре класса угроз и четыре промышленные ступени, и продаётся именно эта широта, а не какая-то одна машина.
Часто задаваемые вопросы
Какие страны эксплуатируют турецкую бронетехнику?
Покупатели, подтверждённые в серии: Эстония (Otokar ARMA 6×6, Nurol NMS 4×4), Румыния (1 059 COBRA II), ОАЭ (400 Rabdan 8×8, Al Jasoor), Малайзия (257 AV8 Gempita, DEFTECH), Оман (172 PARS III), Индонезия (18 KAPLAN MT), Катар (Kirpi, Amazon, Ejder Yalçın, NMS), Кения (118 HIZIR), Чад (NMS и Ejder Yalçın), Сенегал (жандармерия, Ejder Yalçın), Тунис (Kirpi, Ejder Yalçın, Vuran), Косово (Cobra, Vuran) и Босния и Герцеговина (дар Kirpi II). Об использовании Kirpi в Ливии и Сомали сообщается; цифры не официальные.
Какой контракт на турецкую бронетехнику самый крупный?
По количеству и сумме — Румыния: контракт на 1 059 COBRA II от 27 ноября 2024 года, около €857 млн без НДС. До него крупнейшей позицией была малайзийская программа 257 AV8 Gempita (письмо о принятии FNSS на $559 млн, июнь 2011). Контракт ОАЭ на 400 Rabdan — около 2 млрд дирхамов. Три контракта стоят на разных ступенях: локальное производство в Румынии, лицензионное производство в Малайзии, совместное предприятие в ОАЭ.
Почему поставки быстрые?
Интервалы, измеренные в серии: Эстония около двенадцати месяцев от контракта до первой поставки (октябрь 2023 — вторая половина 2024), Кения около двух лет (январь 2021 — 2022/2023), Румыния четырнадцать месяцев (ноябрь 2024 — январь 2026). Общая причина: все четыре производителя экспортируют с линий, уже работающих серийно для турецкой армии — более 2 000 Kirpi на службе, семейства Cobra и PARS в строю. Файл называет это компонентом «референс пользователя»: покупатель берёт машину с работающей линии, а не проект из очереди.
В чём разница между прямой закупкой и локальным производством?
На шестиступенчатой шкале серии прямая закупка (Эстония, Кения) — покупка продукта без промышленной доли и с самой быстрой поставкой. Локальное производство (Румыния: около 781 из 1 059 машин в Медиаше; Малайзия: AV8 в Паханге) создаёт линию в стране покупателя и удлиняет календарь. Совместное предприятие (ОАЭ: Al Jasoor) создаёт общую компанию. Совместная разработка (Индонезия: KAPLAN MT) проектирует продукт вместе с нуля. Бронетехника — единственная линия серии с примерами на каждой ступени.
Какие турецкие компании экспортируют бронетехнику?
Четыре: Otokar (Cobra, Cobra II, ARMA 6×6/8×8, Tulpar; Эстония, Румыния, ОАЭ через Al Jasoor, Косово), BMC (Kirpi, Kirpi II, Amazon, Vuran; Тунис, Катар, Босния, Косово), Nurol Makina (Ejder Yalçın, NMS 4×4, Ejder Toma; Катар, Чад, Сенегал, Тунис, Эстония) и FNSS (семейство PARS, KAPLAN MT, KUNDUZ; Малайзия, Оман, Индонезия). HIZIR — машина кенийского контракта. Соглашения SAMI Land 2025 года с Nurol Makina и FNSS имеют статус соглашений о передаче технологий.
Под какую угрозу проектируется турецкая бронетехника?
Таблица африканского файла: минозащищённые 4×4 с V-образным днищем (Kirpi, HIZIR, Ejder Yalçın, Vuran) — против фугасов и засад; колёсные 6×6/8×8 (ARMA, PARS, AV8, Rabdan) — для длинных маршей и перевозки пехоты; гусеничные машины и средний танк (Tulpar, KAPLAN MT) — против тяжёлого противника. Когда покупатель описывает угрозу, у линии есть корпус под неё; широта классов — первая причина роста экспорта.
Какие альтернативы взвешивали покупатели?
В Румынии — 4×4 вроде Oshkosh JLTV и Arquus Sherpa; в Эстонии — финская линия Patria, немецко-голландские тяжёлые 8×8 и подержанная техника; в ОАЭ — Patria AMV и семейство Piranha по лицензии. Файл пишет эти линии как отдельные слои, а не соперников, и не утверждает превосходства; решение покупателя дано в таблице как «выбрано / не выбрано».
Почему цены открыты?
Потому что их публикуют закупочные системы покупателей: RKIK Эстонии ~€130 млн, Минобороны Румынии ~€857 млн (4,26 млрд леев), Минобороны Кении $91 415 182, малайзийское письмо о принятии FNSS $559 млн, Генштаб ОАЭ ~2 млрд дирхамов. Ни один контракт не раскрыл цену за машину; суммы Катара и Омана не опубликованы. Файл пишет только открытые цифры.
Есть ли передача технологий?
Есть, и она зависит от покупателя: Румыния получает серийно-производственную компетенцию, но не права на конструкцию; Al Jasoor в ОАЭ получил производственную и интеграционную компетенцию; KAPLAN MT в Индонезии спроектирован совместно; AV8 в Малайзии — лицензионное производство. В Эстонии и африканских закупках опубликованного пункта о передаче нет. Саудовские соглашения по SLIC с Nurol Makina и FNSS носят заголовок передачи технологий; производство не началось.
Каковы риски?
Таблица рисков файла: зависимость от третьих стран по двигателям и части башенных узлов; срок выхода локальной линии на мощность (Румыния — пять лет); хрупкость финансирования и отсутствие депо-обслуживания в стране при африканских закупках; нераскрытые числа поставок в Катаре и Омане. Это ограничивает измеримость, а не продукт.
Что измеряет индекс EM-PFI здесь?
Не одну страну, а всю продуктовую линию: по потребности, поставке, промышленной доле и модернизации турецкая экспортная линия бронетехники получает 80/100, диапазон «сильное предпочтение». Страновые оценки различаются: Кения 72, Эстония 76, Румыния 82, ОАЭ 84, Индонезия 85. Оценка линии — взвешенное чтение этого разброса и редакционная оценка Envanter Medya.
Kirpi и Cobra II — один класс?
Нет. Kirpi — минозащищённая машина класса MRAP компании BMC; Cobra II — тактическая колёсная бронемашина 4×4 компании Otokar. Обе на службе в турецкой армии, обе экспортированы: Kirpi — в Тунис и Катар, Cobra II — в Румынию.
Почему Rabdan несёт башню БМП-3?
Армия ОАЭ уже эксплуатировала БМП-3; та же башня на Rabdan 8×8 сохранила преемственность боеприпасов и подготовки. Файл называет это «башней под парк»: турецкий корпус с башней, подобранной под парк покупателя. Cobra в Косово с башней Aselsan SARP — та же логика с турецким узлом.
Считаются ли дары экспортом?
Файл держит дары в отдельном статусе: 32 Kirpi II Боснии и Герцеговине и 12 Kirpi Сомали — дары, а не контракты. Балканский файл читал модель дара вместе с компонентом «референс внутри альянса»; здесь дары стоят отдельной строкой таблицы портфеля.
Что дальше?
По подтверждённому календарю: линия в Медиаше строит 781 машину до 2029 года, дополнительная линия Эстонии на 230 NMS и ARMA, старт производства на саудовском SLIC, поставка индонезийского БТР KAPLAN (план — конец 2026). Новых контрактов по Оману и Катару не объявлено. Файл записал только подписанное или поставленное.
Другие файлы серии
Серия «Почему выбрали турецкий ОПК» выходит за рамки отдельных экспортных заголовков и разбирает потребность покупателя, альтернативы на столе и структуру контракта. Файлы о бронетехнике, на которые опирается этот:
- Почему Эстония выбрала турецкую бронетехнику? (на турецком)
- Почему Румыния купила COBRA II? (на турецком)
- Почему ОАЭ инвестируют в турецкий ОПК? (на турецком)
- Почему африканские страны выбирают турецкую бронетехнику? (на турецком)
- Оборонно-промышленные связи Катара и Турции
- Оборонно-промышленные связи Индонезии и Турции
- Оборонно-промышленные связи Малайзии и Турции
- Оборонно-промышленные связи Саудовской Аравии и Турции
- Оборонно-промышленные связи Польши и Турции
- Оборонно-промышленные связи Пакистана и Турции
- Почему страны Залива выбирают турецкие беспилотники?
- Почему Центральная Азия обращается к турецким беспилотникам?
Полная серия и региональная разбивка — на хабе турецкого оборонного экспорта (на турецком).
Источники и метод
- Минобороны Румынии и заявления Otokar — контракт COBRA II (27 ноября 2024), СП с Automecanica (2025), первая поставка (17 января 2026)
- Эстонский центр оборонных инвестиций (RKIK) и Otokar — контракт ARMA 6×6 (18 октября 2023), поставки (2024–2025)
- Генштаб ОАЭ и заявления Al Jasoor — 400 Rabdan 8×8 (IDEX 2017)
- Правительство Малайзии, FNSS и DEFTECH — письмо о принятии AV8 Gempita (июнь 2011), первая поставка (декабрь 2014)
- Минобороны Кении — контракт на 118 HIZIR (январь 2021), поставки (2022–2023)
- Заявления FNSS и PT Pindad — совместная разработка KAPLAN MT (2015), контракт (2019), поставка (2024)
- Заявления BMC и Nurol Makina; DIMDEX 2018 — контракты Катара; поставки в Тунис, Чад, Сенегал
- Заявление SAMI Land, IDEF 2025 — соглашения с Nurol Makina, FNSS, Aselsan (24 июля 2025)
- Минобороны Турции — дар Kirpi II Боснии и Герцеговине (29 июня 2025)
- Инвентарные файлы Envanter Medya — хронологии поставок Kirpi и PARS; файлы серии 4, 5, 6, 11, 12, 16, 20–23
Замечание о методе. Файл не создавал новых страновых данных; он перечитал позиции, подтверждённые в страновых файлах серии, на уровне продуктовой линии. Каждая позиция записана со статусом — контракт, соглашение, дар, открытый источник; покупателям без опубликованных количеств цифры не приписаны; цена за единицу не вычислялась. Заявления о боевом применении не включены. Конкурирующие линии (Oshkosh, Arquus, Patria, GDELS/Piranha) даны как отдельные слои; утверждений о превосходстве нет. Региональная обстановка и политический контекст записаны как оценка, а не причина. EM-PFI для всей линии — редакционная оценка Envanter Medya и не заменяет страновых оценок.