Por qué se exportan los blindados turcos: cuatro fabricantes, seis peldaños, un patrón (2011–2026)
El éxito exportador de los blindados turcos no tiene una sola causa. Cuatro fabricantes — Otokar, BMC, Nurol Makina, FNSS — venden una gama de clases que va del 4×4 protegido contra minas al vehículo de combate 8×8 y al carro medio, en seis peldaños industriales que van de la compra directa al codesarrollo. Entrega en doce meses en el Báltico, 1.059 vehículos de producción local en Rumanía, una empresa conjunta en Abu Dabi, una línea bajo licencia de quince años en Pahang, una flota protegida contra minas en el Sahel. Este archivo pone a doce compradores en una tabla y extrae el patrón.
Es el vigesimocuarto archivo de la serie y el primero temático. Los veintitrés anteriores examinaron compradores uno a uno; los datos de los archivos de Estonia, Rumanía y África (en turco) y de EAU, Catar, Indonesia y Malasia se enlazan, no se repiten. La tarea de este archivo es otra: leer los blindados como línea de producto y nombrar los componentes que impulsan la exportación. Las reglas son las mismas: contrato, acuerdo, donación e información se escriben por separado; las líneas rivales son capas aparte; sin afirmación de superioridad. El original turco está aquí.
Respuesta corta: cuatro fabricantes, seis peldaños, un patrón
Los blindados son la única línea de producto de la serie con un ejemplo en cada peldaño de la escala de cooperación de seis peldaños. Compra directa en Estonia y Kenia, producción local en Rumanía y Malasia, empresa conjunta en EAU, codesarrollo en Indonesia; entre medias, el NMS cuyo primer cliente fue Catar, el Ejder Yalçın comprado por la gendarmería de Senegal y el Kirpi II donado a Bosnia. Detrás de esa amplitud hay dos cosas: cuatro fabricantes que ofrecen cascos distintos según la clase de amenaza y modelos contractuales que se ajustan a la expectativa de cuota industrial del comprador. En una frase: el comprador describe su amenaza, su presupuesto y su expectativa industrial; la línea responde a las tres. El componente que este archivo añade al paquete turco es amplitud de clases × amplitud de peldaños.
| Comprador | Vehículo | Fabricante | Cantidad · valor | Fecha | Peldaño / estado |
|---|---|---|---|---|---|
| Rumanía | COBRA II 4×4 | Otokar | 1.059 · ~857 M€ | 27 nov. 2024 | Producción local (781 en Mediaș); primera entrega 17 ene. 2026 |
| Malasia | AV8 Gempita 8×8 | FNSS / DEFTECH | 257 · 559 M$ (carta de aceptación) | Jun. 2011 | Producción local bajo licencia; Pahang desde 2014 |
| EAU | Rabdan 8×8 | Otokar / Al Jasoor | 400 · ~2.000 M de dírhams | IDEX 2017 | Empresa conjunta; Tawazun Industrial Park |
| Omán | PARS III 6×6/8×8 | FNSS | 172 · no publicado | — | Contrato; entrega |
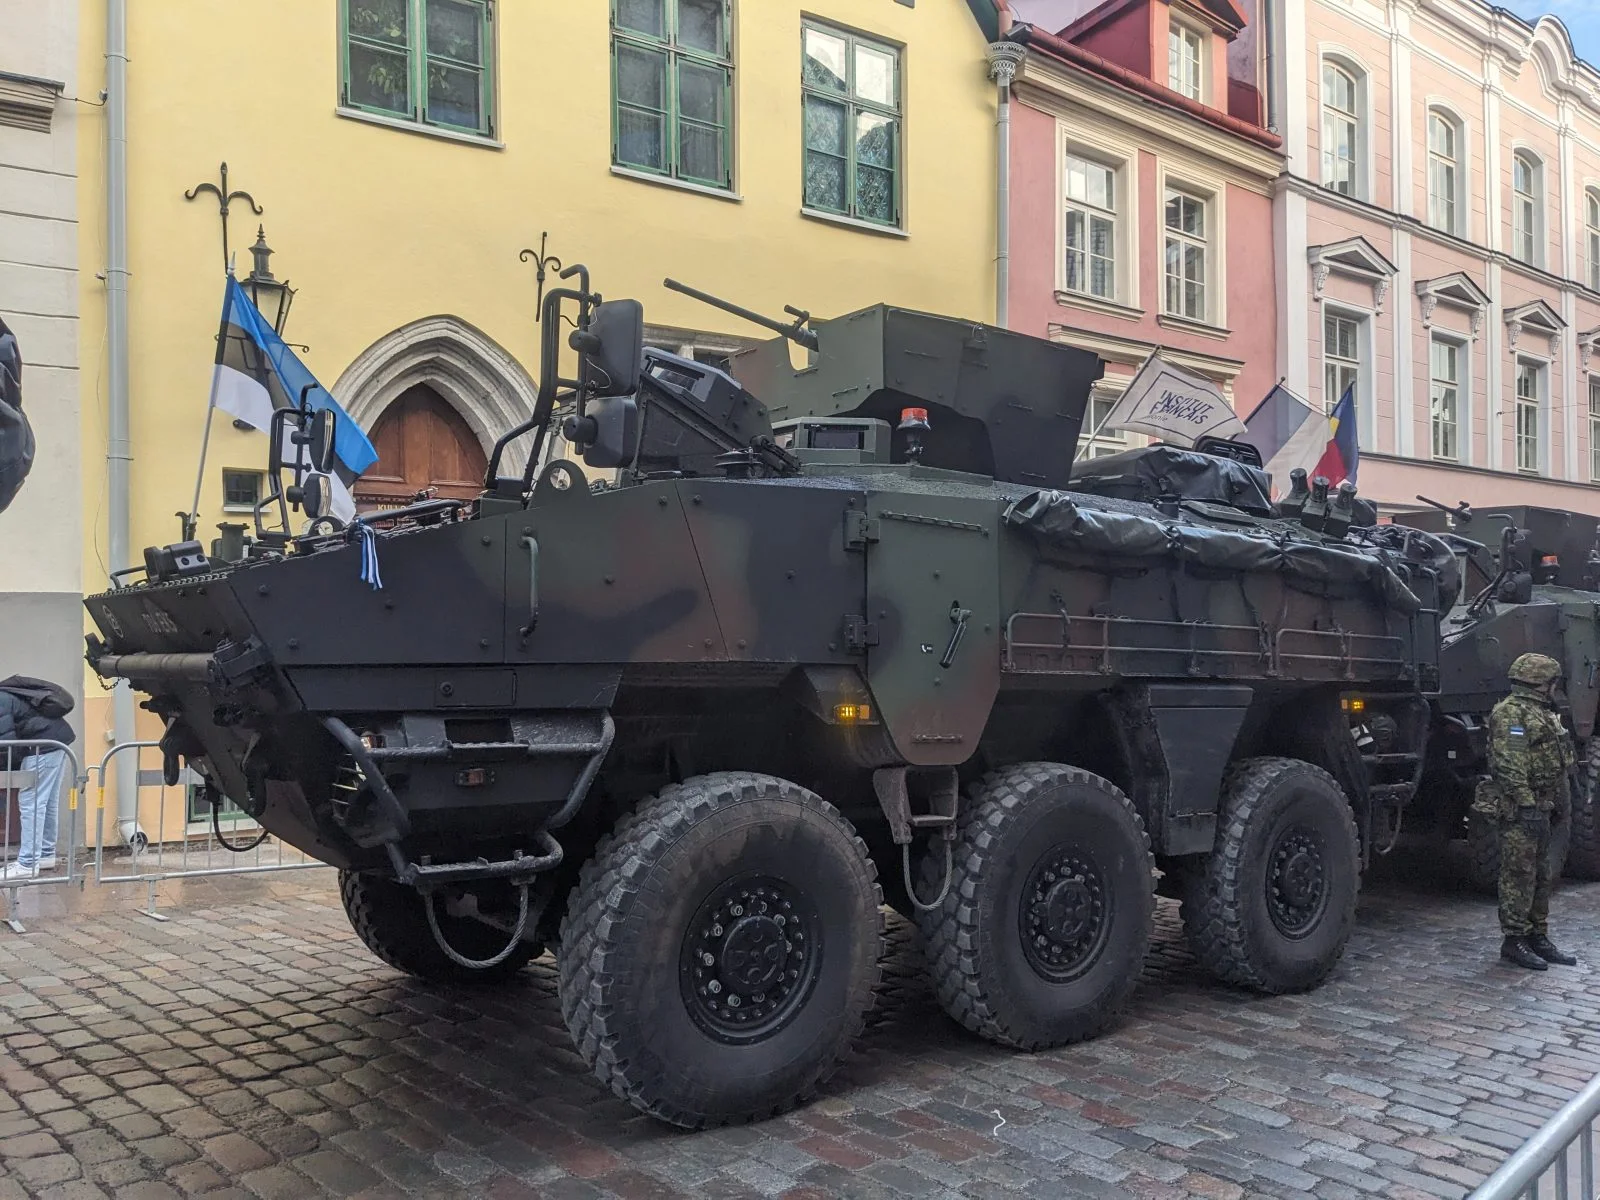
| Estonia | ARMA 6×6 + NMS 4×4 | Otokar; Nurol Makina | cantidad no publicada · ~130 M€ | 18 oct. 2023 | Compra directa; ~50 vehículos mar. 2025; ampliación de 230 |
| Kenia | HIZIR 4×4 | — | 118 · 91,4 M$ | Ene. 2021 | Compra directa; entregados 2022–2023 |
| Catar | Kirpi II, Amazon; Ejder Yalçın, NMS | BMC; Nurol Makina | 50 + 35; 342 + 214 · no publicado | DIMDEX 2018 | Contrato; entregas no publicadas |
| Indonesia | Carro medio KAPLAN MT; APC KAPLAN | FNSS / PT Pindad | 18 · no publicado | 2019; jun. 2025 | Codesarrollo; 18 completos en 2024; APC previsto fin 2026 |
| Chad | NMS 4×4, Ejder Yalçın | Nurol Makina | más de 150 (2024) | 2018→ | Compra directa |
| Túnez | Kirpi, Ejder Yalçın, Vuran | BMC; Nurol Makina | Kirpi 233 (primera exportación 2014) | 2014→ | Compra directa; entregas de Vuran 2022 |
| Senegal | Ejder Yalçın, Ejder Toma | Nurol Makina | 25 (2018) | 2018 | Compra directa; comprador la Gendarmería Nacional |
| Kosovo | Cobra (torre SARP), Vuran, Kirpi | Otokar; BMC | Kirpi 14 pedidos; Vuran prensa | 2021→ | Contrato; Vuran = prensa |
| Bosnia y Herzegovina | Kirpi II | BMC | 32 | 2025 | Donación; 4 entregados 29 jun. 2025 |
| Arabia Saudí | Producción 4×4/6×6/8×8 y torres (SLIC) | Nurol Makina, FNSS, Aselsan | no publicado | 24 jul. 2025 | Acuerdo de transferencia tecnológica; producción no iniciada |
Tres cosas que dice la tabla. Escala: tres contratos — Rumanía, Malasia, EAU — suman más de 1.700 vehículos, cada uno en un peldaño distinto. Geografía: Báltico, Balcanes, Golfo, África del Norte y Occidental, Sahel, Sudeste Asiático; del invierno de Tallin al calor seco de Yamena. Estado: de catorce filas, diez son contratos, una donación, una acuerdo, dos fuentes abiertas. Algunos compradores no publican cantidades y el archivo no las inventa.
Primera razón: la clase según la amenaza
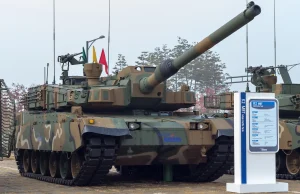
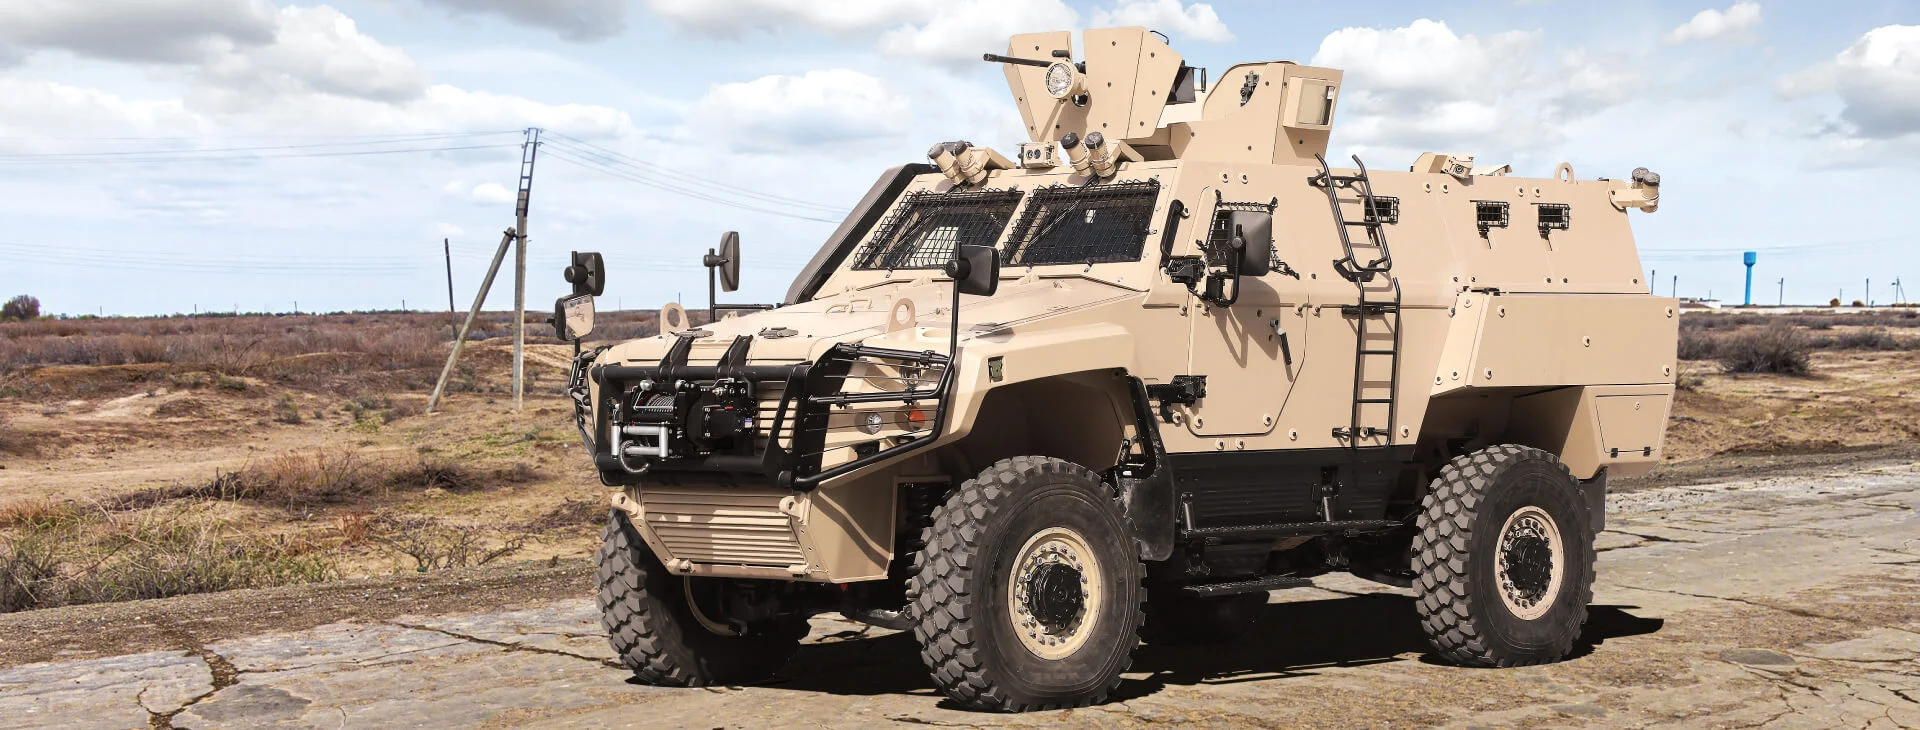
El archivo africano tabuló cómo el tipo de amenaza fija la clase de vehículo: el artefacto explosivo exige casco en V, la emboscada exige protección balística y estación de armas remota, la marcha larga exige ruedas, el adversario pesado exige cañón. La primera ventaja de la línea turca es tener casco en las cuatro filas. En la clase 4×4 protegida contra minas, Kirpi, HIZIR, Ejder Yalçın y Vuran; en 4×4 táctico, Cobra II y NMS; en ruedas 6×6/8×8, ARMA, PARS, AV8 y Rabdan; en cadenas, Tulpar; en carros medios, KAPLAN MT. Kenia comprando un 4×4 protegido contra minas para el contraterrorismo, Estonia comprando un 6×6 para pasar una brigada del camión al blindado, Indonesia desarrollando un carro medio para la movilidad entre islas son tres clases de la misma línea.
| Amenaza / misión | Rasgo buscado | Clase | Producto turco | Ejemplo de comprador |
|---|---|---|---|---|
| Artefacto explosivo, emboscada | Casco en V, absorción de choque, balística | 4×4 protegido contra minas | Kirpi, HIZIR, Ejder Yalçın, Vuran | Kenia, Túnez, Chad, Senegal |
| Patrulla, reconocimiento, mando | Velocidad, blindaje modular, torre | 4×4 táctico sobre ruedas | Cobra II, NMS | Rumanía, Estonia, Catar, Kosovo |
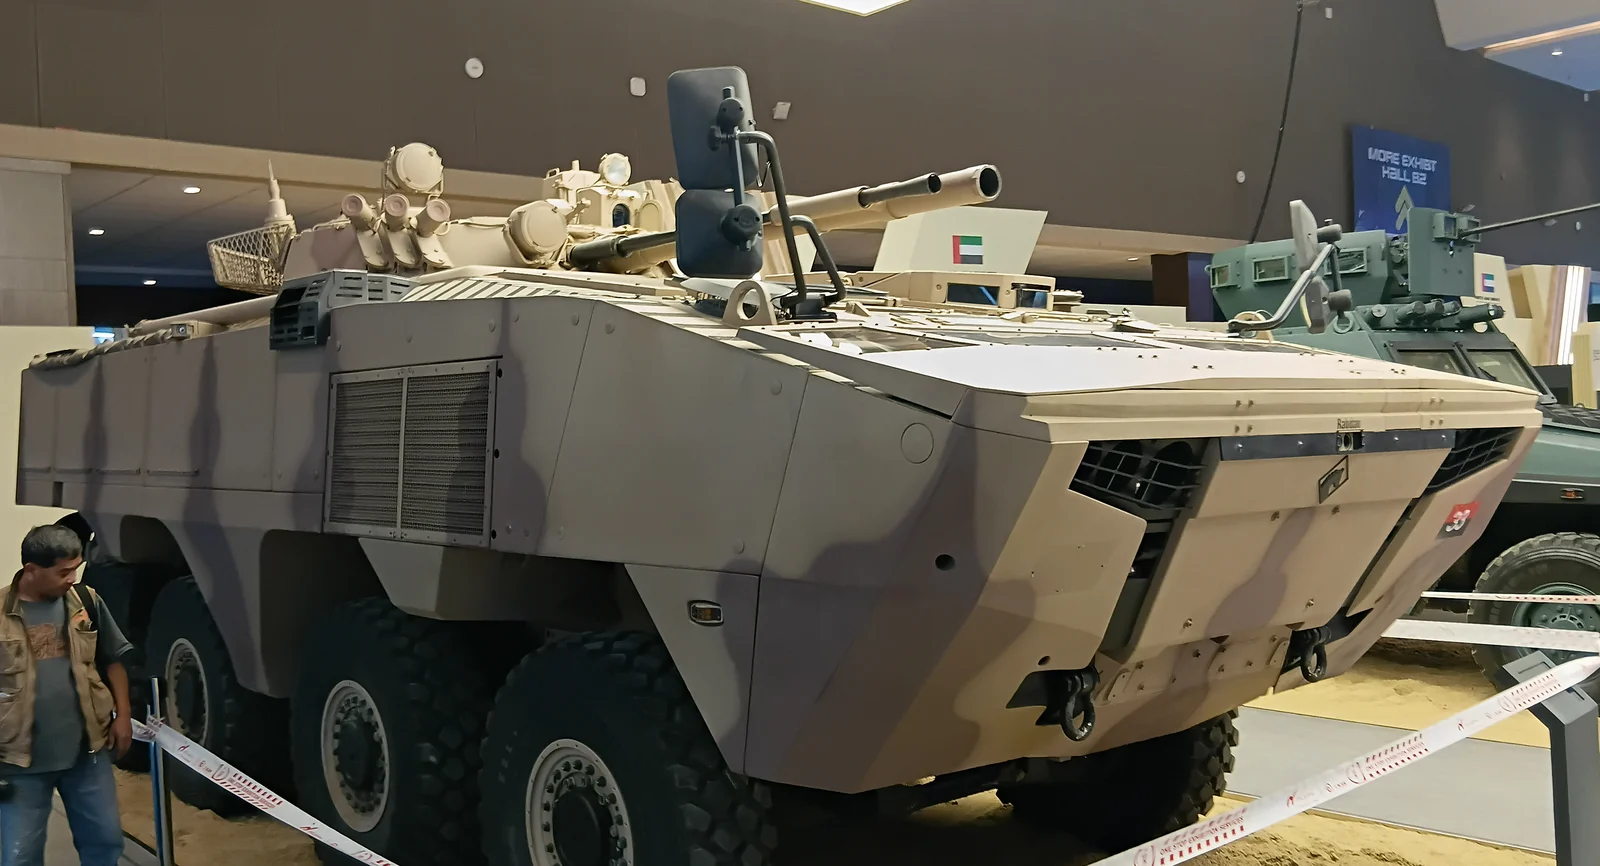
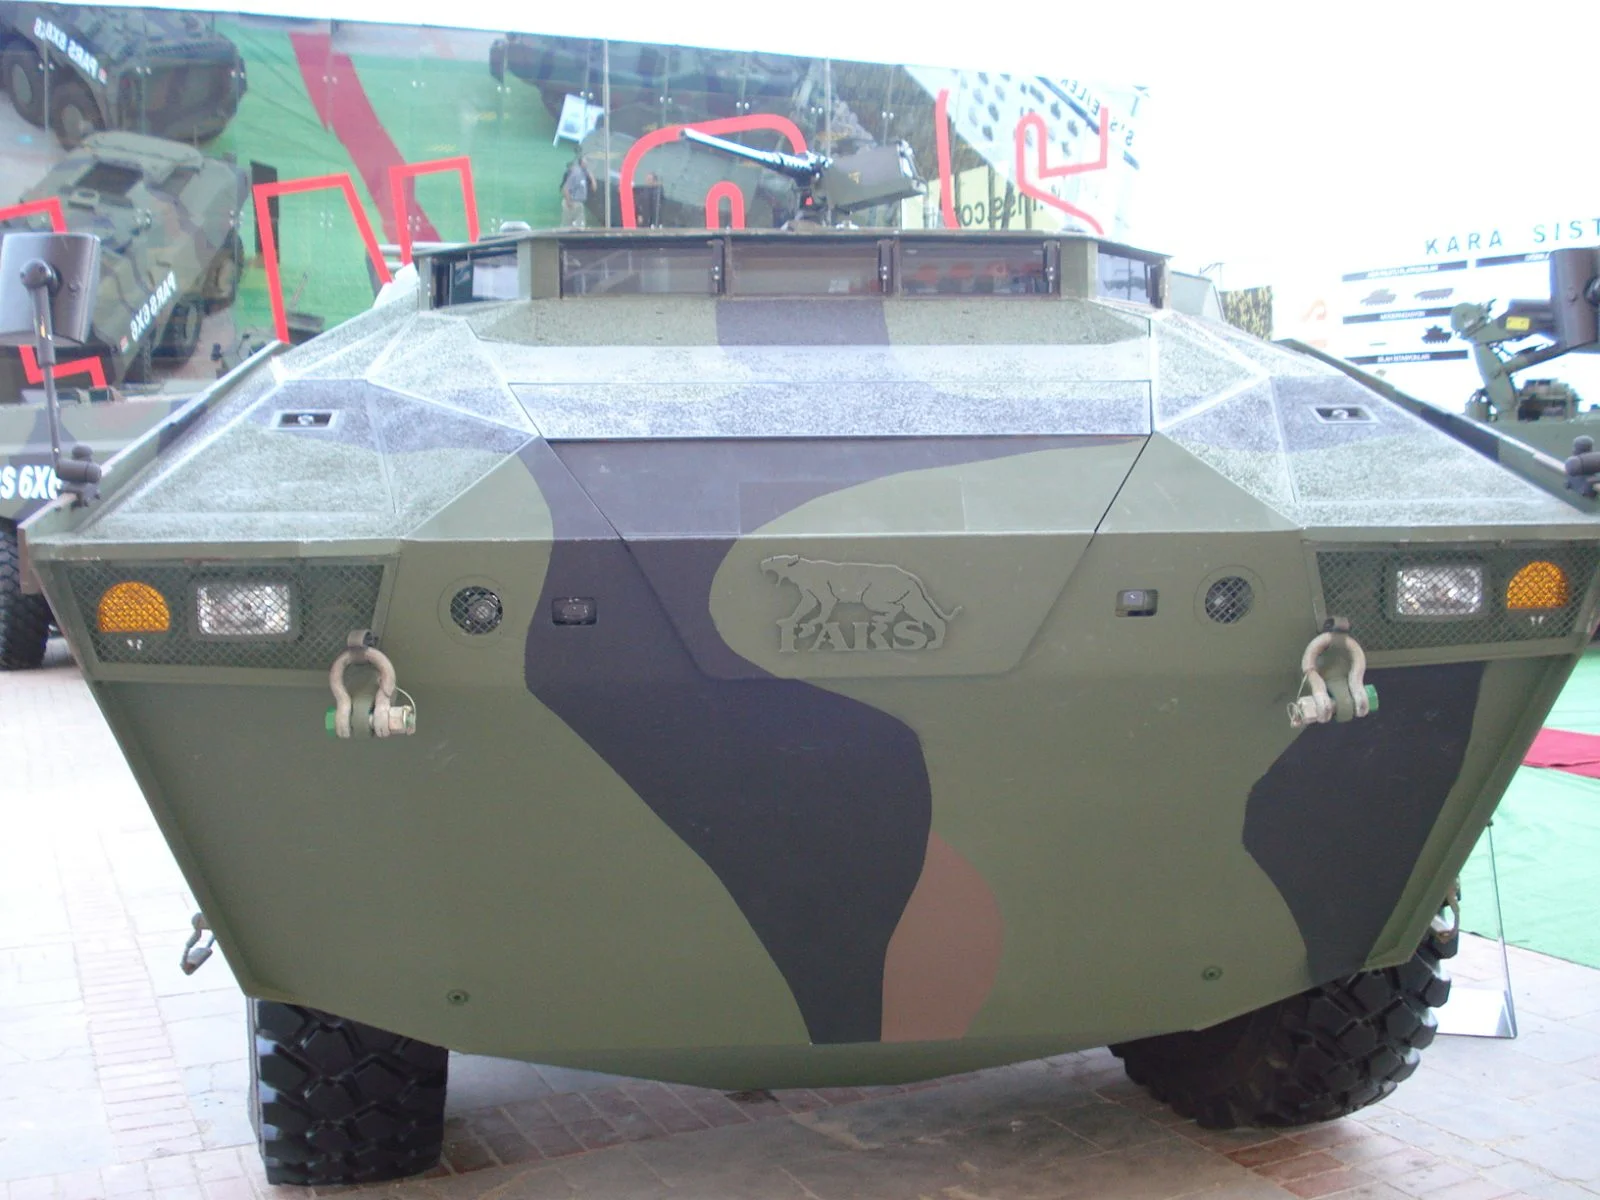
| Transporte de infantería, marcha larga | Capacidad, autonomía, ruedas | APC/IFV sobre ruedas 6×6–8×8 | ARMA, PARS, AV8, Rabdan | Estonia, Omán, Malasia, EAU |
| Adversario pesado, terreno | Cañón, cadenas, protección | IFV de cadenas, carro medio | Tulpar, KAPLAN MT | Indonesia |
| Ingeniería | Pala, cabrestante, protección | Vehículo de ingenieros | KUNDUZ | — |
La tabla también marca el límite: no hay exportación de carro de combate principal en la serie y el archivo no la escribe. El análisis del BTR-4 para Oriente Medio y el dilema de Paramount en Sudáfrica son lecturas vecinas de Envanter Medya; este archivo lee decisiones de compradores, no clases.
Segunda razón: la velocidad
Los intervalos medidos en la serie son parecidos: Estonia unos doce meses del contrato a la primera entrega, Rumanía catorce, Kenia unos dos años. El archivo de Estonia se titulaba «comprar velocidad»: en el conjunto de opciones de la RKIK en 2023, la fila de entrega de la línea turca decía «~12 meses desde el contrato», la de la línea finlandesa «según el calendario del programa», la germano-neerlandesa «larga». La fuente de la velocidad no es un secreto: los cuatro fabricantes exportan desde líneas en producción en serie para las Fuerzas Armadas turcas. Más de 2.000 Kirpi sirven en casa; las familias Cobra y PARS están operativas. El comprador recibe vehículos de una línea en marcha, no un diseño en cola. El archivo lo llama componente de referencia del usuario.
La velocidad tiene un límite, y también está en la tabla: la producción local alarga el calendario. Los primeros 278 vehículos rumanos vienen de Turquía; los 781 restantes dependen de que la línea de Mediaș alcance capacidad, y las entregas se extienden cinco años. Por eso el archivo de Rumanía puntuó la entrega con 7/10; Estonia obtuvo 9/10. Velocidad y cuota industrial tiran en sentidos opuestos, y el comprador elige cuál quiere.
Tercera razón: opciones de cuota industrial
La escala de seis peldaños se completó en el archivo de EAU. Los blindados son la única línea con ejemplo en cada peldaño. La tabla siguiente reconstruye la escala solo con ejemplos de blindados.
| Peldaño | Qué ocurre | Ejemplo de blindados | Dónde se fabrica | Calendario |
|---|---|---|---|---|
| 1. Compra directa | Se compra el producto | Estonia ARMA/NMS; Kenia HIZIR; Chad, Senegal, Túnez | Turquía | 12–24 meses |
| 2. Derechos de mantenimiento | El comprador hace el mantenimiento definido | Sin ejemplo publicado; Estonia tiene equipo de mantenimiento en el paquete | Turquía | — |
| 3. Producción conjunta / local | Se instala una línea en el país comprador | Rumanía COBRA II (781 en Mediaș); Malasia AV8 (Pahang); SLIC saudí (acuerdo) | País comprador | 5 años (Rumanía) |
| 4. Empresa conjunta | Se funda una sociedad compartida | EAU Al Jasoor (Otokar + Tawazun), 400 Rabdan | Abu Dabi | 2017→ |
| 5. Transferencia de diseño | Se entrega el conocimiento de diseño | Sin ejemplo publicado (MİLGEM en la serie) | — | — |
| 6. Codesarrollo | El producto se diseña en común | Indonesia KAPLAN MT (FNSS + PT Pindad) | Ambos países | 2015–2024 |
Los peldaños dos y cinco no tienen ejemplo de blindados y el archivo los deja vacíos. Los otros cuatro están llenos y todos se construyeron en la última década: Al Jasoor 2017, KAPLAN MT 2015–2024, la línea de Mediaș 2025, la línea de Pahang 2014. El comprador con expectativa de offset encuentra respuesta en los peldaños tres y cuatro; el que quiere velocidad se queda en el primero. La tercera razón del crecimiento exportador es que el mismo producto se vende bajo dos modelos contractuales: el Cobra II fue a Kosovo en compra directa y a Rumanía con producción local.
Cuarta razón: precios públicos y paquete completo
Cuatro de los grandes contratos tienen valor público: Estonia unos 130 millones de euros, Rumanía unos 857 millones de euros, Kenia 91.415.182 dólares, la carta de aceptación malasia de FNSS 559 millones de dólares; EAU unos 2.000 millones de dírhams. La apertura viene del sistema de contratación del comprador, no del fabricante; los valores de Catar y Omán no se publicaron. Junto al precio está el paquete: el contrato estonio cubre equipo de mantenimiento y formación, el rumano apoyo logístico integrado, el keniano repuestos y mantenimiento. Ningún contrato reveló el precio por vehículo y el archivo no lo calcula.
Quinta razón: torre y subsistemas ajustados al parque
La torre de BMP-3 del Rabdan preservó la continuidad de munición y formación de EAU; el archivo de EAU puntuó la compatibilidad del parque con 9/10. La torre Aselsan SARP en los Cobra de Kosovo, el ajuste del COBRA II al estándar OTAN en Rumanía y las doce configuraciones del AV8 en Malasia son ejemplos del mismo componente: casco turco, torre y subsistemas según la especificación del comprador. También muestra que la línea exporta con torre de un tercer país; el subsistema turco es una opción, no un requisito del paquete.
Los conjuntos de opciones de los compradores
En la serie se documentaron los conjuntos de opciones de tres compradores. El archivo escribe estas líneas como capas aparte, no como rivales; la decisión del comprador está en la tabla como «elegido / no elegido», sin afirmación de superioridad.
| Comprador | Oferta turca | Otras líneas | Criterio escrito por el comprador | Resultado |
|---|---|---|---|---|
| Estonia (2023) | ARMA 6×6 | Patria (Finlandia, sistema común de blindados); 8×8 pesados germano-neerlandeses; vehículos usados | Velocidad de entrega, paquete | ARMA elegido, ~130 M€ |
| Rumanía (2024) | COBRA II 4×4 | Oshkosh JLTV; Arquus Sherpa | Oferta de producción local | COBRA II elegido, ~857 M€; 781 en Rumanía |
| EAU (2017) | Rabdan 8×8 (empresa conjunta) | Enigma 8×8; Patria AMV; familia Piranha | Producción en el país, torre de BMP-3 | Rabdan elegido, 400 vehículos |
| Malasia (2011) | AV8 basado en PARS | 8×8 europeos y sudafricanos | Producción local (DEFTECH) | AV8 elegido, 257 vehículos |
| Kenia (2021) | HIZIR 4×4 | MRAP occidentales y sudafricanos | Protección del personal en contraterrorismo | HIZIR elegido, 118 vehículos |
Lo que comparten las cinco filas: el criterio escrito por el comprador fue velocidad, producción local o compatibilidad del parque; la potencia de fuego no aparece en ninguna. La línea turca respondió a esos tres. Que Oshkosh supere 25.000 JLTV y el pedido noruego de Patria muestran la escala propia de las rivales; el archivo no hace afirmaciones sobre esas líneas. La renovación de la flota logística de Chad con Arquus muestra cómo conviven líneas distintas en un mismo ejército.
¿Qué cambió en quince años?
La cronología muestra tres fases: 2011–2018 producción bajo licencia (Malasia) y compras directas del Golfo y África; 2017–2021 la empresa conjunta (EAU) y el codesarrollo (Indonesia); 2023–2026 compradores de la OTAN en Europa (Estonia, Rumanía) y el traslado de la producción local a Europa. El punto de inflexión es 2024: el contrato rumano llevó la mayor partida de la línea a Europa y la finalización del KAPLAN MT puso el codesarrollo en servicio.
Qué es oficial y qué es información
| Partida | Fuente | Estado | Nota |
|---|---|---|---|
| Rumanía 1.059 COBRA II | Ministerio de Defensa rumano, Otokar | Contrato oficial | 857 M€; primera entrega 17 ene. 2026 |
| Estonia ARMA 6×6 + NMS | RKIK, Otokar | Contrato oficial | ~130 M€; cantidad no publicada; ~50 vehículos mar. 2025 |
| EAU 400 Rabdan | Estado Mayor de EAU, Al Jasoor | Contrato oficial | ~2.000 M de dírhams; IDEX 2017 |
| Malasia 257 AV8 | Gobierno malasio, FNSS, DEFTECH | Contrato oficial | Total entregado no publicado |
| Kenia 118 HIZIR | Ministerio de Defensa keniano | Contrato oficial | 91.415.182 $; entregados 2022–2023 |
| Omán 172 PARS III | FNSS | Contrato | Valor no publicado |
| Catar Kirpi/Amazon/EY/NMS | BMC, Nurol Makina, DIMDEX 2018 | Contrato | Entregas no publicadas |
| Indonesia 18 KAPLAN MT | FNSS, PT Pindad | Contrato oficial | Completo en 2024; APC previsto |
| Chad 150+, Túnez Kirpi 233, Senegal 25 | Nurol Makina, BMC, archivo africano | Contrato / fuente abierta | Valores no publicados |
| Bosnia 32 Kirpi II | Ministerio de Defensa turco | Donación | 4 vehículos 29 jun. 2025 |
| Acuerdos saudíes del SLIC | SAMI Land, IDEF 24 jul. 2025 | Acuerdo de transferencia tecnológica | Producción no iniciada |
| Libia, Somalia Kirpi | Fuente abierta | Informado | Cifras no oficiales |
Los huecos de la tabla marcan el siguiente peldaño: si empieza la producción en el SLIC saudí, la línea gana un segundo caso de producción local en el Golfo; si la ampliación estonia de 230 vehículos se hace contrato, un segundo contrato báltico. Hoy uno es acuerdo y el otro anuncio.
Valoración EM-PFI
Aquí la puntuación mide la línea de producto completa, no un comprador. Las puntuaciones por país de la serie están dispersas: Kenia 72, Estonia 76, Rumanía 82, EAU 84, Indonesia 85. La puntuación de la línea es una lectura ponderada de esa dispersión y no sustituye a las puntuaciones por país.
| Criterio | Peso | Nota | Justificación |
|---|---|---|---|
| Necesidad operativa | 20 | 18 | Correspondencia directa con la clase de amenaza; cascos en cuatro clases |
| Ajuste técnico | 15 | 13 | Del 4×4 al carro medio; sin carro de combate principal en la línea |
| Geografía y clima | 10 | 9 | Invierno báltico, calor del Sahel, trópico; doce compradores |
| Compatibilidad del parque | 10 | 8 | Torre de BMP-3, torre SARP, estándar OTAN |
| Logística | 10 | 7 | Mantenimiento en el paquete; derechos de depósito en el país raros |
| Coste-eficacia | 10 | 8 | Cuatro grandes valores públicos; sin desglose unitario en ningún contrato |
| Entrega y producción | 10 | 8 | 12–24 meses en compra directa; cinco años en producción local |
| Transferencia tecnológica | 5 | 3 | Rumanía capacidad de producción, EAU integración, Indonesia codiseño; ninguna en África |
| Producción local | 5 | 3 | Mediaș, Abu Dabi, Pahang; SLIC en acuerdo |
| Senda de modernización | 5 | 4 | Variantes del Rabdan, APC KAPLAN, ampliación estonia |
| Total | 100 | 80 | Preferencia fuerte |
El desglose sigue la columna vertebral de la serie: entrega rápida, cuota industrial media. Se distingue de la línea naval por la amplitud de clases y el número de compradores, de la línea de drones por una producción local más extendida. Los criterios más bajos de la línea son transferencia tecnológica y producción local; el peso de las compras africanas baja la media.
Riesgos y límites
Esta sección no existe para debilitar el producto turco, sino para que el archivo sea utilizable.
| Partida | Estado | Qué significa |
|---|---|---|
| Dependencia de componentes | Motores y algunas torres de terceros países | Exposición en la cadena de suministro — valoración |
| Calendario de la producción local | Rumanía cinco años; capacidad de Mediaș | La nota de entrega baja con la producción local |
| Financiación africana | Los presupuestos de defensa compiten con otras partidas | Los calendarios de pedido pueden deslizarse |
| Mantenimiento de depósito | Sin derechos en el país para la mayoría | La disponibilidad depende del fabricante |
| Cantidades no publicadas | Catar, Omán, cantidad del contrato estonio | La línea no se puede medir; el archivo no inventa cifras |
| Carro de combate principal | Sin exportación | La línea no tiene ejemplo en la clase pesada |
| Donaciones y fuente abierta | Bosnia; Libia, Somalia | No son contratos; estatus aparte |
¿Hacia dónde va esta línea?
Volvamos a la definición inicial: cuatro fabricantes, seis peldaños, un patrón. La línea turca de blindados dio a doce compradores la clase que correspondía a su amenaza, el precio que correspondía a su presupuesto y el modelo contractual que correspondía a su expectativa industrial. Estonia quería velocidad y la tuvo en doce meses; Rumanía quería una línea y fabricará 781 vehículos en su propia planta; EAU quería un socio y fundó una empresa; Indonesia quería diseñar en común y construyó su carro medio. Ninguna otra línea de producto de la serie llena tantos peldaños; la línea naval va más lejos en transferencia de diseño y la de drones en escala, pero ninguna es tan amplia. Doce compradores, quince años, cuatro fabricantes y tres contratos por encima de 1.700 vehículos: esa es la medida de la línea.
El siguiente peldaño depende de tres partidas: que empiece la producción en el SLIC saudí, que la ampliación estonia se haga contrato y que Mediaș alcance capacidad. Si ocurren las tres, la línea gana dos nuevos casos de producción local en el Golfo y Europa hasta 2029; si no, queda como está — cuatro fabricantes, cuatro peldaños llenos, doce compradores — y eso es un peldaño medio-alto en la serie. Este archivo escribió solo lo firmado o entregado.
Qué dice esta línea a un comprador latinoamericano
Para un lector que sigue las adquisiciones de blindados en América Latina, donde conviven Guaraní, Piranha, LAV y flotas MRAP de varias procedencias, el archivo ofrece dos puntos de comparación. El primero es el criterio: ninguno de los cinco compradores documentados escribió potencia de fuego; escribieron velocidad, producción local o compatibilidad del parque, los mismos criterios que aparecen en los concursos de la región. El segundo es el modelo contractual: el mismo Cobra II fue a Kosovo en compra directa y a Rumanía con 781 vehículos fabricados en el país, y un comprador con expectativa de offset puede leer ese segundo caso como referencia. La línea turca todavía no tiene un contrato de blindados en América Latina verificado en esta serie, y el archivo no lo anticipa; lo que sí muestra es que la línea entra donde el comprador escribe esos tres criterios y publica sus precios. Sin afirmación de superioridad; la frase que queda: la línea turca de blindados es la única de la serie en que cuatro fabricantes cubren a la vez cuatro clases de amenaza y cuatro peldaños industriales, y es esa amplitud, no un vehículo concreto, lo que se vende.
Preguntas frecuentes
¿Qué países operan blindados turcos?
Compradores verificados en esta serie: Estonia (Otokar ARMA 6×6, Nurol NMS 4×4), Rumanía (1.059 COBRA II), EAU (400 Rabdan 8×8, Al Jasoor), Malasia (257 AV8 Gempita, DEFTECH), Omán (172 PARS III), Indonesia (18 KAPLAN MT), Catar (Kirpi, Amazon, Ejder Yalçın, NMS), Kenia (118 HIZIR), Chad (NMS y Ejder Yalçın), Senegal (gendarmería, Ejder Yalçın), Túnez (Kirpi, Ejder Yalçın, Vuran), Kosovo (Cobra, Vuran) y Bosnia y Herzegovina (donación de Kirpi II). Se informa del uso del Kirpi en Libia y Somalia; las cifras no son oficiales.
¿Cuál es el mayor contrato de exportación de blindados turcos?
Por cantidad y valor, Rumanía: el contrato de 1.059 COBRA II firmado el 27 de noviembre de 2024, unos 857 millones de euros sin IVA. Antes, la mayor partida era el programa malasio de 257 AV8 Gempita (carta de aceptación de FNSS por 559 millones de dólares, junio de 2011). El contrato emiratí de 400 Rabdan rondó los 2.000 millones de dírhams. Los tres están en peldaños distintos: producción local en Rumanía, producción local bajo licencia en Malasia, empresa conjunta en EAU.
¿Por qué las entregas son rápidas?
Intervalos medidos en la serie: Estonia unos doce meses del contrato a la primera entrega (octubre de 2023 a la segunda mitad de 2024), Kenia unos dos años (enero de 2021 a 2022/2023), Rumanía catorce meses (noviembre de 2024 a enero de 2026). La razón común es que los cuatro fabricantes exportan desde líneas ya en producción en serie para las Fuerzas Armadas turcas: más de 2.000 Kirpi en servicio, las familias Cobra y PARS operativas. El archivo lo llama componente de «referencia del usuario»: el comprador recibe una línea en marcha, no un diseño en cola.
¿Cuál es la diferencia entre compra directa y producción local?
En la escala de seis peldaños de la serie, la compra directa (Estonia, Kenia) adquiere el producto; no hay cuota industrial y la entrega es la más rápida. La producción local (Rumanía: unos 781 de 1.059 vehículos en Mediaș; Malasia: AV8 en Pahang) instala una línea en el país comprador y alarga el calendario. La empresa conjunta (EAU: Al Jasoor) crea una sociedad compartida. El codesarrollo (Indonesia: KAPLAN MT) diseña el producto en común desde el inicio. Los blindados son la única línea de producto de la serie con ejemplos en todos los peldaños.
¿Qué empresas turcas exportan blindados?
Cuatro fabricantes: Otokar (Cobra, Cobra II, ARMA 6×6/8×8, Tulpar; Estonia, Rumanía, EAU vía Al Jasoor, Kosovo), BMC (Kirpi, Kirpi II, Amazon, Vuran; Túnez, Catar, Bosnia, Kosovo), Nurol Makina (Ejder Yalçın, NMS 4×4, Ejder Toma; Catar, Chad, Senegal, Túnez, Estonia) y FNSS (familia PARS, KAPLAN MT, KUNDUZ; Malasia, Omán, Indonesia). El HIZIR es el vehículo del contrato keniano. Los acuerdos de 2025 de SAMI Land con Nurol Makina y FNSS son acuerdos de transferencia tecnológica.
¿Para qué amenaza se diseñan los blindados turcos?
La tabla del archivo africano: 4×4 protegidos contra minas con casco en V (Kirpi, HIZIR, Ejder Yalçın, Vuran) para artefactos explosivos y emboscadas; transportes y vehículos de combate sobre ruedas 6×6/8×8 (ARMA, PARS, AV8, Rabdan) para marchas largas y transporte de infantería; vehículos de cadenas y el carro medio (Tulpar, KAPLAN MT) para adversarios más pesados. Cuando el comprador describe su amenaza, la línea tiene un casco para ella; la amplitud de clases es la primera razón del crecimiento exportador.
¿Qué alternativas sopesaron los compradores?
En Rumanía, 4×4 como el Oshkosh JLTV y el Arquus Sherpa; en Estonia, la línea finlandesa Patria, los 8×8 pesados germano-neerlandeses y vehículos usados; en EAU, el Patria AMV y la familia Piranha bajo licencia. El archivo escribe estas líneas como capas aparte, no como rivales, y no afirma superioridad; la decisión del comprador aparece en la tabla como «elegido / no elegido».
¿Por qué los precios son públicos?
Porque los sistemas de contratación de los compradores los publican: la RKIK de Estonia ~130 millones de euros, el Ministerio de Defensa rumano ~857 millones de euros (4.260 millones de lei), el Ministerio de Defensa keniano 91.415.182 dólares, la carta de aceptación malasia de FNSS 559 millones de dólares, el Estado Mayor emiratí ~2.000 millones de dírhams. Ningún contrato reveló el precio por vehículo; los valores de Catar y Omán no se publicaron. El archivo escribe solo cifras públicas.
¿Hay transferencia tecnológica?
Sí, según el comprador: Rumanía recibe capacidad de producción en serie, no derechos de diseño; Al Jasoor en EAU recibió competencia de producción e integración; el KAPLAN MT indonesio se codiseñó; el AV8 malasio es producción local bajo licencia. Estonia y las compras africanas no tienen cláusula de transferencia publicada. Los acuerdos saudíes del SLIC con Nurol Makina y FNSS llevan el epígrafe de transferencia tecnológica; la producción no ha empezado.
¿Cuáles son los riesgos?
La tabla de riesgos del archivo: dependencia de terceros países en motores y algunos subsistemas de torre; el tiempo que una línea local necesita para alcanzar capacidad (Rumanía, cinco años); fragilidad financiera y ausencia de mantenimiento de depósito en el país en las compras africanas; cifras de entrega no publicadas en Catar y Omán. Limitan lo que el archivo puede medir, no el producto.
¿Qué mide aquí la puntuación EM-PFI?
No un país sino la línea de producto completa: en necesidad, entrega, cuota industrial y modernización, la línea de exportación de blindados turcos obtiene 80/100, banda «preferencia fuerte». Las puntuaciones por país difieren: Kenia 72, Estonia 76, Rumanía 82, EAU 84, Indonesia 85. La puntuación de la línea es una lectura ponderada de esa dispersión y la valoración editorial de Envanter Medya.
¿Kirpi y Cobra II son la misma clase?
No. El Kirpi es el vehículo protegido contra minas de clase MRAP de BMC; el Cobra II es el blindado táctico 4×4 sobre ruedas de Otokar. Ambos sirven en las Fuerzas Armadas turcas y ambos se exportaron: el Kirpi a Túnez y Catar, el Cobra II a Rumanía.
¿Por qué el Rabdan lleva una torre de BMP-3?
El ejército emiratí ya operaba el BMP-3; dar al Rabdan 8×8 la misma torre preservó la continuidad de munición y formación. El archivo lo llama «torre y subsistemas»: casco turco con una torre ajustada al parque del comprador. Los Cobra de Kosovo con la torre Aselsan SARP son la misma lógica con un subsistema turco.
¿Las donaciones cuentan como exportación?
El archivo mantiene las donaciones en un estatus aparte: 32 Kirpi II a Bosnia y Herzegovina y 12 Kirpi a Somalia son donaciones, no contratos. El archivo de los Balcanes leyó el patrón de donación junto con el componente de referencia dentro de la alianza; este archivo deja las donaciones en una fila separada de la tabla de cartera.
¿Qué viene después?
En el calendario verificado: la línea rumana de Mediaș fabricando 781 vehículos hasta 2029, la línea de ampliación estonia de 230 NMS y ARMA, el inicio de la producción en el SLIC saudí y la entrega del APC KAPLAN indonesio (prevista para finales de 2026). No hay nuevos anuncios de contrato para Omán ni Catar. El archivo escribió solo lo firmado o entregado.
Otros archivos de la serie
La serie «Por qué eligieron la industria de defensa turca» va más allá de los titulares de exportación para examinar la necesidad del comprador, las alternativas sobre la mesa y la estructura del contrato. Los archivos de blindados en que se apoya este:
- ¿Por qué eligió Estonia los blindados turcos? (en turco)
- ¿Por qué compró Rumanía el COBRA II? (en turco)
- ¿Por qué los países africanos prefieren los blindados turcos? (en turco)
- ¿Por qué invierten los Emiratos en la defensa turca?
- Relaciones de la industria de defensa entre Catar y Turquía
- Relaciones de la industria de defensa entre Indonesia y Turquía
- Relaciones de la industria de defensa entre Malasia y Turquía
- ¿Por qué crece la industria de defensa turca en los Balcanes?
- Relaciones de la industria de defensa entre Arabia Saudí y Turquía
- ¿Por qué los países del Golfo eligen drones turcos?
La serie completa y el desglose regional están en el hub de exportaciones de defensa de Turquía (en turco).
Fuentes y método
- Ministerio de Defensa Nacional de Rumanía y comunicados de Otokar — contrato del COBRA II (27 de noviembre de 2024), empresa conjunta con Automecanica (2025), primera entrega (17 de enero de 2026)
- Centro Estonio de Inversiones de Defensa (RKIK) y Otokar — contrato del ARMA 6×6 (18 de octubre de 2023), entregas (2024–2025)
- Estado Mayor de EAU y comunicados de Al Jasoor — 400 Rabdan 8×8 (IDEX 2017)
- Gobierno malasio, FNSS y DEFTECH — carta de aceptación del AV8 Gempita (junio de 2011), primera entrega (diciembre de 2014)
- Ministerio de Defensa de Kenia — contrato de 118 HIZIR (enero de 2021), entregas (2022–2023)
- Comunicados de FNSS y PT Pindad — codesarrollo del KAPLAN MT (2015), contrato de producción (2019), entrega (2024)
- Comunicados de BMC y Nurol Makina; DIMDEX 2018 — contratos de Catar; entregas a Túnez, Chad y Senegal
- Comunicado de SAMI Land, IDEF 2025 — acuerdos con Nurol Makina, FNSS y Aselsan (24 de julio de 2025)
- Ministerio de Defensa Nacional de Turquía — donación de Kirpi II a Bosnia y Herzegovina (29 de junio de 2025)
- Archivos de inventario de Envanter Medya — cronologías de entrega del Kirpi y el PARS; archivos 4, 5, 6, 11, 12, 16 y 20–23 de la serie
Nota metodológica. Este archivo no produjo datos nuevos por país; releyó a nivel de línea de producto las partidas verificadas en los archivos por país de la serie. Cada partida lleva su estado — contrato, acuerdo, donación, fuente abierta; no se asignaron cifras a compradores que no las publican; no se calculó precio unitario. Las afirmaciones sobre uso en combate quedaron fuera. Las líneas rivales (Oshkosh, Arquus, Patria, GDELS/Piranha) se dan como capas aparte; sin afirmación de superioridad. El clima regional de seguridad y el contexto político se escriben como valoración, no como causa. El EM-PFI de la línea completa es la valoración editorial de Envanter Medya y no sustituye a las puntuaciones por país.