Türkiye ve Avrupa’nın MALE İHA Programları: Avrupa Neden Üç Kez Baştan Başladı?
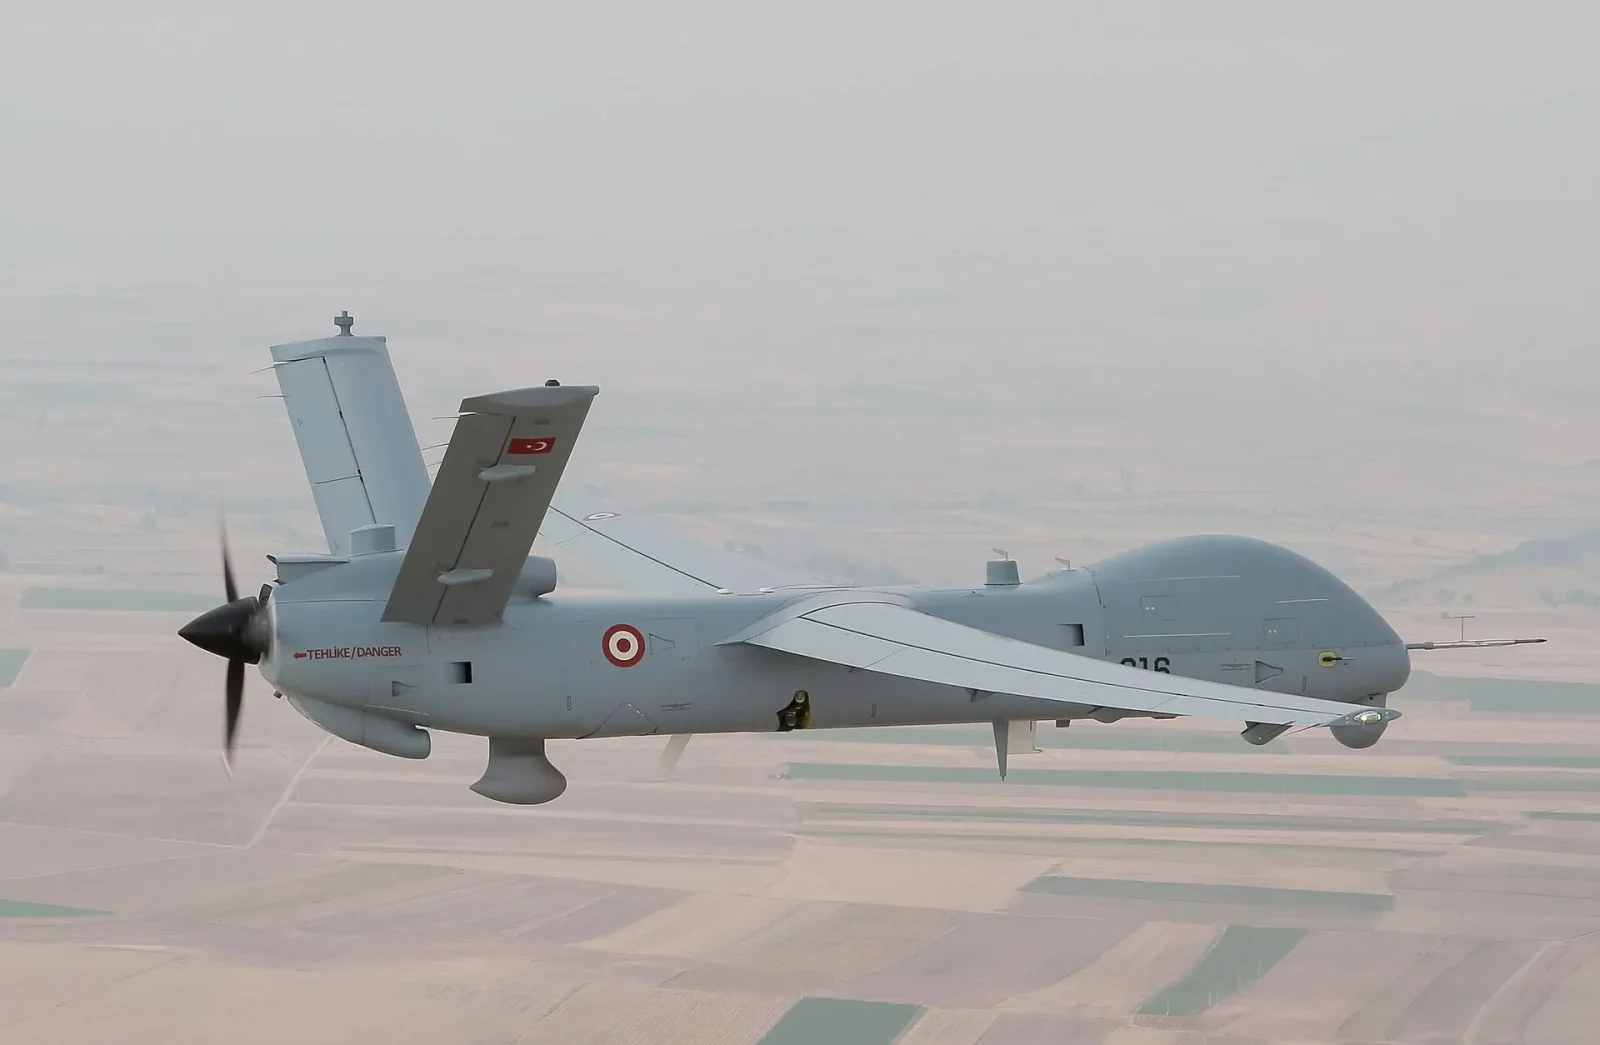
Avrupa, 2007’den bu yana orta irtifa uzun havada kalışlı insansız hava aracı üretmek için üç ayrı program başlattı. İkisi iptal edildi, üçüncüsü 2026 ortasında hâlâ ilk uçuşunu yapmadı. Türkiye aynı on dokuz yılda kesintisiz tek bir hattan ürün çıkardı, silahlandırdı ve 36 ülkeye ihraç etti. Fark mühendislikten değil, program mimarisinden geliyor.
Kısa cevap
Avrupa’nın MALE İHA sorunu teknik yetersizlik değil, ortaklık mimarisinin her defasında yeniden kurulması ve alım taahhüdünün geç gelmesidir. Aralık 2007’de Almanya, Fransa ve İspanya Talarion’u başlattı; kurucu ülkeler satın alma sözü vermeyince Şubat 2012’de kapatıldı. Neredeyse aynı anda İngiltere ve Fransa Telemos’u yürütüyordu; o da Temmuz 2012’de terk edildi. Üçüncü deneme Eurodrone 2022’de 7,1 milyar avroluk sözleşmeye ulaştı, ancak ilk uçuşu Ocak 2027’ye planlı ve 2026’da Fransa alım finansmanını 2035’e kadar bütçesinden çıkardı.
Türkiye tarafında ise aynı dönemde program değişmedi, derinleşti: ANKA 2004, TB2 2007, AKINCI 2010’ların sonu, ardından TB3, ANKA-3 ve KIZILELMA. Her yeni platform bir öncekinin uçuş saati ve saha tecrübesi üzerine kuruldu. Avrupa üç kez sıfırdan başlarken Türkiye bir kez başlayıp üstüne koydu.
Karşılaştırma nasıl kuruldu?
Bu dosya, serinin ilk dosyasındaki sekiz ülkelik genel tablodan farklı olarak yalnızca Türkiye–Avrupa hattına odaklanır. Program başlangıcı olarak her iki tarafta da resmî geliştirme kararı veya sözleşme tarihi alınmıştır; kavramsal çalışma ve fizibilite başlangıç sayılmamıştır. Bu, Avrupa lehine bir tercihtir: Avrupa’nın MALE fikri 2000’lerin başına uzanır, ancak sözleşme tarihini esas almak karşılaştırmayı adil kılar.
Sınıf ayrımı korunmuştur. nEUROn ve Taranis, MALE değil insansız muharip uçak (UCAV) gösterici programlarıdır ve bu dosyanın tablolarına alınmamıştır; yalnızca Avrupa’nın insansız hava aracı çabasının nasıl bölündüğünü açıklarken anılırlar. İHA ile SİHA farkı ve SİHA nedir başlıklarımız sınıflandırmayı ayrıntılı anlatır.
Avrupa’nın üç denemesi
Birinci deneme: Talarion (2007–2012)
Aralık 2007’de Fransa, Almanya ve İspanya savunma bakanlıkları, EADS’in askerî hava sistemleri birimine Talarion için sözleşme verdi. Program, Avrupa’nın ABD ve İsrail menşeli platformlara bağımlılığını bitirmeyi hedefliyordu. Fransız parlamento değerlendirmelerinde toplam program maliyeti yaklaşık 2,9 milyar avro; kapsam ise her biri üç hava aracından oluşan 12–15 sistem olarak öngörülmüştü.
Program teknik bir başarısızlıkla durmadı. 2010’da EADS, kurucu ülkelerin — Fransa, Almanya, İspanya ve İngiltere — satın alma taahhüdü vermemesinden açıkça şikâyet etti. Şubat 2012’de Cassidian, gelecekteki alıcılardan mali destek sağlayamadığı için programı kapattığını duyurdu. Talarion hiçbir zaman operasyonel kullanıma girmedi.
İkinci deneme: Telemos (2010–2012)
Talarion devam ederken İngiltere ve Fransa ayrı bir hat kurdu: BAE Systems ile Dassault Aviation’ın ortak geliştirdiği Telemos. İngiliz-Fransız programı Temmuz 2012’de terk edildi; Fransa’da değişen hükümet, bunun yerine diğer Avrupa ortaklarıyla Talarion üzerinde iş birliği yapmayı değerlendirdi. Sonuç şu oldu: 2012 yılı içinde Avrupa’nın iki MALE programı da beş ay arayla kapandı ve kıta, aynı ihtiyaç için elinde tek bir yürüyen program bırakmadan kaldı.
Telemos’un ardından Fransa ve İngiltere iş birliğini insansız muharip uçak tarafına kaydırdı; Fransa’nın nEUROn’u ile İngiltere’nin Taranis’i üzerinden ortak bir gelecek muharebe hava sistemi çalışması yürütüldü. Taranis ilk uçuşunu 10 Ağustos 2013’te Avustralya’daki Woomera test sahasında yaptı. Bu, mühendislik kabiliyetinin var olduğunu gösterir; eksik olan, kabiliyeti seri üretilen bir ürüne dönüştürecek tedarik kararıydı.
Üçüncü deneme: Eurodrone (2016–)
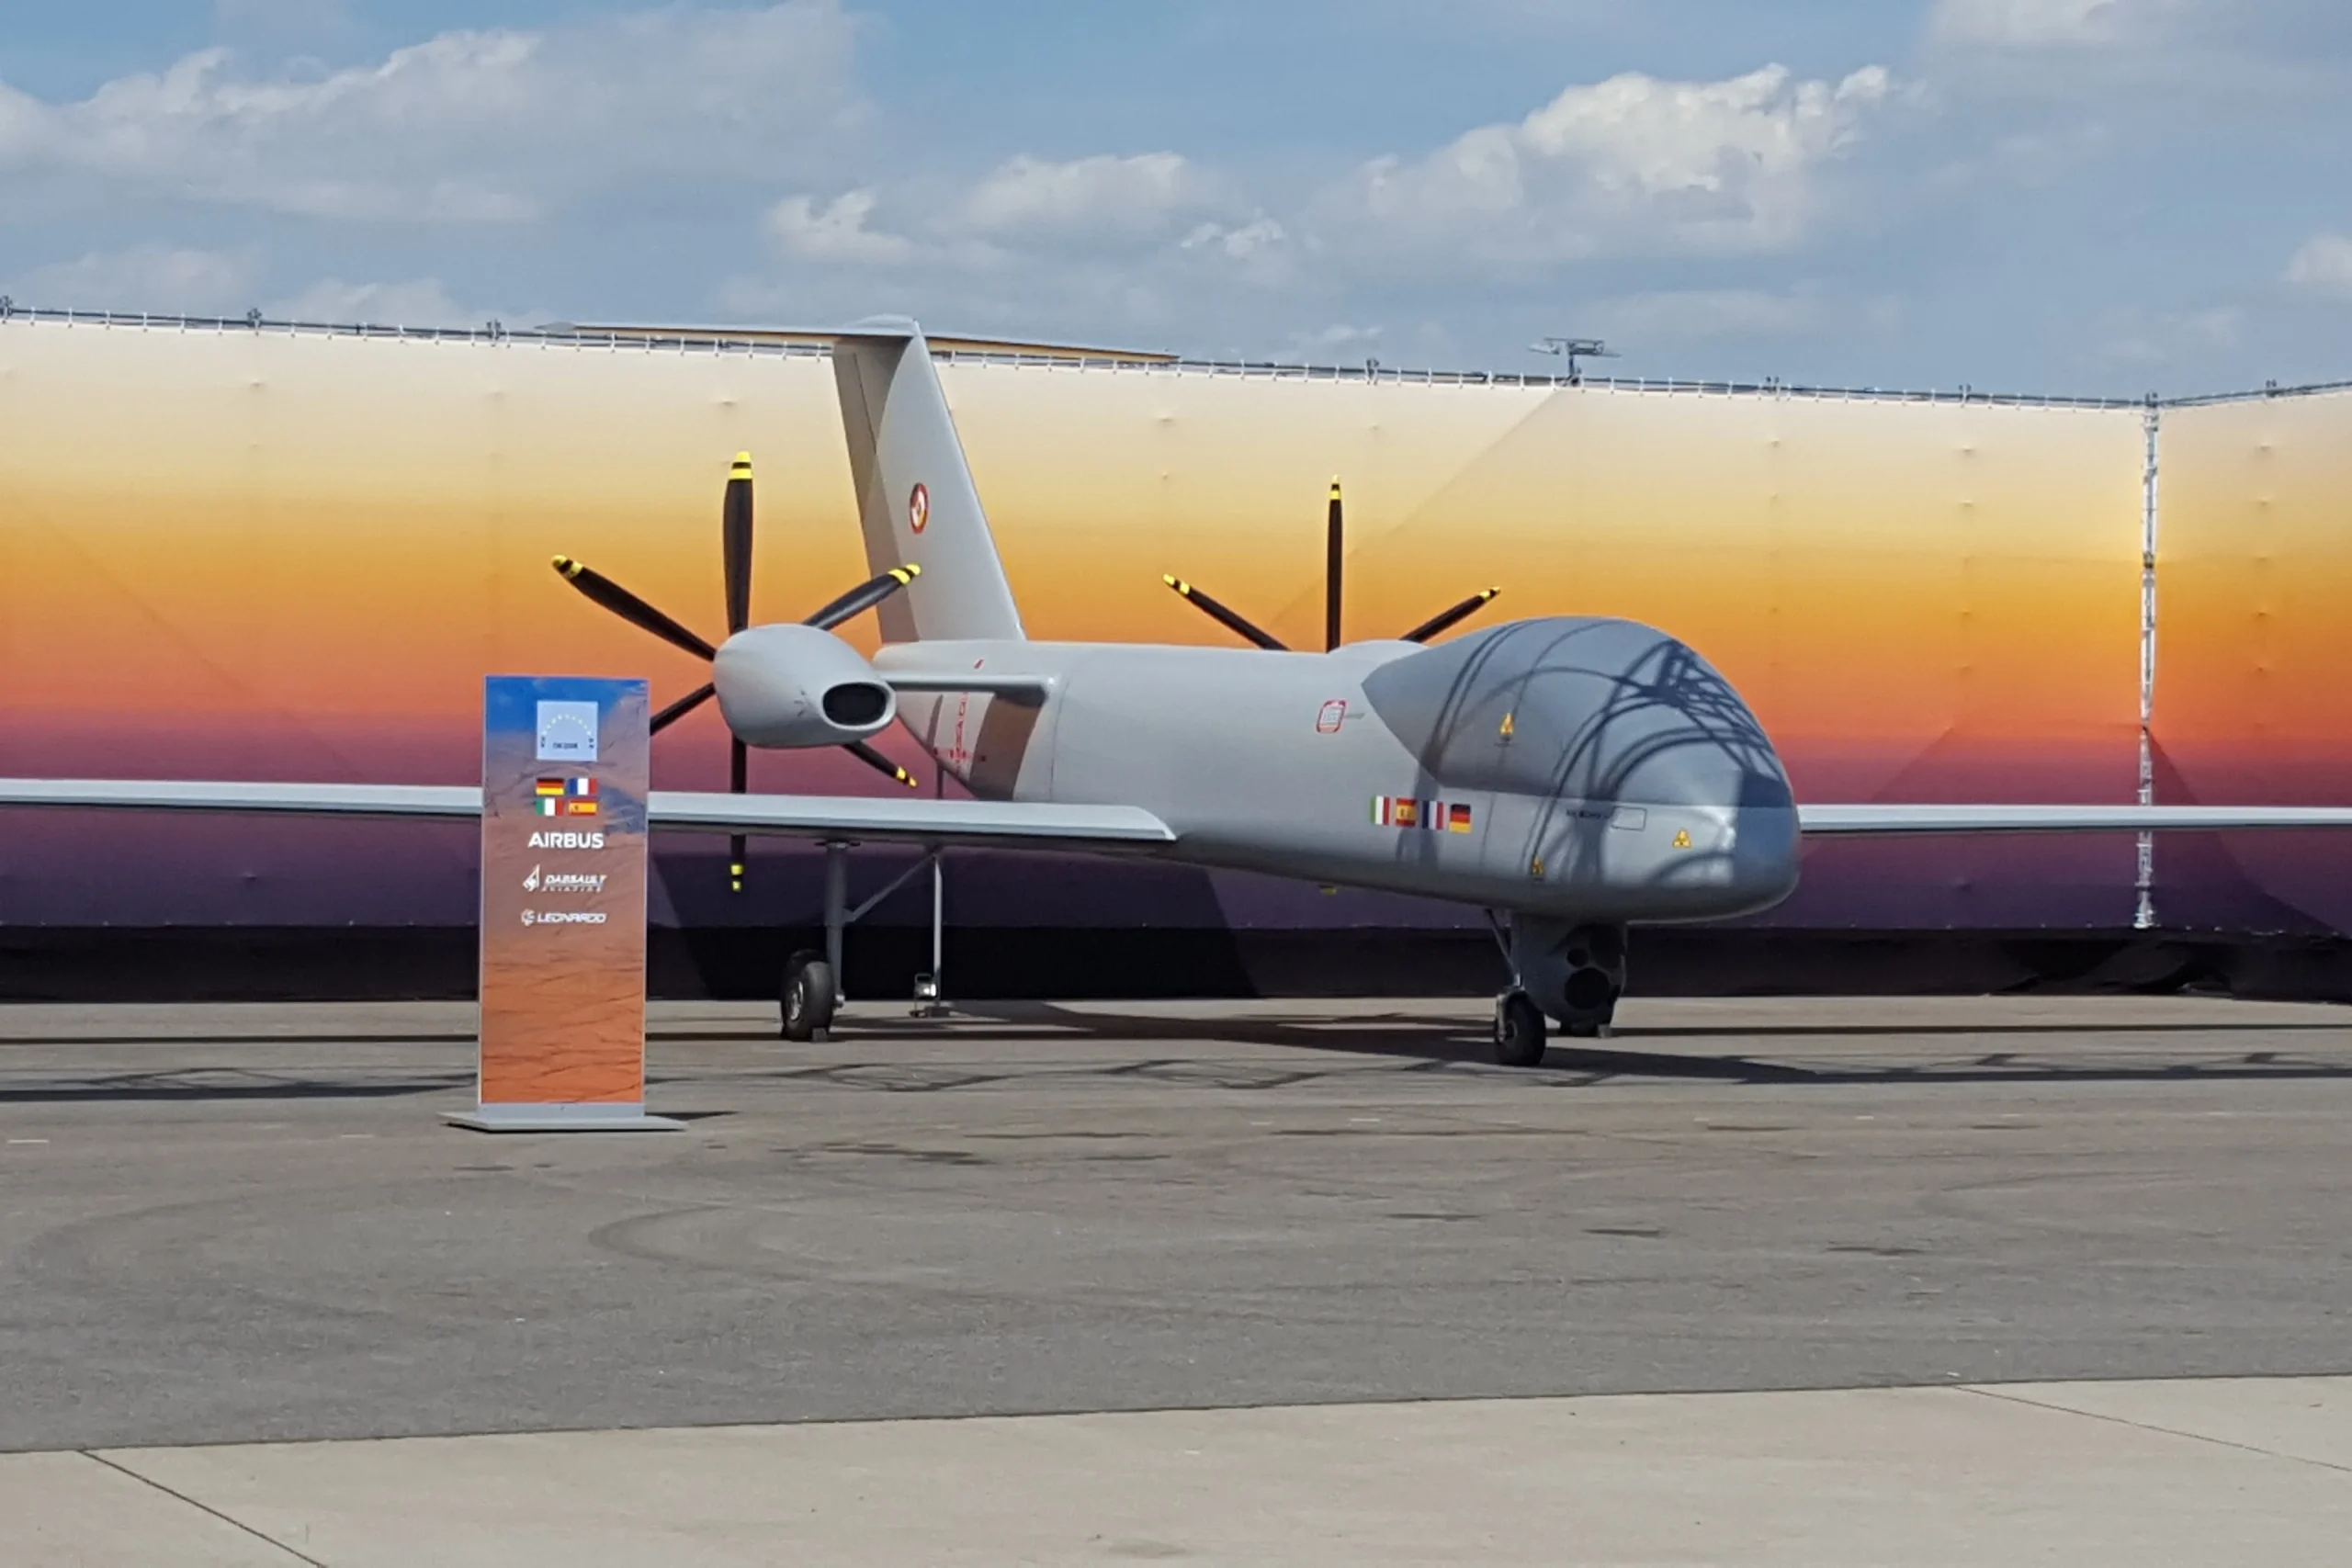
Avrupa MALE RPAS, yani Eurodrone, 2016’daki tanımlama çalışmasıyla başladı ve o plana göre 2025’te hizmete girecekti. Şubat 2022’de Avrupa tedarik ajansı OCCAR, Almanya, Fransa, İtalya ve İspanya adına yaklaşık 7,1 milyar avroluk sözleşmeyi imzaladı: 20 sistem, 60 hava aracı, 40 yer kontrol istasyonu.
2026 ortası itibarıyla prototipin ilk uçuşu Ocak 2027’ye planlanmış durumda; bazı değerlendirmeler 2027 ortasını işaret ediyor. Gecikmenin açık kaynaklarda doğrulanabilen gerekçesi, ana yüklenici Airbus Defence and Space ile Dassault arasındaki iş payı ve koordinasyon sorunlarıdır. 2026’da Fransa, “yüksek yoğunluklu savaşa daha uygun ve daha ucuz alternatiflerin ortaya çıktığı” gerekçesiyle Eurodrone alımlarını 2035’e kadar bütçesinden çıkardı. Airbus tarafı Fransa’nın programa bağlılığını sürdürdüğünü belirtiyor.
Boşluğu ne doldurdu? Almanya’nın kiralama çözümü
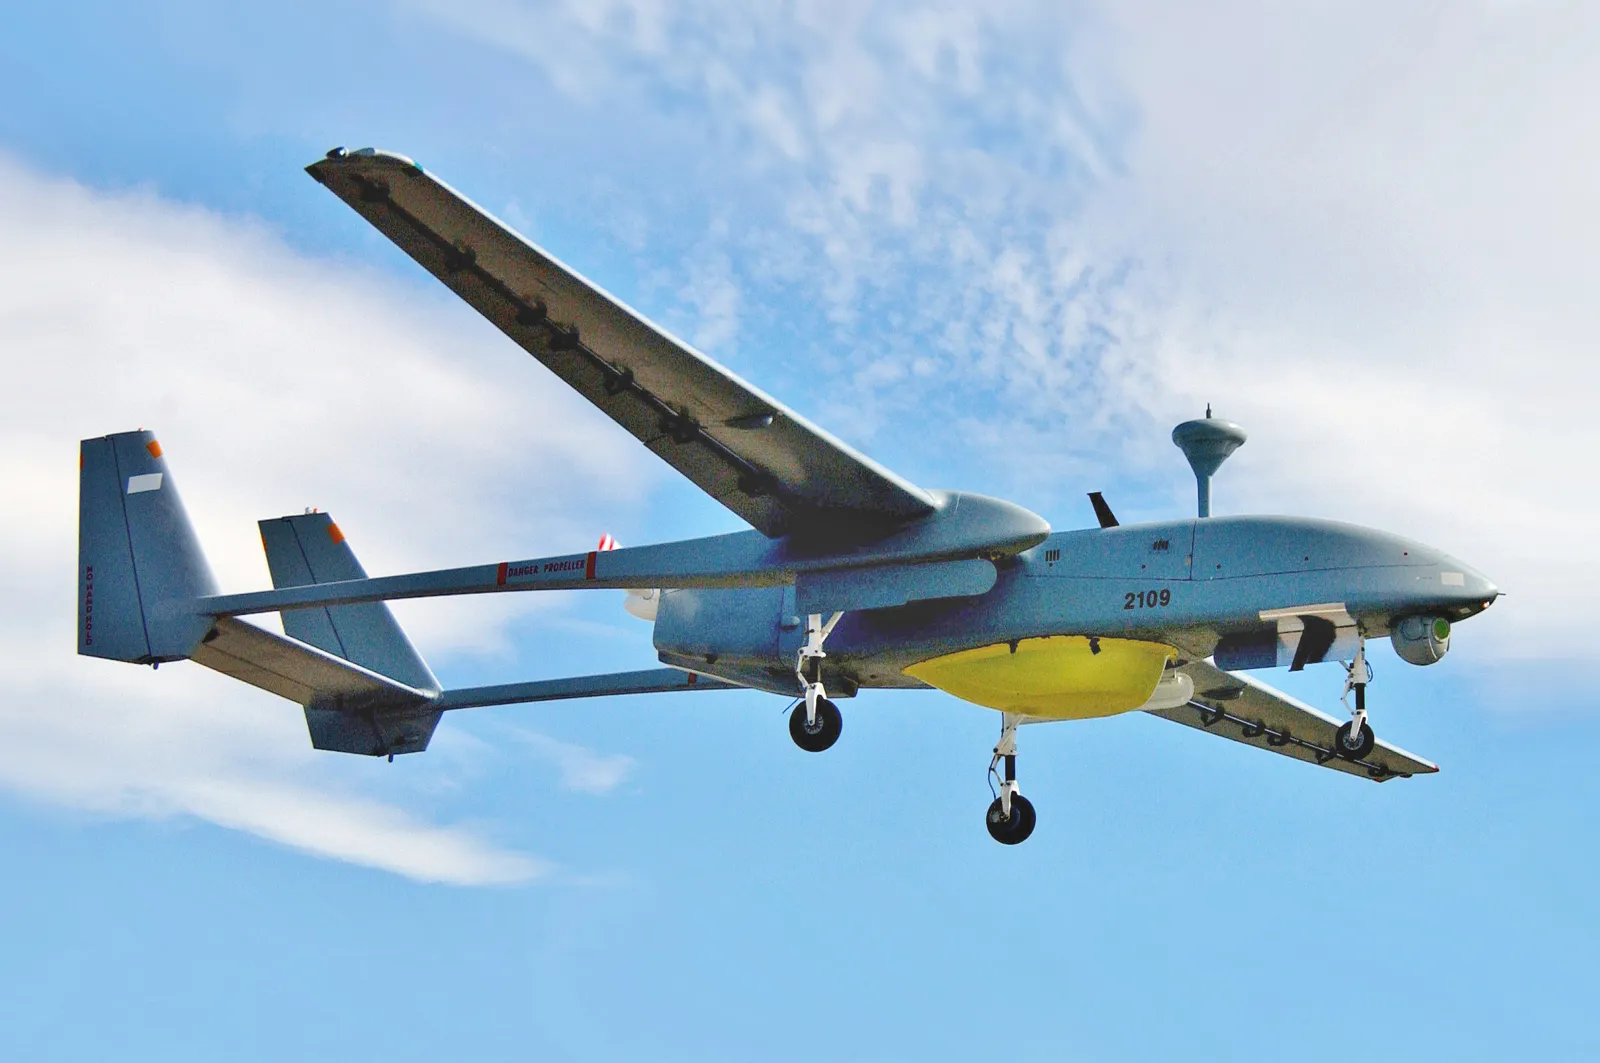
Avrupa’nın en büyük ekonomisi, kendi programı yürürken ihtiyacını ithalle karşıladı. Temmuz 2016’da Alman Savunma Bakanlığı, İsrail’in IAI şirketinden beş Heron TP sistemini yaklaşık 580 milyon avroya kiralama niyetini açıkladı; sözleşme Haziran 2018’de imzalandı. Özgün sözleşmede platformlar yalnızca silahsız keşif görevleri için yapılandırılmıştı.
Silahlandırma kararı ise ancak 6 Nisan 2022’de geldi: Alman Savunma Komitesi, beş Heron TP’yi silahlandırmak üzere 60’ı eğitim amaçlı olmak üzere 140 füze alımını yaklaşık 152,6 milyon avroya onayladı. Kullanım, Federal Meclis’in açık onayı ve uluslararası insancıl hukuk anlamında “meşru hedef” şartına bağlandı.
Karşılaştırma çarpıcıdır: Türkiye’de TB2 2014’te envantere girdi ve bir yıl sonra silahlandırıldı. Almanya’da kiralanan bir platformun silahlandırılması, kiralama niyetinin açıklanmasından altı yıl sonra karara bağlandı. Bu bir kabiliyet farkı değil, karar süreci farkıdır; ve Almanya’daki süreç şeffaf bir demokratik tartışmanın sonucudur. Ancak tedarik takvimine etkisi ölçülebilir biçimde gerçektir.
Türkiye’nin aynı on dokuz yılı
Avrupa üç kez baştan başlarken Türkiye’de program mimarisi değişmedi. Aralık 2004’te ANKA sözleşmeye bağlandı; uçak 16 Temmuz 2010’da hangardan çıktı, 30 Aralık 2010’da ilk uçuşunu yaptı. Seri üretim sözleşmesi (10 uçaklık ANKA-S) 25 Ekim 2013’te imzalandı, ilk teslimat Şubat 2018’de yapıldı. TUSAŞ’a göre ANKA filoları 400.000 uçuş saatini aştı.
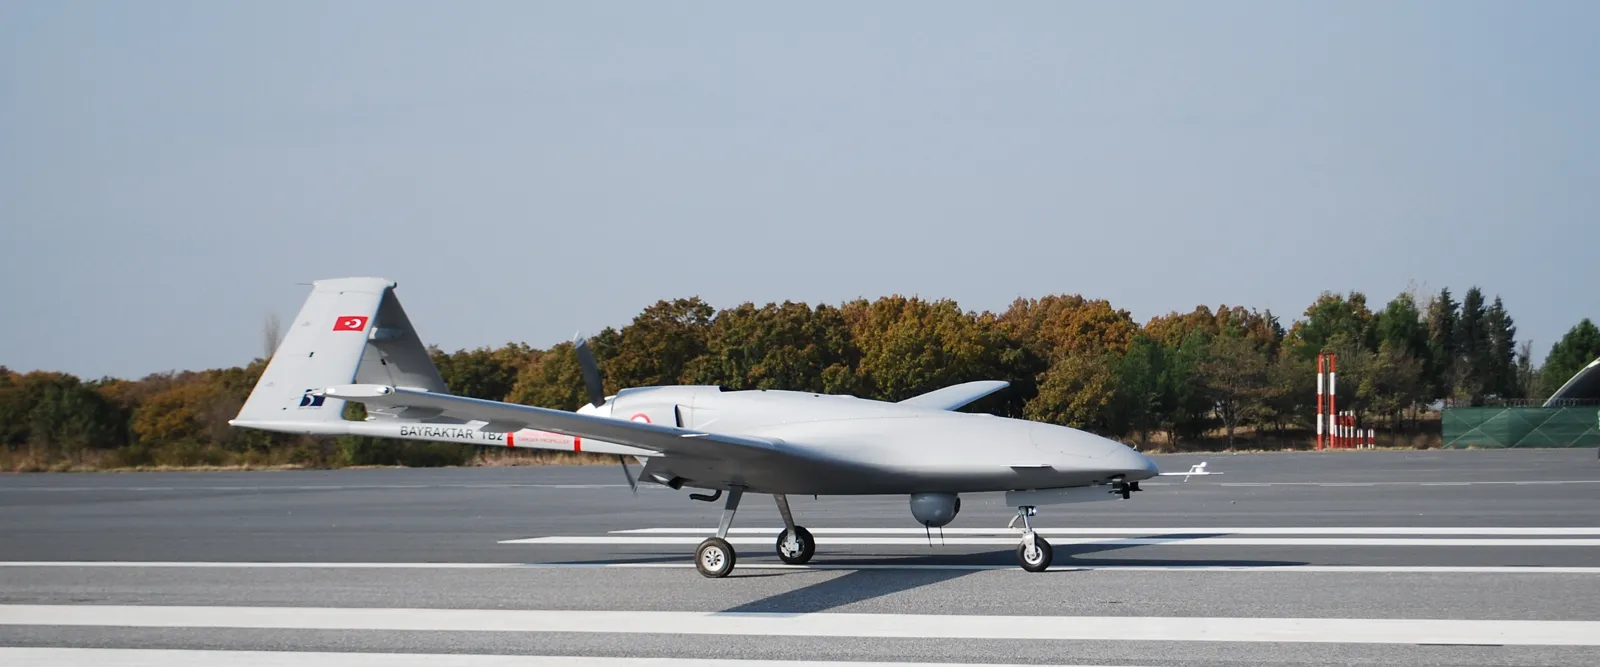
Özel sektör hattında Baykar 2006’da Bayraktar Mini İHA’nın üretim sürecini başlatmış, 2007’de ilk teslimatını yapmıştı. Aynı 2007’de taktik sınıf İHA Ar-Ge’si başladı. TB2 2014’te ilk seri teslimatını yaptı ve envantere girdi, 2015’te atıl mühimmatla ilk atışını gerçekleştirdi, 2018’de Katar ve Ukrayna’ya ilk ihracatını yaptı. Filo 10 Aralık 2024’te 1 milyon uçuş saatini aştı.
Kritik olan nokta şu: bu programların hiçbiri diğerini iptal etmedi. AKINCI 2019’da ilk uçuşunu yaptı, 2021’de teslimata başlandı, 2025’te 100.000 uçuş saatini geçti. TB3 2023’te uçtu, 2024’te kısa güverteli bir gemiden iniş yaptı, 2025’te ilk silahlı atışını tamamladı. ANKA-3 28 Aralık 2023’te uçtu. KIZILELMA 2022’de ilk uçuşunu, 2025’te dünyada bir ilk olan görüş ötesi havadan havaya atışı gerçekleştirdi. Her yeni platform bir öncekinin uçuş saati ve tedarik zinciri üzerine kuruldu.
Yapısal fark: ortaklık mimarisi
Üç denemenin de aynı eşikte durması tesadüf değil. Çok uluslu bir savunma programında her ortak ülke, kendi sanayiine düşecek iş payını güvenceye almak ister. Bu talep meşrudur, ancak teknik olarak en verimli iş bölümüyle çoğu zaman örtüşmez. Sonuçta tasarım kararları mühendislik gerekçesiyle değil, iş payı dengesiyle şekillenir ve her değişiklik yeniden müzakere gerektirir.
İkinci yapısal sorun taahhüt sırasıdır. Avrupa modelinde geliştirme sözleşmesi ile alım sözleşmesi ayrıdır: önce geliştirme finanse edilir, alım kararı sonraya bırakılır. Bu, ülkelere esneklik sağlar ama üreticiye seri üretim yatırımı yapacak güvenceyi vermez. Talarion tam bu boşlukta kaldı; EADS 2010’da kurucu ülkelerin alım taahhüdü vermemesinden açıkça yakındı ve program iki yıl sonra kapandı. Aynı mekanizma 2026’da Eurodrone’da yeniden görüldü: Fransa’nın alım finansmanını 2035’e kadar bütçeden çıkarması, geliştirme devam ederken alım tarafının ne kadar kırılgan olduğunu gösterdi.
Üçüncüsü paralellik sorunudur. 2010–2012 arasında Avrupa aynı ihtiyaç için iki ayrı program yürütüyordu: Talarion ve Telemos. İkisi de aynı sınırlı müşteri havuzuna oynuyordu ve hiçbiri tek başına ölçek oluşturamadı. Fransa’nın 2012’de tercihini değiştirmesi Telemos’u, alım taahhüdünün gelmemesi Talarion’u bitirdi. Kıta, aynı yıl içinde iki programını da kaybetti.
| Program | Ortak ülke | Alım taahhüdü | Sonuç |
|---|---|---|---|
| Talarion | 3 (DE, FR, ES) | Geliştirme sırasında verilmedi | 5. yılda iptal |
| Telemos | 2 (UK, FR) | Verilmedi | 2. yılda terk |
| Eurodrone | 4 (DE, FR, IT, ES) | 2022’de verildi, 2026’da bir ortak geri çekti | İlk uçuş 2027’ye planlı |
| Türkiye MALE hattı | 1 (ulusal) | Seri üretim sözleşmeleriyle bağlandı | Üç platform operasyonel |
Tablo, ortak ülke sayısı ile takvim arasında doğrusal bir ilişki olduğunu iddia etmiyor; iki ülkeli Telemos, üç ülkeli Talarion’dan daha erken kapandı. İddia şudur: ortak sayısı arttıkça programı durdurabilecek karar mercii sayısı da artıyor. Türkiye modelinde bu sayı birdir.
Kullanıcı geri bildirimi: ölçülebilir bir hız kaynağı
Takvim farkının ikinci kaynağı, kullanıcı ile üretici arasındaki mesafedir. Türkiye modelinde platform, olgunlaşmayı beklemeden kuvvete verildi ve geliştirme sahadan gelen geri bildirimle sürdürüldü. TB2’nin 2014’te envantere girip 2015’te silahlanması, 2018’de ihraç edilmeye başlanması ve 2024’te 1 milyon uçuş saatini aşması bu döngünün sonucudur. Uçuş saati burada bir gurur rakamı değil, ne kadar veri toplandığının ölçüsüdür: her saat, arıza istatistiği, bakım verisi ve operasyonel gereksinim üretir.
Avrupa tarafında bu döngü henüz kurulamadı, çünkü sahada kullanılan bir Avrupa MALE platformu yok. Almanya’nın kiraladığı Heron TP operasyonel veri üretiyor, ancak bu veri Avrupa’nın kendi tasarımını iyileştirmesine doğrudan hizmet etmiyor; platform İsrail üretimi. Eurodrone hizmete girdiğinde Avrupa bu döngüyü sıfırdan kurmaya başlayacak.
Bu, Türkiye lehine bir avantaj olduğu kadar bir risk uyarısıdır da: erken sahaya sürme modeli, olgunlaşmamış bir sistemin operasyonel yükünü kullanıcıya bindirir. Avrupa’nın tercih ettiği uzun sertifikasyon yolu daha yavaştır ama farklı bir risk profiline sahiptir. İki model arasındaki seçim mühendislik değil, doktrin tercihidir.
Başlangıç şartları aynı değildi
2007’de Türkiye ile Almanya, Fransa ve İngiltere aynı sanayi tabanına sahip değildi. Aşağıdaki tablo bu farkı görünür kılmak içindir; Avrupa’nın sonucunu mazur göstermek ya da Türkiye’nin sonucunu büyütmek için değil.
| Alan | Türkiye | Almanya / Fransa / İngiltere |
|---|---|---|
| GSYH ölçeği | ~0,7 trilyon $ | her biri ~2,6–3,4 trilyon $ |
| Özgün uçak tasarım geçmişi | Sınırlı; lisans üretim ve bakım ağırlıklı | Tam kapsamlı; Rafale, Typhoon, Airbus hattı |
| Hava aracı motoru | Özgün tasarım yok | Özgün turbofan ve turboprop üretimi |
| Elektronik ve sensör sanayii | Gelişmekte | Olgun; radar, EO/IR, veri bağı derinliği |
| Önceki İHA tecrübesi | İthal sistem işletmeciliği (Gnat, Heron) | Keşif İHA işletmeciliği ve ortak projeler |
| Dış teknoloji erişimi | Kısıtlı; kritik alt sistemlerde izin sorunu | Geniş; NATO ve AB içi serbest akış |
| Karar mercii sayısı | Tek ulusal makam | Program başına 2–4 ortak ülke |
Vurgulanan son satır bu dosyanın ana bulgusudur. Avrupa’nın her denemesinde ortak ülke sayısı ve dolayısıyla iş payı pazarlığı yeniden kuruldu: Talarion üç, Telemos iki, Eurodrone dört ülkeliydi. Türkiye’de bu pazarlığa harcanan süre doğrudan mühendisliğe kaldı. Buna karşılık Türkiye motor, sertifikasyon ve büyük platform tecrübesinde açık biçimde geriden başladı.
Ortak zaman çizelgesi
Aşağıdaki çizelge iki tarafı tek eksende gösteriyor. Avrupa satırlarındaki “1., 2., 3. deneme” ibareleri, kıtanın aynı ihtiyaç için üç kez sıfırdan başladığını işaret eder.
Türkiye ve Avrupa MALE İHA programları: ortak zaman çizelgesi
Kırmızı işaretler Türkiye programlarını, gri işaretler Avrupa tarafını gösterir.
Kaynak: Baykar ve TUSAŞ kronolojileri, OCCAR, Alman Savunma Bakanlığı ve parlamento kayıtları, üretici açıklamaları. Envanter Medya derlemesi.
Sözleşmeden ürüne: kaç yıl?
Aşağıdaki grafik her programın kendi kritik geçişini ölçer. Ölçütler birbirinin aynısı değildir — TB2 için Ar-Ge başlangıcından envantere, ANKA için sözleşmeden teslimata, Talarion ve Telemos için başlangıçtan kapanışa geçen süre gösterilmiştir. Bu yüzden çubuklar doğrudan yarıştırılmaz; her biri ilgili programın kendi eşiğine ne kadar sürede geldiğini (ya da gelemediğini) anlatır.
Programların kritik geçiş süreleri
Kesik kırmızı çerçeve: program iptal edildi veya hedef eşiğe henüz ulaşmadı.
Her satırın ölçütü etiketinde yazılıdır. Envanter Medya derlemesi.
Seri üretim, ölçek ve ihracat
Seri üretim eşiği, Avrupa MALE hattının hiç geçemediği eşiktir. Talarion ve Telemos prototip aşamasına bile ulaşmadan kapandı; Eurodrone’un seri üretimi ilk uçuş gerçekleşmeden gündeme gelemez. Türkiye tarafında bu eşik iki farklı yöntemle aşıldı: TB2’de üretim ölçeği ihracat siparişleriyle birlikte büyüdü, ANKA’da ise seri üretim doğrudan devlet siparişiyle başladı ve ihracat sonradan geldi.
| Aşama | Türkiye (TB2 / ANKA / AKINCI) | Avrupa (Talarion / Telemos / Eurodrone) |
|---|---|---|
| Prototip | Üçünde de gerçekleşti | Talarion ve Telemos’ta ulaşılamadı; Eurodrone’da devam ediyor |
| İlk uçuş | 2014 / 2010 / 2019 | Yok · Yok · Ocak 2027’ye planlı |
| Seri üretim | Üçünde de var | Hiçbirinde yok |
| Operasyonel hizmet | Üçü de kuvvet envanterinde | Hiçbirinde yok |
| Mühimmat entegrasyonu | TB2 2015, AKINCI teslimatla birlikte | Eurodrone’da tasarım hedefi, uygulama yok |
| Uçuş saati | TB2 1 milyon+, ANKA 400.000+, AKINCI 100.000+ | Karşılaştırılabilir veri yok |
| İhracat | TB2 36, AKINCI 16 ülkeyle sözleşme | Yok; Eurodrone siparişi kurucu 4 ülkeye ait |
İhracat satırında bir ayrım korunmalıdır: Eurodrone’un 20 sistemlik siparişi kurucu ülkelere aittir ve tanım gereği ihracat değildir. Ayrıca “sözleşme imzalanan ülke” ile “teslimat yapılan ülke” aynı şey değildir; Baykar’ın açıkladığı 39 ülkelik toplam tedarik sözleşmesi sayısıdır. Ülke bazında alıcı dökümü için TB2 fiyat ve alıcı dosyamıza bakılabilir. Küresel üretici sıralamasının tamamı dünyanın en büyük askerî İHA üreticileri dosyasındadır.
Avrupa pazarındaki Türk platformları
Bu dosyanın en az beklenen bulgusu şudur: Avrupa’nın kendi MALE programı hiç ürün vermezken, Türk platformları Avrupa’nın içine girdi. Baykar’ın Kasım 2024 tarihli açıklamasına göre kullanıcılar arasında 6 NATO üyesi ve 4 Avrupa Birliği üyesi ülke bulunuyor. İlk ihracat 2018’de Katar ve Ukrayna’ya yapılmıştı.
Bu, iki tarafın birbirini dışlamadığını da gösterir. Avrupa ülkeleri kendi ortak programlarını sürdürürken acil ihtiyaçlarını hazır ve doğrulanmış platformlarla karşılıyor; Almanya’nın İsrail’den kiralaması ile bazı Avrupa ülkelerinin Türk platformlarını tedarik etmesi aynı mantığın iki yüzüdür. Eurodrone’un gecikmesi, bu geçici çözümlerin kalıcılaşma ihtimalini artırıyor.
Maliyet: büyük bütçe, geç ürün
Maliyetler farklı kapsamlara ait olduğu için doğrudan karşılaştırılmaz. Yine de doğrulanabilir üç rakam tabloyu anlaşılır kılar: Talarion için öngörülen toplam program maliyeti yaklaşık 2,9 milyar avro; Eurodrone sözleşmesi 20 sistem karşılığı yaklaşık 7,1 milyar avro; Almanya’nın beş Heron TP kiralaması yaklaşık 580 milyon avro, bunların silahlandırılması ayrıca yaklaşık 152,6 milyon avro. Türkiye tarafında ANKA-S için Ekim 2013’te imzalanan 10 uçak ve 12 yer kontrol istasyonluk sözleşme yaklaşık 290 milyon dolardır.
Bu rakamlardan çıkan sonuç “Avrupa israf etti” değildir; kapsamlar, sertifikasyon hedefleri ve iş gücü maliyetleri farklıdır. Çıkan sonuç şudur: Avrupa’da bütçe hiçbir aşamada darboğaz olmadı, karar oldu. Talarion parasızlıktan değil taahhütsüzlükten kapandı.
Avrupa’nın güçlü olduğu alanlar
Bu dosyanın Türkiye lehine sonuçlanan başlıkları takvim ve ürüne dönüşmedir. Ancak iki alanda Avrupa açık biçimde öndedir ve bu, Eurodrone’un takvimini uzatan sebeplerin de bir parçasıdır.
Motor ve itki. Özgün turbofan ve turboprop tasarımında Avrupa’nın birikimi derindir. Türkiye’nin MALE ve üstü platformları uzun süre ithal motorlarla uçtu; 2020 sonrası ihracat kısıtlamaları bu bağımlılığı programların en kırılgan noktası hâline getirdi. Yerli motor hattı hızlanmış olsa da fark tümüyle kapanmış değildir.
Sivil hava sahası sertifikasyonu. Eurodrone, ayrılmamış sivil hava sahasında uçabilecek biçimde sertifikalandırılmayı hedefliyor. Bu, askerî bir platform için son derece zorlu ve maliyetli bir gerekliliktir; Türkiye programlarının bugüne kadar aynı seviyede zorlanmadığı bir alandır. Eurodrone bu hedefe ulaşırsa Avrupa, Türkiye’nin henüz sahip olmadığı bir yeteneğe kavuşmuş olacaktır.
Kritik gecikmeler: doğrulanabilir nedenler
| Program | Ana neden | İkincil etkenler |
|---|---|---|
| Talarion | Kurucu ülkelerden alım taahhüdü çıkmaması | Bütçe kısıtı; pazarda rekabetin artması |
| Telemos | Fransa’da hükümet değişikliğiyle ortaklık tercihinin değişmesi | Aynı ihtiyaç için paralel iki Avrupa programının yürümesi |
| Eurodrone | Airbus ile Dassault arasında iş payı ve koordinasyon sorunları | Fransa’nın alım finansmanını 2035’e kadar bütçeden çıkarması |
| German Heron TP | Silahlandırma kararının siyasi tartışmaya bağlı kalması | Kullanımın Federal Meclis onayına bağlanması |
Dört satırın hiçbirinde birincil neden mühendislik değildir. Açık kaynaklarda Eurodrone’un gecikmesinin motor, aerodinamik veya yazılım kaynaklı olduğunu gösteren yeterli veri bulunmuyor; doğrulanabilen gerekçe sanayi ortakları arasındaki iş bölümüdür.
Envanter Medya Program Gelişim Endeksi (EM-PDI)
100 puanlık endeks şu ağırlıklarla hesaplanır: operasyonel hizmete ulaşma 20, seri üretim 15, ihracat 15, üretim ölçeği 10, teknolojik bağımsızlık 10, alt sistem entegrasyonu 10, takvim performansı 10, modernizasyon potansiyeli 5, kullanıcı çeşitliliği 5.
EM-PDI: Türkiye ve Avrupa MALE programları
Endeks mühendislik kalitesini değil, programın ürüne ve kullanıcıya dönüşme derecesini ölçer.
Envanter Medya editoryal değerlendirmesi. Veri bulunamayan kalemlerde puan zorla doldurulmamıştır.
Endeksin sınırları
EM-PDI resmî bir endeks değildir. Eurodrone’un 20 puanı programın kötü tasarlandığını değil, henüz operasyonel hizmet, seri üretim ve ihracat kalemlerinden puan alacak olgunluğa gelmediğini gösterir. İptal edilen programların (Talarion, Telemos) puanları yalnızca teknolojik hazırlık ve alt sistem birikimi kalemlerinden gelir. German Heron TP’nin 41 puanı ise özel bir durumu yansıtır: platform operasyoneldir ve silahlanmıştır, ancak Alman değil İsrail üretimidir; teknolojik bağımsızlık ve ihracat kalemlerinden puan alamaz.
Hangi kararlar fark yarattı?
Türkiye tarafında doğrulanabilir farklar
- Program sürekliliği. On dokuz yılda hiçbir ana hat iptal edilmedi; her yeni platform öncekinin tedarik zinciri ve uçuş saati üzerine kuruldu.
- Tek karar mercii. İş payı pazarlığına harcanan süre doğrudan mühendisliğe kaldı.
- Erken envantere sokma. TB2 mükemmel konfigürasyon beklenmeden 2014’te kuvvete verildi; geliştirme sahadan gelen geri bildirimle sürdü.
- Silahlandırma kararının hızı. Envantere girişten mühimmat atışına geçen süre bir yıl oldu.
- İhracatı program aşaması sayma. 2018’den itibaren ihracat, üretim ölçeğini ve birim maliyeti aşağı çeken bir kaldıraç olarak kullanıldı.
Geniş çerçeve için savunma sanayii ekosistemi dosyamıza ve son 25 yılın öne çıkan projelerine bakabilirsiniz.
Türkiye’nin geride olduğu alanlar
- Motor ve itki teknolojisi. Özgün turbofan birikiminde Avrupa hâlâ belirgin biçimde önde.
- Sivil hava sahası sertifikasyonu. Eurodrone’un tasarım hedefi olan bu yetenek Türkiye programlarında henüz aynı seviyede aranmadı.
- Büyük platform tecrübesi. Ağır sınıf ve jet tahrikli insansız muharip uçakta Türkiye yeni programlarla ilerliyor; Avrupa’nın gösterici birikimi (nEUROn, Taranis) 2010’ların başına uzanıyor.
- Sensör ve görev yükü derinliği. Radar ve EO/IR alt sistemlerinde Avrupa’nın sanayi tabanı daha geniş.
Türkiye bu farkı yerli motor hattı, ANKA-3, TB3 ve KIZILELMA gibi jet ve gemi tabanlı programlarla, ayrıca KAAN gibi büyük platform projeleriyle kapatmaya çalışıyor.
Sonuç: kategori kategori kim önde?
| Kategori | Öne çıkan | Gerekçe |
|---|---|---|
| Takvim performansı | Türkiye | Ar-Ge başlangıcından envantere 7 yıl (TB2) |
| Program sürekliliği | Türkiye | Avrupa üç kez baştan başladı, Türkiye’de ana hat iptal edilmedi |
| Operasyonel ölçek | Türkiye | TB2’de 1 milyon+, ANKA’da 400.000+ uçuş saati |
| Mühimmat entegrasyonu | Türkiye | Envantere girişten atışa bir yıl |
| İhracat | Türkiye | Avrupa MALE hattının henüz ihracat kalemi yok |
| Motor ve itki | Avrupa | Özgün turbofan ve turboprop birikimi |
| Sivil hava sahası sertifikasyonu | Avrupa | Eurodrone’un tasarım hedefi |
| Sensör ve görev yükü tabanı | Avrupa | Daha geniş sanayi tabanı |
| UCAV gösterici birikimi | Avrupa | nEUROn ve Taranis 2010’ların başında uçtu |
Tablo tek cümleye indirilirse: Türkiye ürünü sahaya sokma ve yayma ekseninde, Avrupa mühendislik derinliği ve sertifikasyon ekseninde öne çıkıyor. Avrupa’nın eksiği kabiliyet değil, kabiliyeti tek bir tedarik kararına dönüştürecek ortaklık mimarisidir.
Bugünkü durum ve gelecek beş yıl
2026 ortasında Türkiye’nin MALE ve üstü platformları operasyonel, ihraç ediliyor ve jet tahrikli türevleriyle genişliyor. Avrupa’nın Eurodrone’u ilk uçuşunu bekliyor ve kurucu ortaklardan birinin alım takvimi belirsizleşmiş durumda. Almanya ihtiyacını kiralanmış İsrail platformlarıyla karşılamayı sürdürüyor.
Önümüzdeki beş yılda üç eşik belirleyici olacak. Birincisi, Eurodrone’un Ocak 2027’deki ilk uçuşunu takvimde tutup tutamayacağı; kayarsa Avrupa’nın MALE boşluğu 2030’lara taşınır ve dördüncü bir “baştan başlama” ihtimali gündeme gelir. İkincisi, Fransa’nın 2035’e kadar ertelediği alımın geri gelip gelmeyeceği; gelmezse programın birim maliyeti kalan üç ortağın üzerinde artar. Üçüncüsü, Türkiye’nin yerli motor hattını tüm sınıflara yayıp yayamayacağı; bu, bu dosyadaki en zayıf sütununu kapatacak tek gelişmedir.
Sıkça sorulan sorular
Avrupa neden MALE İHA geliştirmekte gecikti?
Açık kaynaklarda doğrulanabilen ana gerekçe teknik değil kurumsaldır. Talarion, kurucu ülkeler alım taahhüdü vermediği için Şubat 2012’de kapatıldı. Telemos, Fransa’daki hükümet değişikliğiyle ortaklık tercihi değişince Temmuz 2012’de terk edildi. Eurodrone’un gecikmesinde ise Airbus ile Dassault arasındaki iş payı ve koordinasyon sorunları belirtiliyor.
Eurodrone ne zaman uçacak?
2026 ortası itibarıyla prototipin ilk uçuşu Ocak 2027’ye planlanmış durumda; bazı değerlendirmeler 2027 ortasını işaret ediyor. Program 2016’daki ilk planlamada 2025’te hizmete girecekti.
Talarion ve Telemos neyin nesiydi?
İkisi de Avrupa’nın MALE İHA denemesiydi. Talarion, Aralık 2007’de Fransa, Almanya ve İspanya’nın EADS’e verdiği sözleşmeyle başladı; Şubat 2012’de kapatıldı. Telemos, BAE Systems ile Dassault’nun ortak İngiliz-Fransız programıydı; Temmuz 2012’de terk edildi. İkisi de 2012 yılı içinde, beş ay arayla sona erdi.
Almanya kendi İHA’sını neden beklemedi?
Temmuz 2016’da Alman Savunma Bakanlığı IAI’den beş Heron TP sistemini yaklaşık 580 milyon avroya kiralama niyetini açıkladı, sözleşme Haziran 2018’de imzalandı. Özgün sözleşmede platformlar silahsız keşif için yapılandırılmıştı; silahlandırma için 140 füze alımı 6 Nisan 2022’de yaklaşık 152,6 milyon avroya onaylandı.
Türkiye Avrupa’dan her alanda daha mı ileride?
Hayır. Takvim, program sürekliliği, operasyonel ölçek, mühimmat entegrasyonu ve ihracatta Türkiye öne çıkıyor. Motor ve itki teknolojisi, sivil hava sahası sertifikasyonu, sensör tabanı ve UCAV gösterici birikiminde Avrupa daha güçlü.
nEUROn ve Taranis neden bu karşılaştırmaya girmiyor?
Çünkü ikisi de MALE değil, insansız muharip uçak (UCAV) gösterici programlarıdır. Farklı sınıftaki programları aynı tabloya koymak karşılaştırmayı bozar. Taranis ilk uçuşunu 10 Ağustos 2013’te yaptı ve Avrupa’nın mühendislik kabiliyetinin göstergesidir; ancak seri üretilen bir ürüne dönüşmedi.
Avrupa’nın MALE programına harcadığı para Türkiye’den fazla mı?
Kapsamlar farklı olduğu için doğrudan karşılaştırma yapılamaz. Yine de büyüklük mertebesi açıktır: Talarion için öngörülen yaklaşık 2,9 milyar avro ve Eurodrone sözleşmesindeki yaklaşık 7,1 milyar avro, Türkiye’nin aynı sınıftaki programlarına ayrılan bütçelerin belirgin biçimde üzerindedir. Sonucu belirleyen bütçenin büyüklüğü değil, ürüne dönüşme hızı olmuştur.
Aynı Dönemde Başladılar serisi
Bu dosya serinin ikinci bölümüdür. Birinci bölüm sekiz ülkeyi kapsayan genel tabloyu kuruyor: Türkiye ile aynı dönemde başlayan SİHA programları. Serinin tamamı ve yayın sırası için Türkiye ve Dünya Savunma Programları merkezine bakabilirsiniz.
İlgili dosyalar: Eurodrone MALE RPAS · ANKA nedir · Bayraktar AKINCI · IAI Heron TP · Airbus Defence and Space · İHA ve SİHA arasındaki 15 fark
Kaynaklar ve metodoloji
Tarih ve rakamlar üretici kronolojileri, tedarik makamları ve parlamento kayıtlarından derlenmiştir. Kaynak hiyerarşisinde savunma bakanlıkları, tedarik ajansları, üretici şirketler ve resmî program sayfaları esas alınmıştır.
- OCCAR — MALE RPAS (Eurodrone) program sayfası ve sözleşme duyuruları
- Airbus Defence and Space — Eurodrone program açıklamaları
- Alman Savunma Bakanlığı ve Bundeswehr — German Heron TP kiralama, tip sertifikasyonu ve silahlandırma kararı
- Alman Federal Meclisi Savunma Komitesi kayıtları — 6 Nisan 2022 mühimmat alım onayı
- Fransız parlamento savunma bütçesi değerlendirmeleri — Talarion program maliyeti
- Cassidian / EADS basın açıklamaları — Talarion programının sonlandırılması
- BAE Systems ve Dassault Aviation — Telemos ve ortak UCAS çalışması açıklamaları
- Baykar Teknoloji — kurumsal tarihçe ve basın açıklamaları
- TUSAŞ (Turkish Aerospace) — ANKA, ANKA-S ve ANKA-3 ürün sayfaları
Metodoloji notu: Program başlangıcı olarak resmî geliştirme kararı veya sözleşme tarihi alınmıştır. MALE ve UCAV programları ayrı sınıflar olarak değerlendirilmiş, nEUROn ve Taranis tablolara dâhil edilmemiştir. Üretim adedi, ihracat ve maliyet verilerinde doğrulanamayan hiçbir rakam kullanılmamıştır. Gecikme nedenleri yalnızca açık kaynaklarda doğrulanabildiği ölçüde yazılmıştır; Eurodrone’un gecikmesinin teknik bir kaynağı olduğunu gösteren yeterli açık veri bulunmamaktadır. EM-PDI, Envanter Medya’nın editoryal değerlendirmesidir ve resmî bir endeks değildir.
Bu dosya 2026 ortası itibarıyla günceldir. Eurodrone takviminde değişiklik oldukça içerik güncellenecektir.