Türkiye ile Aynı Dönemde Başlayan SİHA Programları: 2026’da Kim Nerede?
2004 ile 2011 arasında Türkiye, Avrupa, Çin, İsrail, Rusya, Hindistan, İran ve Güney Kore neredeyse eş zamanlı olarak orta irtifa uzun havada kalışlı insansız hava aracı programları başlattı. Yirmi yıl sonra bu programların bir kısmı 30’dan fazla ülkeye ihraç ediliyor, bir kısmı hâlâ ilk uçuşunu bekliyor, bir kısmı ise iptal edildi. Bu dosya, farkın nereden çıktığını tarih tarih ve veriyle inceliyor.
Kısa cevap
Aynı dönemde başlayan SİHA programları arasındaki farkı yaratan tek bir teknolojik sıçrama yok. Belirleyici olan üç şey: karar alma hızı, ürünü erken sahaya sokup geri bildirimle iyileştirme ve ihracatı bir program aşaması olarak görme. Baykar taktik sınıf İHA çalışmasına 2007’de başladı; ürün 2014’te Türk Silahlı Kuvvetleri envanterine girdi, 2015’te silahlandı, 2018’de ilk ihracatını yaptı. Aynı 2007 yılında Almanya, Fransa ve İspanya’nın ortak Talarion programı sözleşmeye bağlandı; müşteri taahhüdü çıkmadığı için 2012’de kapatıldı. Yerine gelen Eurodrone 2022’de 7,1 milyar avroluk sözleşmeye ulaştı, ancak 2026 ortası itibarıyla henüz ilk uçuşunu yapmadı.
Buna karşılık Türkiye her alanda önde değil. Motor, yüksek irtifa jet itki ve sertifikasyon tarafında Avrupa ve İsrail hâlâ daha derin bir birikime sahip; ihraç edilen adet bazında Çin bazı pazarlarda daha yoğun. Aşağıdaki karşılaştırma bu ayrımları kategori kategori ayırıyor.
Bu karşılaştırma nasıl yapıldı?
Program karşılaştırmalarında en sık yapılan hata, birbirinden farklı şeyleri aynı başlangıç çizgisine koymaktır. “Program başladı” ifadesi kavramsal çalışmayı da, fizibiliteyi de, resmî sözleşmeyi de anlatabilir. Bu dosyada ölçüt olarak resmî geliştirme kararı veya sözleşme tarihi alındı; kavramsal çalışmalar başlangıç sayılmadı. Bir programın tarihi açık kaynaklarda net değilse, tabloda yıldız işaretiyle belirtildi.
İkinci ayrım sınıf ayrımıdır. MALE (orta irtifa uzun havada kalış), HALE (yüksek irtifa), UCAV (insansız muharip uçak) ve dolaşan mühimmat birbirinin yerine geçmez. Bu dosyanın odağı MALE ve MALE’den türeyen silahlı platformlardır; Shahed-136 gibi dolaşan mühimmatlar ayrı kategoride değerlendirilir ve buradaki tablolara dâhil edilmemiştir. Sınıf farkını ayrıntılı görmek için İHA ile SİHA arasındaki fark ve SİHA nedir başlıklarımıza bakabilirsiniz.
Üçüncüsü, başarı tek bir kilometre taşına indirgenmedi. “İlk uçuşu yaptı” ile “kuvvet envanterinde günlük görev uçuyor” arasındaki mesafe, çoğu programın kaderini belirleyen mesafedir. Bu yüzden prototip, ilk uçuş, seri üretim, operasyonel hizmet, üretim ölçeği, ihracat ve mühimmat entegrasyonu ayrı ayrı puanlandı.
Programlar ne zaman başladı?
2004–2011 aralığı, MALE sınıfı insansız hava aracının artık “deneysel” olmaktan çıkıp kuvvet yapısının parçası hâline geldiği dönemdir. Bu pencerede sekiz ülke ya da ülke grubu, birbirinden habersiz olmayan biçimde benzer hedeflerle yola çıktı.
Türkiye: iki ayrı hat, iki ayrı hız
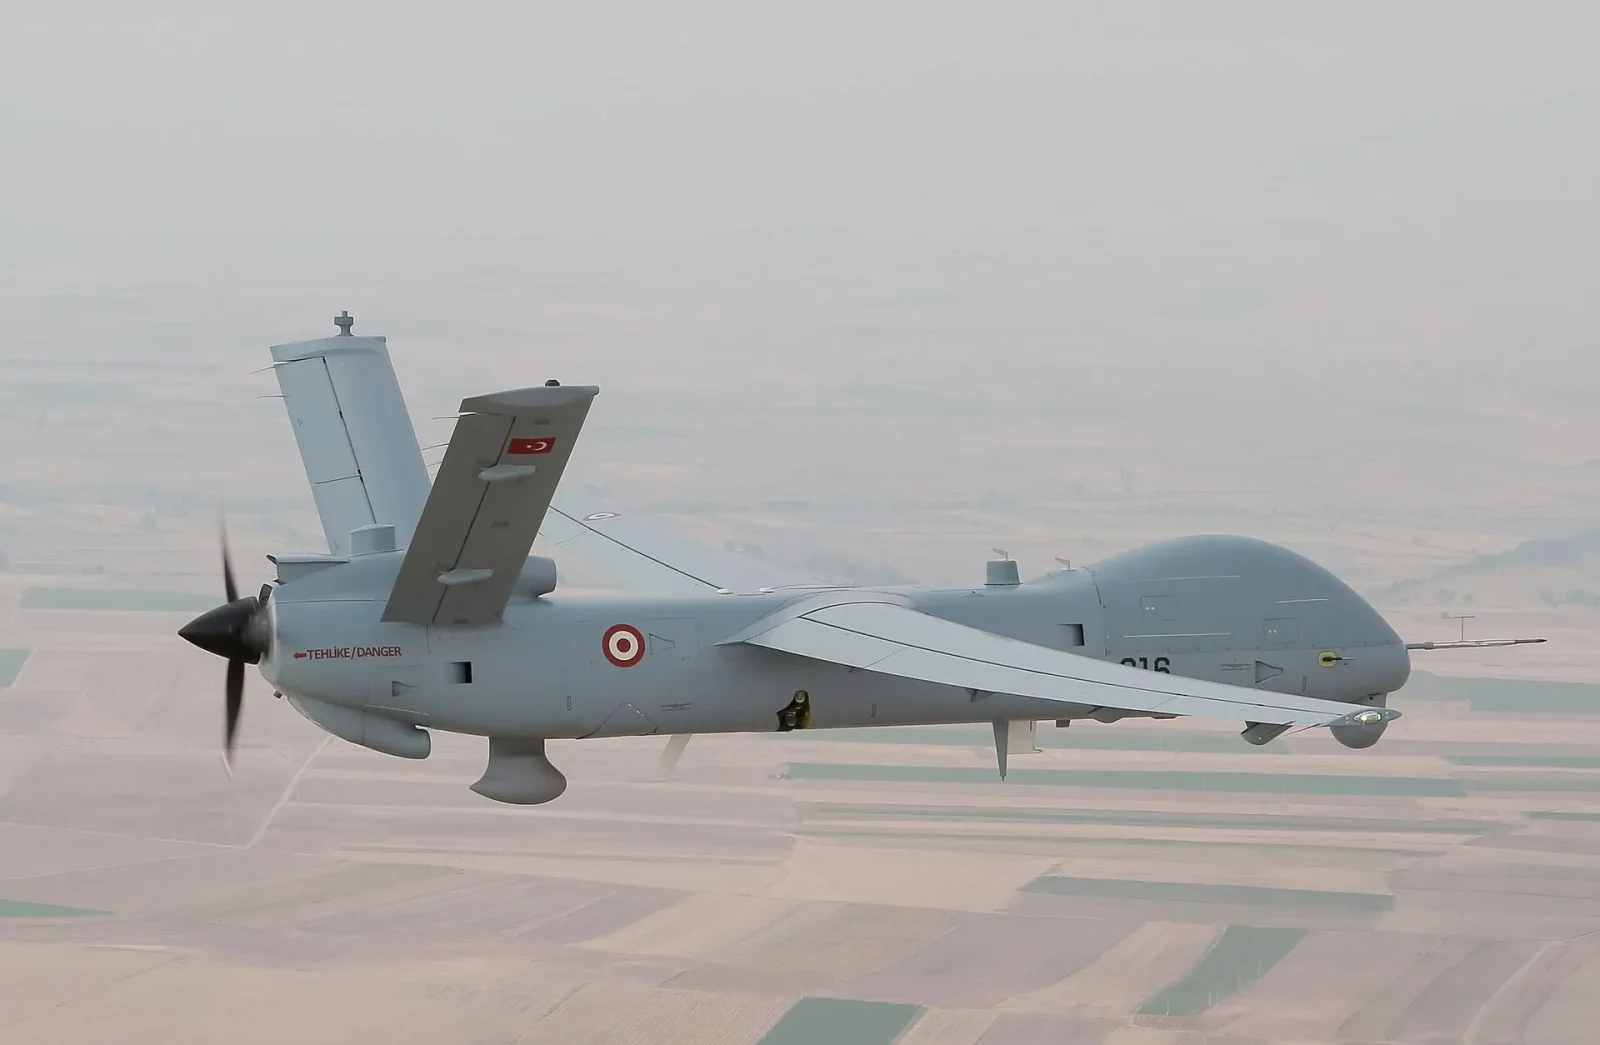
Türkiye’nin bu dönemde tek bir programı yoktu; birbirinden bağımsız iki hattı vardı. Birincisi devlet kaynaklı ana yüklenici modeliydi: Aralık 2004’te TUSAŞ, Türk İnsansız Hava Aracı programı kapsamında MALE sınıfı bir sistem geliştirmek üzere sözleşmeye bağlandı. Bu program ANKA oldu. Uçak 16 Temmuz 2010’da hangardan çıktı, 30 Aralık 2010’da ilk uçuşunu yaptı. Seri üretim sözleşmesi (10 uçaklık ANKA-S) 25 Ekim 2013’te imzalandı ve ilk ANKA-S teslimatı Şubat 2018’de gerçekleşti. Yani sözleşmeden operasyonel teslimata kadar geçen süre yaklaşık 14 yıldır.
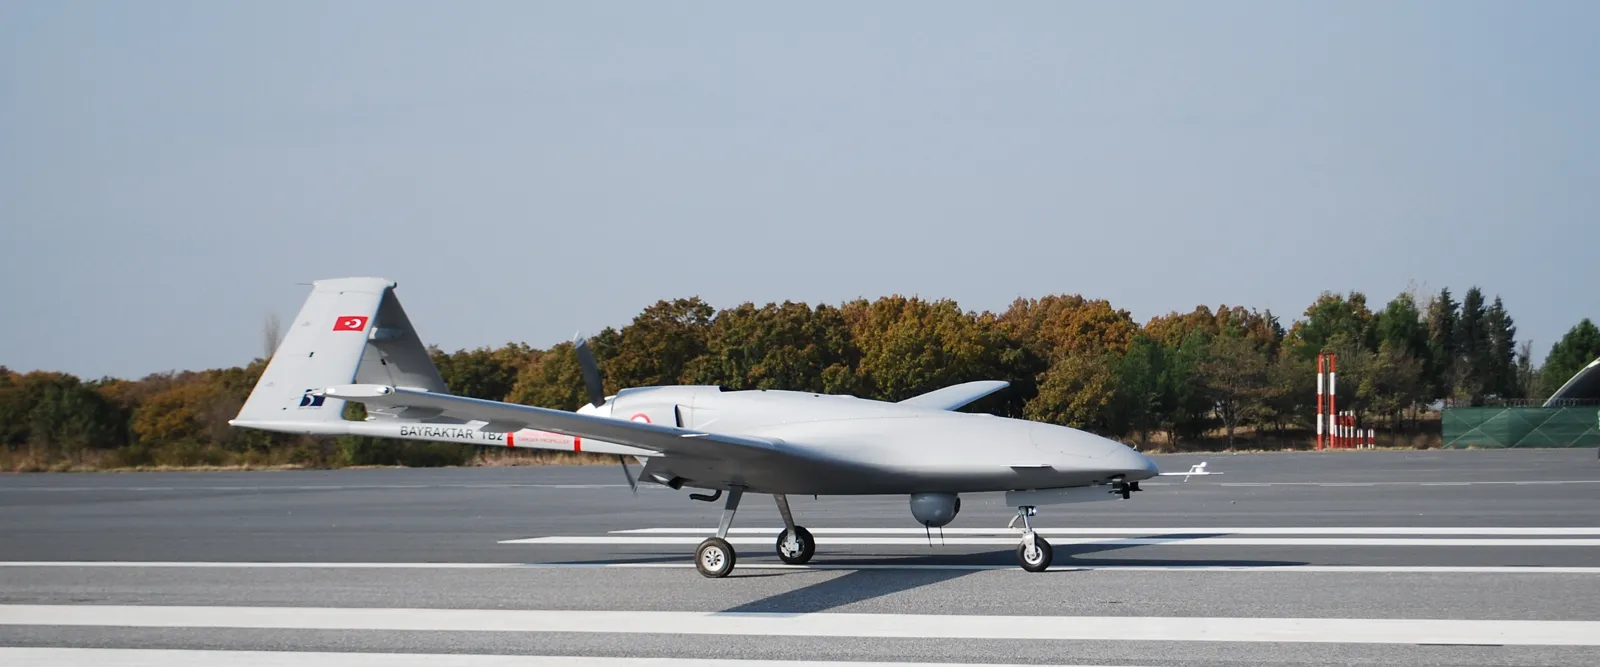
İkincisi özel sektör hattıydı. Baykar, 2006’da Bayraktar Mini İHA’nın geliştirme ve üretim sürecini başlatmış, 2007’de ilk teslimatını yapmıştı. Aynı 2007 yılında taktik sınıf İHA sistemi Ar-Ge çalışmalarına başladı. Firmanın kendi kronolojisine göre 2009’da tam otomatik kalkış-seyir-iniş testi tamamlandı; Bayraktar TB2 2014’te ilk tam otomatik uçuş testini ve ilk seri teslimatını gerçekleştirdi. 2015’te atıl mühimmatla ilk atış yapıldı. Sözleşmeden envantere değil, Ar-Ge başlangıcından envantere geçen süre yedi yıldır.
Bu iki hattın hız farkı, dosyanın en öğretici bulgularından biridir: aynı ülkede, aynı tedarik makamının gözetiminde, aynı teknolojik ekosistemde çalışan iki program arasında yaklaşık iki katlık bir takvim farkı oluşabilmiştir. Fark ülkeden değil, program modelinden gelmiştir.
Avrupa: iki büyük deneme, iki farklı sonuç
Aralık 2007’de Fransa, Almanya ve İspanya savunma bakanlıkları, EADS’in askerî hava sistemleri birimine Talarion programı için sözleşme verdi. Talarion, Avrupa’nın kendi MALE sınıfı keşif ve gözetleme aracını üretme girişimiydi. Fransız parlamento değerlendirmelerinde toplam program maliyeti yaklaşık 2,9 milyar avro olarak öngörülmüştü. Ancak kurucu ülkeler alım taahhüdü vermedi; Cassidian Şubat 2012’de programı sonlandırdı. Talarion hiçbir zaman operasyonel kullanıma girmedi.
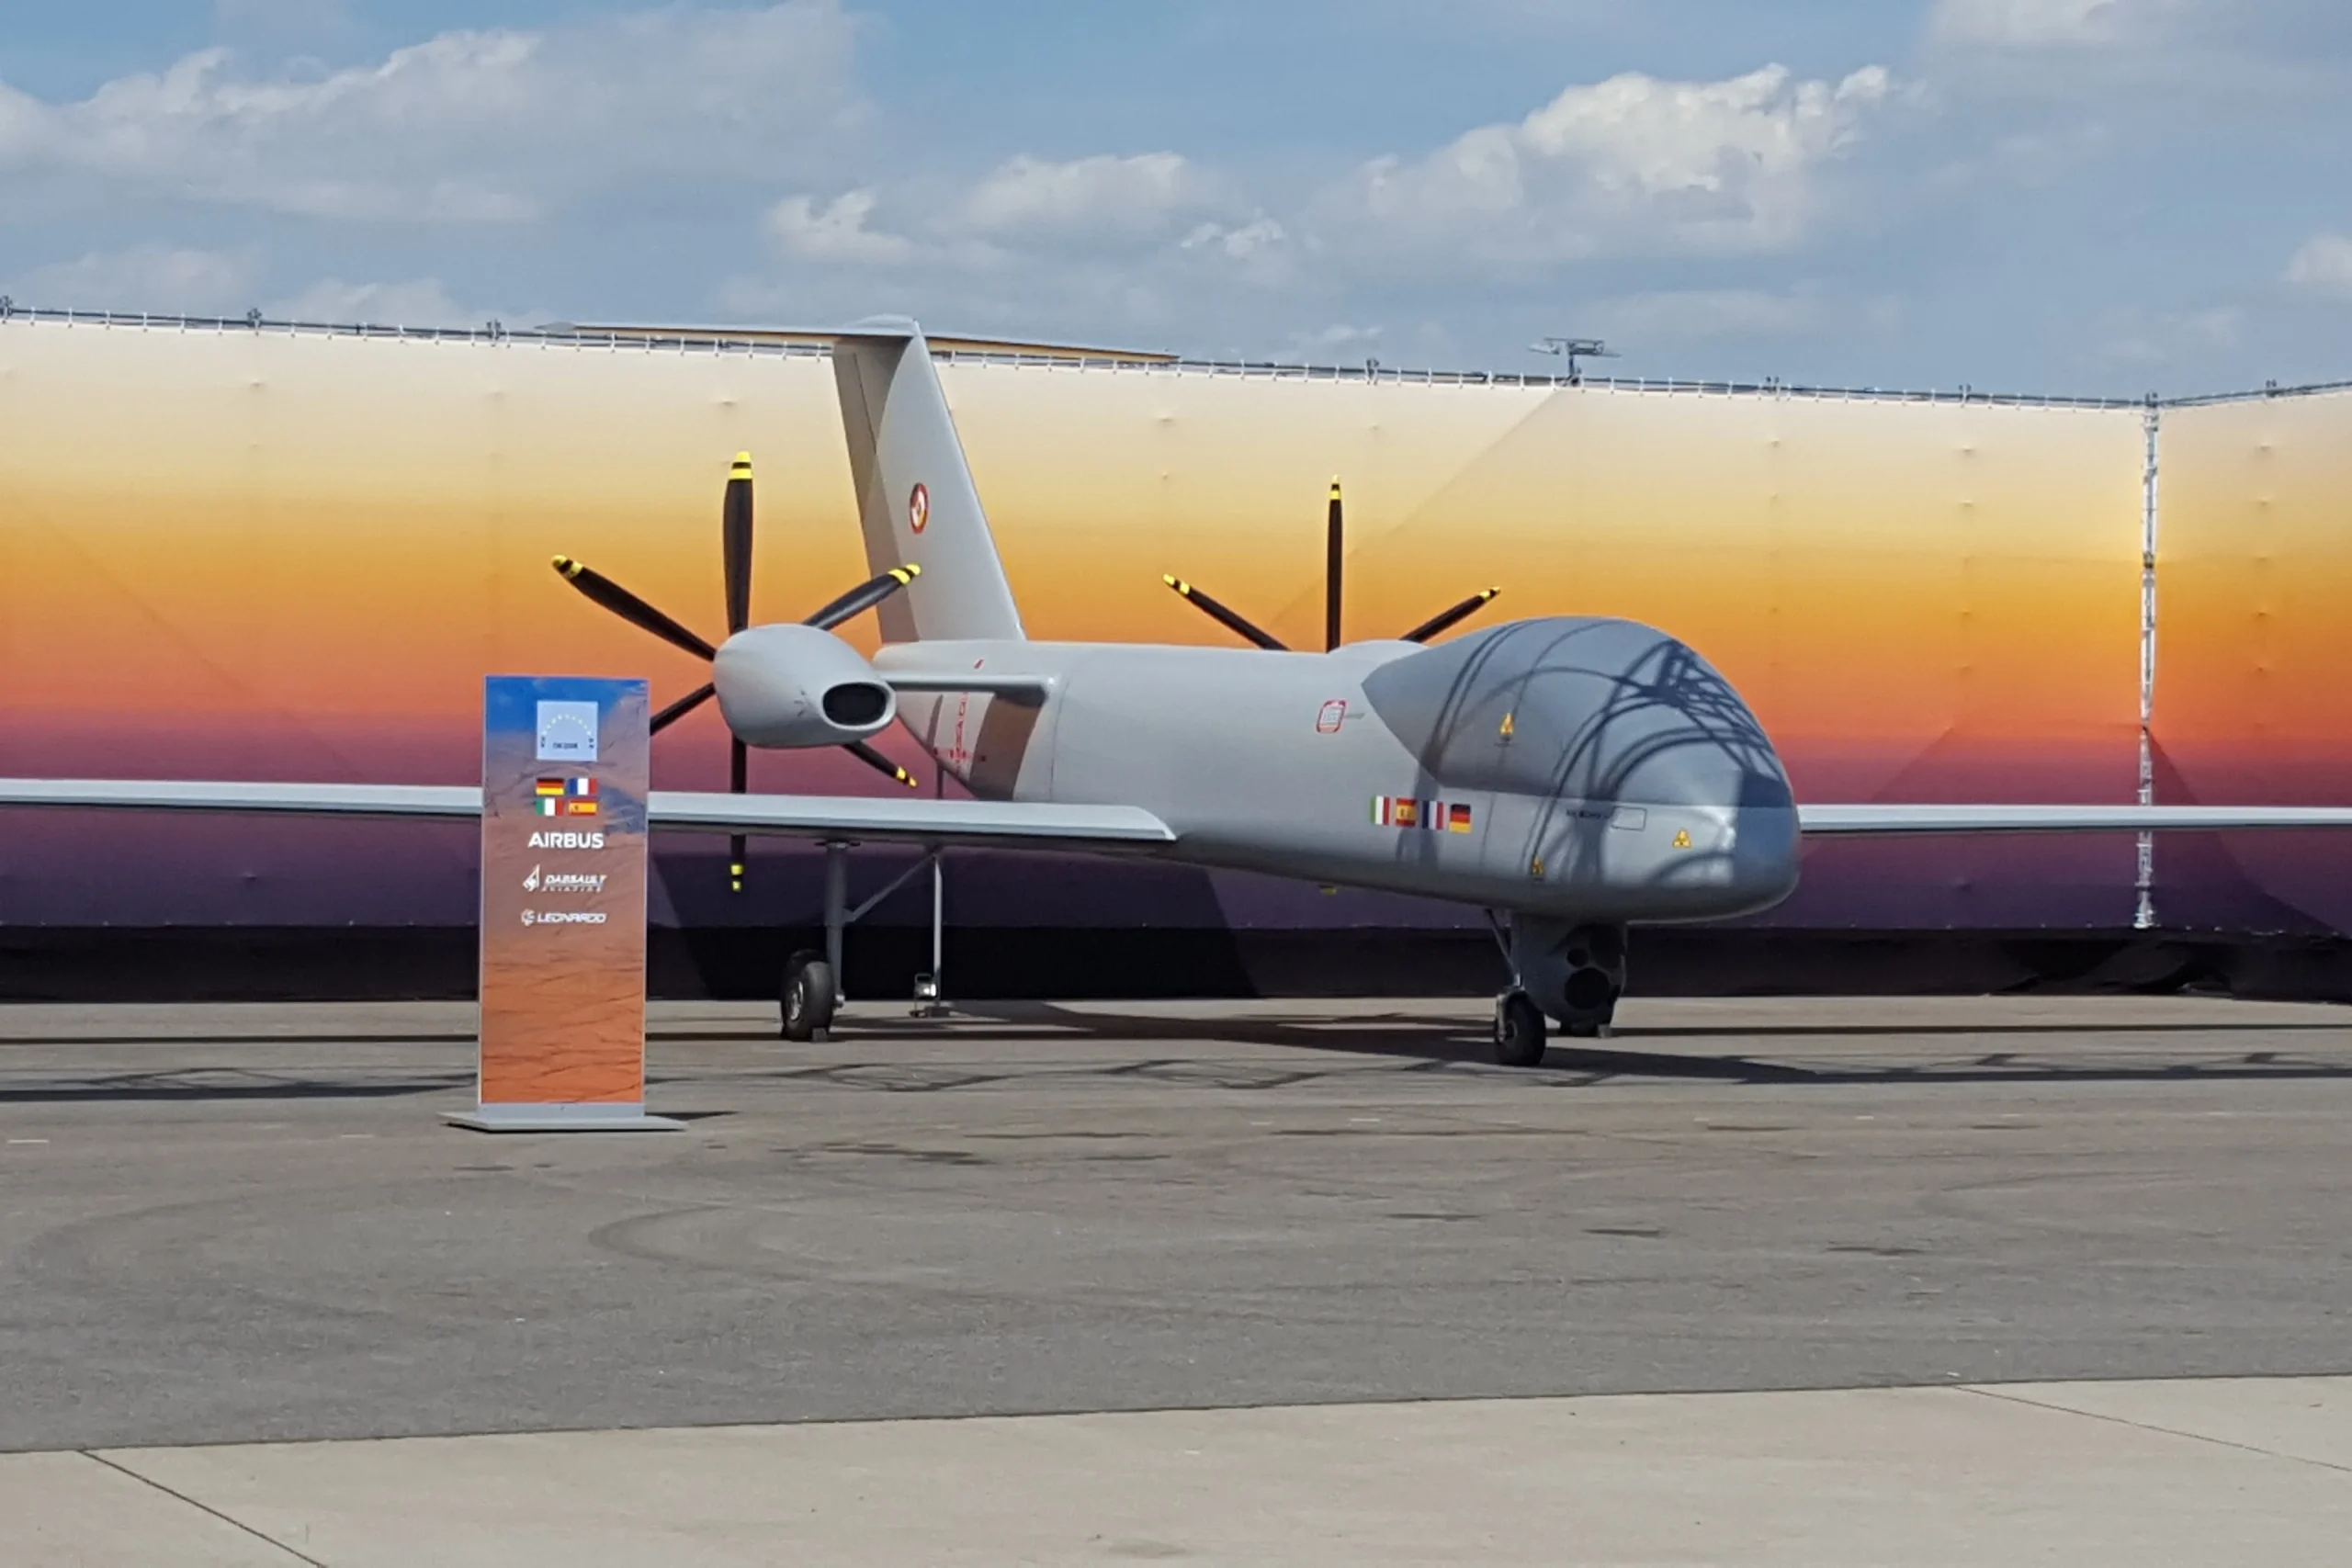
Talarion’un yerini Eurodrone (Avrupa MALE RPAS) aldı. Şubat 2022’de OCCAR, dört ülke (Almanya, Fransa, İtalya, İspanya) adına yaklaşık 7,1 milyar avroluk sözleşme imzaladı: 20 sistem, 60 hava aracı ve 40 yer kontrol istasyonu. Program 2016’daki ilk planlamada 2025’te hizmete girecekti. 2026 ortası itibarıyla prototipin ilk uçuşu Ocak 2027’ye planlanmış durumda; bazı değerlendirmeler 2027 ortasını işaret ediyor. Gecikmenin gerekçesi olarak ana yüklenici Airbus Defence and Space ile Dassault arasındaki iş payı ve koordinasyon sorunları gösteriliyor. 2026’da Fransa, “yüksek yoğunluklu savaşa daha uygun ve daha ucuz alternatiflerin ortaya çıktığı” gerekçesiyle Eurodrone alımlarını 2035’e kadar bütçesinden çıkardı; Airbus tarafı Fransa’nın programa bağlılığını sürdürdüğünü belirtiyor.
Çin: erken ürün, yoğun pazar
Çin’in Wing Loong I’i açık kaynaklarda 2007’de ilk uçuşunu yapmış olarak geçiyor; yani Baykar’ın taktik sınıf çalışmasına başladığı yılda Çin’in muadili çoktan havadaydı. AVIC’in Wing Loong ailesi ile CASC’ın CH (Rainbow) serisi 2010’ların başından itibaren ihracata açıldı. SIPRI verilerine göre Çin 2013–2023 arasında 17 ülkeye 200’den fazla muharip insansız hava aracı teslim etti; teslimatların yaklaşık %22’si Birleşik Arap Emirlikleri’ne, %19’u Suudi Arabistan’a, %15’i Mısır’a, %14’ü Pakistan’a gitti. Aynı verilerde en çok ihraç edilen tekil model 62 adetle Wing Loong I’dir. CH-4’ün ise Cezayir, Irak, Ürdün ve Suudi Arabistan’a 20 adet teslim edildiği kayıtlıdır.
İsrail: en erken başlayan, en derin birikim
İsrail bu karşılaştırmanın “aynı dönem” penceresine tam oturmaz, çünkü MALE birikimi çok daha eskidir: IAI Heron ailesinin kökeni 1990’ların ortasına uzanır. Pencereye giren ürün Elbit’in Hermes 900’üdür; Aralık 2009’da ilk uçuşunu yaptı ve 2012’de İsrail Hava Kuvvetleri’nde hizmete girdi. Üç yıllık bu geçiş süresi, dosyadaki en kısa takvimlerden biridir ve tek bir sebebe dayanır: Hermes 900, sıfırdan bir program değil, on yıllardır sahada olan Hermes 450’nin büyütülmüş türeviydi.
Rusya: sözleşme var, ölçek yok
Rusya MALE sınıfına geç girdi. Kronshtadt’ın Orion (Inokhodets) programı 2011’de sözleşmeye bağlandı, ilk uçuşunu 2016’da yaptı ve 2020’de Rus ordusuna teslim edildi; sözleşmeden teslimata dokuz yıl. Ağır sınıfta S-70 Okhotnik programı 2011’de başladı, Ağustos 2019’da ilk uçuşunu yaptı. Seri üretimin 2024 sonundan önce başlaması bekleniyordu; açık kaynaklara göre üretilen prototip sayısı bir elin parmaklarını geçmedi. Ekim 2024’te kontrolden çıkan bir Okhotnik’in Ukrayna üzerinde bir Rus avcı uçağı tarafından düşürülmesi, hem programın olgunluğu hem de enkazdan elde edilen bileşenler açısından ciddi bir geri adım oldu.
Hindistan: uzun program, karşılanamayan gereksinim
DRDO’nun Rustom-2 programı 2011’de onaylandı ve sonradan TAPAS BH-201 adını aldı. İlk uçuşunu Kasım 2016’da yaptı. Ancak irtifa ve havada kalış başta olmak üzere Müşterek Kuvvetler Niteliksel Gereksinimleri’ni (JSQR) karşılayamadı ve 14 Ocak 2024’te görev modu statüsünden çıkarıldı. Mart 2026’da Savunma Bakanlığı kaynakları, planlanan 97 platformluk üçlü kuvvet siparişinin dışında kalmasının muhtemel olduğunu doğruladı. Program tamamen boşa gitmedi: DRDO, TAPAS’ta geliştirilen teknolojileri özel sektöre aktarıyor ve platform, silahlı Archer-NG için teknoloji göstericisi olarak kullanılıyor.
Güney Kore: geç ama yüksek yerlilikle
Güney Kore’nin MUAV/KUS-FS programı 2008’de başladı. Korean Air, Aralık 2023’te 12 uçaklık ilk sözleşmeyi aldı. Şubat 2026’da gövde entegrasyonu ve boyaması tamamlandı, Mart 2026’da tam ölçekli uçuş testleri başladı ve Nisan 2026’da ilk üretim standardındaki hava aracı Busan’da çıkarıldı. 26 metre kanat açıklığına ve 30 saatin üzerinde havada kalış kabiliyetine sahip sistemin yerlilik oranı %90 olarak açıklanıyor; kuvvet envanterine girişi 2027’den itibaren planlanıyor. Program başlangıcından operasyonel hizmete kadar geçecek süre yaklaşık 19 yıl olacak.
İran: doğrulanabilirliği sınırlı bir hat
İran’ın Shahed-129’u 2012’de tanıtıldı ve resmî açıklamalara göre kısa süre sonra kullanıma girdi. Bu hattın karşılaştırmaya girmesindeki temel sorun doğrulanabilirliktir: üretim adetleri, envanter büyüklüğü ve operasyonel hazırlık oranları bağımsız kaynaklarla teyit edilemiyor. Bu nedenle İran programları bu dosyada niteliksel olarak ele alınmış, sayısal iddialara girilmemiştir. Ayrıca Shahed-136 gibi tek kullanımlık dolaşan mühimmatlar MALE sınıfı sayılmadığı için tablolara alınmamıştır.
Başlangıç şartları aynı değildi
Bu dosyadaki hiçbir tablo “aynı yıl başladılar, demek ki eşit şartlarda yarıştılar” anlamına gelmez. 2007’de Türkiye ile Almanya, Fransa, Çin veya İsrail arasındaki ekonomik ve teknolojik taban taban tabana farklıydı. Aşağıdaki tablo bu farkı görünür kılmak içindir; programları savunmak ya da küçültmek için değil.
| Ülke | GSYH (yaklaşık) | Havacılık geçmişi | Turbo/piston motor | Önceki İHA tecrübesi | Dış teknoloji erişimi |
|---|---|---|---|---|---|
| Türkiye | ~0,7 trilyon $ | Lisans üretim ve bakım ağırlıklı | Yerli tasarım yok, lisans üretim | İthal sistemlerin (Gnat, Heron) işletmeciliği | Kısıtlı; kritik alt sistemlerde izin sorunu |
| Almanya / Fransa | ~3,4 / ~2,6 trilyon $ | Tam kapsamlı özgün uçak tasarımı | Özgün turbofan ve turboprop | Keşif İHA işletmeciliği, ortak projeler | Geniş; NATO içi serbest akış |
| Çin | ~3,5 trilyon $ | Geniş ölçekli üretim tabanı | Kopya ve özgün karışımı | 1990’lardan itibaren yerli hat | Batı’ya kapalı, kendi zinciri derin |
| İsrail | ~0,18 trilyon $ | Küçük ama son derece derin | Sınırlı; motor genelde ithal | 1970’lerden bu yana kesintisiz | ABD ile derin teknoloji ortaklığı |
| Güney Kore | ~1,1 trilyon $ | Lisans üretimden özgüne geçiş | Lisans üretim | Sınırlı | ABD ile yakın iş birliği |
| Hindistan | ~1,2 trilyon $ | Devlet laboratuvarı ağırlıklı | Kronik zayıflık | Sınırlı, ithalata bağımlı | Çok kaynaklı ama parçalı |
| Rusya | ~1,3 trilyon $ | Tam kapsamlı ama İHA’da geri | Özgün | 1980’lerden kalma, güncellenmemiş | 2014 sonrası daralan, 2022 sonrası kapanan |
Tablonun okunması gereken satırı Türkiye’nin motor sütunudur. 2007’de Türkiye’nin özgün bir hava aracı motoru yoktu; bu, sonraki yıllarda hem TB2 hem ANKA hattında en kritik dış bağımlılık kalemi olarak kaldı ve kısıtlamalar döneminde programın en kırılgan noktası hâline geldi.
Ortak zaman çizelgesi: 2004’ten 2026’ya
Aşağıdaki çizelge Türkiye programlarını ve aynı pencerede ilerleyen yabancı programları tek bir eksende gösteriyor. Her satır doğrulanmış bir kilometre taşıdır; kavramsal çalışma veya niyet beyanı çizelgeye alınmamıştır.
Türkiye ve rakip SİHA programları: ortak zaman çizelgesi
Kırmızı işaretler Türkiye programlarını, gri işaretler diğer ülkeleri gösterir.
Kaynak: üretici kronolojileri (Baykar, TUSAŞ), OCCAR, DRDO ve program otoritelerinin açıklamaları. Envanter Medya derlemesi.
| Program | Ülke | Başlangıç | 2026’daki durum | Seri üretim | İhracat |
|---|---|---|---|---|---|
| Bayraktar TB2 | Türkiye | 2007 (Ar-Ge) | Operasyonel, 1 milyon+ uçuş saati | Evet | 36 ülkeyle sözleşme |
| ANKA / ANKA-S | Türkiye | 2004 (sözleşme) | Operasyonel, 400.000+ uçuş saati | Evet | Evet |
| Bayraktar AKINCI | Türkiye | 2010’lar | Operasyonel, 100.000+ uçuş saati | Evet | 16 ülkeyle sözleşme |
| Talarion | DE-FR-ES | 2007 (sözleşme) | İptal (2012) | Hayır | Yok |
| Eurodrone | DE-FR-IT-ES | 2022 (sözleşme) | İlk uçuş 2027’ye planlı | Hayır | Kurucu 4 ülke siparişi |
| Wing Loong I/II | Çin | 2000’ler ortası | Operasyonel, yaygın ihracat | Evet | Evet |
| Hermes 900 | İsrail | 2000’ler sonu | Operasyonel, geniş kullanıcı tabanı | Evet | Evet |
| Orion / Inokhodets | Rusya | 2011 (sözleşme) | Operasyonel, sınırlı ölçek | Sınırlı | Çok sınırlı |
| S-70 Okhotnik | Rusya | 2011 | Prototip aşaması | Hayır | Yok |
| TAPAS BH-201 | Hindistan | 2011 (onay) | Teknoloji göstericisi | Hayır | Yok |
| KUS-FS (MUAV) | G. Kore | 2008 | İlk üretim uçağı çıktı, hizmet 2027 | Başlıyor | Yok |
Kaç yılda operasyonel oldu?
Serinin en açıklayıcı görselleştirmesi budur: her programın resmî başlangıcından kuvvet envanterinde operasyonel kullanıma geçtiği ana kadar geçen süre. Kısa çubuk her zaman “daha iyi mühendislik” demek değildir; çoğu zaman “daha dar kapsam” ve “daha hızlı karar” demektir. Uzun çubuk da her zaman başarısızlık değildir; Güney Kore örneğinde olduğu gibi yüksek yerlilik hedefi takvimi uzatabilir.
Program başlangıcından operasyonel hizmete geçen süre
Yıl cinsinden. Yıldızlı değerler açık kaynaklarda tam netleşmemiş tarihlere dayanır.
Kaynak: Baykar ve TUSAŞ kronolojileri, OCCAR, DRDO açıklamaları, Korean Air ve program otoritelerinin duyuruları. Envanter Medya derlemesi.
Tabloda dikkat çeken iki karşıtlık var. Birincisi TB2 ile Talarion: ikisi de 2007’de başladı: biri yedi yılda envantere girdi, diğeri beşinci yılında kapatıldı. İkincisi ANKA ile KUS-FS: ikisi de devlet ana yüklenici modeliyle, yüksek yerlilik hedefiyle yürüdü; ANKA 14, KUS-FS 19 yılda operasyonel noktaya geldi. Model benzerliği takvim benzerliğini de getirmiş görünüyor.
Seri üretim, operasyonel hizmet ve ölçek
İlk uçuş ile seri üretim arasındaki geçiş, programların en çok takıldığı eşiktir. Prototip uçurmak mühendislik sorunudur; seri üretime geçmek finansman, tedarik zinciri ve müşteri taahhüdü sorunudur. Talarion tam bu eşikte düştü: teknik olarak durdurulmadı, kurucu ülkeler alım taahhüdü vermediği için kapatıldı. Okhotnik de ilk uçuşunu 2019’da yapmasına rağmen yedi yıl sonra hâlâ seri üretim hattına geçmiş değil.
Türkiye tarafında bu eşik iki farklı yöntemle aşıldı. TB2’de üretim, ihracat siparişleriyle birlikte ölçeklendi; yani seri üretimin finansmanı kısmen dış müşteriden geldi. ANKA’da ise seri üretim doğrudan devlet siparişiyle (2013’te 10 uçaklık ANKA-S sözleşmesi) başladı ve ihracat sonradan geldi. İki yöntem de sonuç verdi, ancak birincisi daha hızlı ölçeklendi.
Ölçek konusunda Türkiye’nin öne çıkan göstergesi uçuş saatidir. Baykar’ın açıklamasına göre TB2 filosu 10 Aralık 2024’te 1 milyon uçuş saatini aştı; AKINCI 2024’te 50.000, 2025’te 100.000 saati geçti. TUSAŞ, ANKA filolarının 400.000 uçuş saatini aştığını bildiriyor. Bu rakamlar prototip performansını değil, fiilî kullanım yoğunluğunu gösterdiği için karşılaştırmada ağırlık taşır. Eurodrone ve TAPAS için karşılaştırılabilir bir operasyonel uçuş saati verisi bulunmuyor; çünkü henüz operasyonel kullanım yok.
İhracat ve kullanıcı sayısı: sayıları doğru okumak
İhracat rakamları savunma haberciliğinde en çok karıştırılan verilerdir. Aşağıdaki ayrım korunmadan yapılan her karşılaştırma yanıltıcıdır.
| Kategori | Anlamı | Karşılaştırmadaki ağırlığı |
|---|---|---|
| Sözleşme imzalanan ülke | Tedarik sözleşmesi yürürlükte | Yüksek, ancak teslimat demek değil |
| Teslimat yapılan ülke | Fiziksel teslimat gerçekleşti | En güçlü gösterge |
| Görüşme yapılan ülke | Yalnızca müzakere aşamasında | Karşılaştırmaya girmez |
| Kullanıcı ülke | Operasyonel kullanımda | Saha doğrulaması sağlar |
Bu ayrım gözetildiğinde tablo şöyledir: 2026 başı itibarıyla Baykar, 39 farklı ülkeyle tedarik sözleşmesi imzalamış durumda; bunların 36’sı Bayraktar TB2, 16’sı Bayraktar AKINCI için. Firmanın kendi açıklamasına göre Kasım 2024 itibarıyla kullanıcılar arasında 6 NATO ve 4 AB üyesi ülke bulunuyordu. İlk ihracat 2018’de Katar ve Ukrayna’ya yapıldı. TB2’nin ülke bazında fiyat ve alıcı dökümü için TB2 fiyat ve alıcı dosyamıza bakılabilir.
Çin tarafında ise ölçü farklıdır. SIPRI’ye göre 2013–2023 arasında 17 ülkeye 200’den fazla muharip İHA teslim edildi; ancak bu hacmin yaklaşık %70’i yalnızca dört müşteride (BAE, Suudi Arabistan, Mısır, Pakistan) toplandı. Yani Çin daha az ülkeye daha çok adet, Türkiye daha çok ülkeye daha yaygın satmıştır. İkisi farklı ihracat stratejileridir ve “hangisi daha başarılı” sorusunun tek bir cevabı yoktur: pazar çeşitliliği açısından Türkiye, tekil sipariş büyüklüğü açısından Çin öne çıkar.
Avrupa tarafında ihracat kalemi henüz oluşmadı. Eurodrone’un 20 sistemlik siparişi kurucu dört ülkeye aittir ve tanım gereği ihracat değildir. Hindistan ve Güney Kore programlarının da bu aşamada ihracatı yoktur. Küresel üretici sıralamasının tamamı için dünyanın en büyük askerî İHA üreticileri dosyamıza göz atabilirsiniz.
Program maliyetleri: neyi neyle karşılaştırıyoruz?
Program maliyetleri doğrudan karşılaştırılamaz, çünkü kapsamları farklıdır. Bir programın açıklanan tutarı yalnızca geliştirmeyi kapsarken, diğerininki geliştirme + tedarik + yer sistemleri + entegre lojistik desteği içerebilir. Elimizdeki iki doğrulanabilir Avrupa verisi şudur: Talarion için Fransız parlamento değerlendirmelerinde yaklaşık 2,9 milyar avroluk toplam program maliyeti öngörülmüştü; Eurodrone için Şubat 2022’de imzalanan sözleşme 20 sistem, 60 hava aracı ve 40 yer kontrol istasyonu karşılığı yaklaşık 7,1 milyar avrodur. ANKA-S için Ekim 2013’te imzalanan 10 uçak ve 12 yer kontrol istasyonluk sözleşme yaklaşık 290 milyon dolar olarak açıklanmıştır.
Bu üç rakam farklı kapsamlara ait olduğu için bir tabloya yan yana konulmadı. Ancak büyüklük mertebesi olarak şu söylenebilir: Avrupa’nın tek bir MALE programına ayırdığı bütçe, Türkiye’nin aynı sınıfta yürüttüğü birden fazla programın toplamının belirgin biçimde üzerindedir. Sonucu belirleyen bütçenin büyüklüğü değil, bütçenin ne kadar sürede ürüne dönüştüğü olmuştur.
Alt sistem bağımsızlığı ve motor sorunu
Bu dosyanın Türkiye açısından en zayıf sütunu motordur. TB2 ve ANKA hatları uzun süre ithal piston ve turboprop motorlarla uçtu; 2020 sonrası uygulanan ihracat kısıtlamaları bu bağımlılığı programların en kırılgan noktası hâline getirdi. Türkiye’nin cevabı yerli motor hattını hızlandırmak oldu ve ağır sınıf platformlarda yerli turboprop kullanımı yaygınlaştı; 2026’da TB2 için de yerli motor üretimi gündemdedir. Ancak yüksek bypass oranlı turbofan ve büyük platform sertifikasyonu alanında Avrupa’nın birikimi hâlâ daha derindir.
Karşı tarafta da benzer bağımlılıklar var. Rusya’nın Orion ve Okhotnik programları 2014 sonrası daralan, 2022 sonrası büyük ölçüde kapanan bileşen erişiminden doğrudan etkilendi; Ekim 2024’te düşürülen Okhotnik’in enkazında Batı menşeli elektronik bileşenler bulunması bu bağımlılığın kamuya açık kanıtı oldu. Hindistan’ın TAPAS programında da motor ve yüksek irtifa performansı kritik darboğaz olarak kayıtlara geçti.
Güney Kore ise bu dosyadaki en yüksek yerlilik oranına sahip programı yürütüyor: KUS-FS için açıklanan oran %90. Bu, uzun takvimin gerekçelerinden biri olarak okunabilir. Yerlilik ile hız arasındaki bu değiş tokuş, programların çoğunda görülen yapısal bir tercihtir.
Mühimmat entegrasyonu: farkın en somut olduğu alan
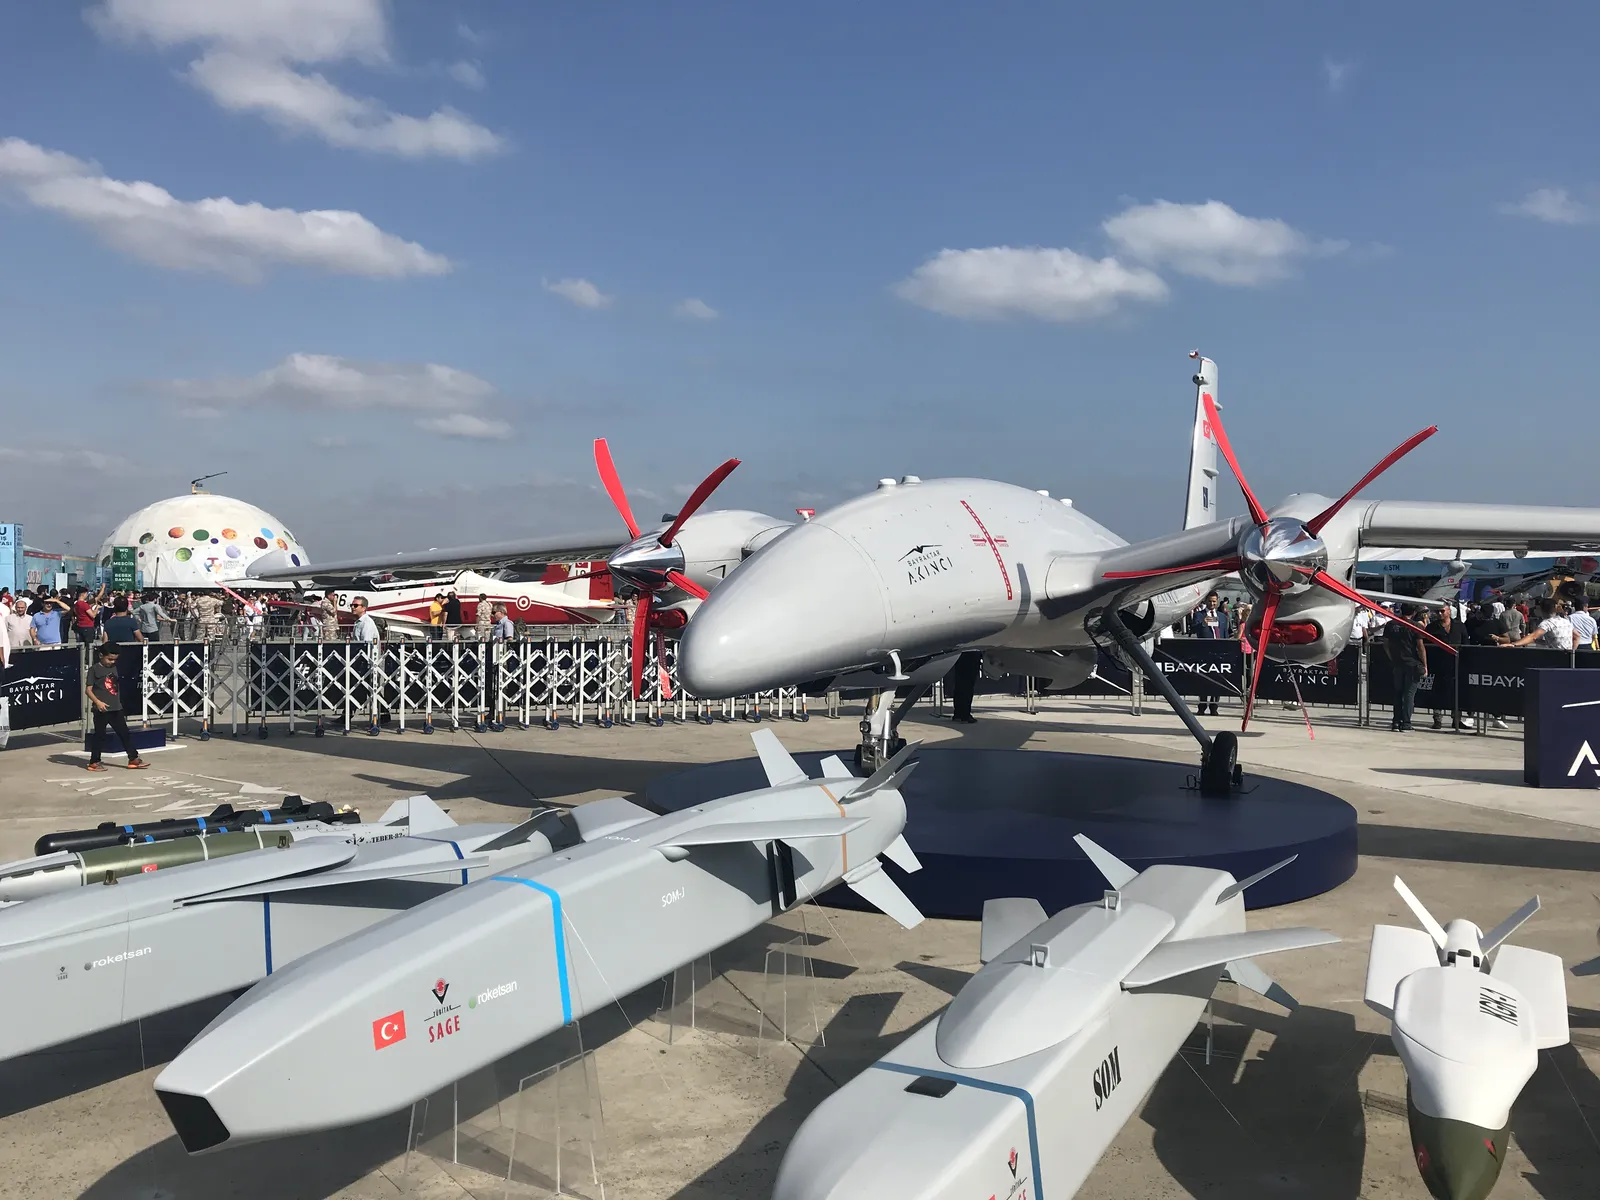
MALE sınıfı bir platformu “keşif aracı” olmaktan çıkarıp silahlı sisteme dönüştüren şey mühimmat entegrasyonudur ve bu, tedarik zincirinin en zor koordine edilen halkasıdır. Türkiye’de platform üreticisi ile mühimmat üreticileri aynı ulusal ekosistem içinde çalıştığı için entegrasyon döngüsü kısa oldu: TB2 2014’te envantere girdi, 2015’te atıl mühimmatla ilk atışını yaptı. Aradaki süre bir yıldır.
Avrupa tarafında Eurodrone’un silahlandırılması, platformun kendisi uçmadığı için henüz gündeme gelmemiştir. Hindistan’ın TAPAS’ı silahsız bir gözetleme platformu olarak tasarlandı; silahlı ihtiyaç ayrı bir programa (Archer-NG) devredildi. Güney Kore’nin KUS-FS’i de öncelikle ISR (istihbarat, gözetleme, keşif) görevi için yapılandırılmıştır. Bu, Türkiye’nin bir üstünlüğü olduğu kadar bir tercih farkıdır: Türkiye baştan silahlı kullanım senaryosunu hedefledi.
Kritik gecikmeler: hangi program neden yavaşladı?
Gecikmelerin tek bir nedene bağlanması çoğu zaman hatalıdır. Aşağıdaki tablo, her program için açık kaynaklarda doğrulanabilir olan gerekçeleri listeler; doğrulanamayan gerekçeler yazılmamıştır.
| Program | Ana neden | İkincil etkenler |
|---|---|---|
| Talarion | Kurucu ülkelerden alım taahhüdü çıkmaması | Bütçe kısıtı, pazarda rekabetin artması |
| Eurodrone | Ortaklar arası iş payı ve koordinasyon sorunları | Fransa’nın 2035’e kadar alım finansmanını çıkarması |
| TAPAS BH-201 | İrtifa ve havada kalış gereksinimlerinin karşılanamaması | Görev modu statüsünün kaldırılması, önceliğin Archer-NG’ye kayması |
| S-70 Okhotnik | Seri üretime geçilememesi | Bileşen erişimi, 2024’teki platform kaybı |
| Orion | Sanayi altyapısı ve ölçek | Yaptırımlar nedeniyle bileşen tedariki |
| KUS-FS | Yüksek yerlilik hedefi ve kapsamlı test takvimi | Sözleşmenin 2023’e kadar imzalanmaması |
| ANKA | Prototipten seri üretime geçişin uzaması | Alt sistem yerlileştirme ve motor tedariki |
Bu tabloda tekrar eden bir kalıp var: teknik başarısızlık, gecikmelerin nadiren tek başına sebebidir. Talarion teknik olarak durdurulmadı; müşteri taahhüdü olmadığı için kapatıldı. Eurodrone’un gecikmesi motorla veya aerodinamikle değil, ortaklar arası iş bölümüyle ilgili. Ortak ülke sayısı arttıkça karar alma hızı düşüyor: Talarion üç, Eurodrone dört ülkeliydi; Türkiye programlarında karar mercii tekti.
Envanter Medya Program Gelişim Endeksi (EM-PDI)
Karşılaştırmayı tek bir sayıya indirgemek için 100 puanlık bir editoryal endeks kullanıyoruz. Ağırlıklar şunlardır: operasyonel hizmete ulaşma 20, seri üretim 15, ihracat 15, üretim ölçeği 10, teknolojik bağımsızlık 10, alt sistem entegrasyonu 10, takvim performansı 10, modernizasyon potansiyeli 5, kullanıcı çeşitliliği 5.
EM-PDI: program gelişim endeksi puanları (100 üzerinden)
Yüksek puan mühendislik kalitesini değil, programın ürüne ve kullanıcıya dönüşme derecesini ölçer.
Envanter Medya editoryal değerlendirmesi. Veri bulunamayan kalemlerde puan zorla doldurulmamış, ilgili kalem sıfır kabul edilmiştir.
Endeksin sınırları
EM-PDI resmî bir endeks değildir ve bir programın teknik kalitesini ölçmez. Geliştirme aşamasındaki bir program, henüz operasyonel hizmet, seri üretim ve ihracat kalemlerinden puan alamadığı için düşük skor alır; bu “kötü program” anlamına gelmez, “olgunluk aşamasına henüz gelmemiş program” anlamına gelir. Eurodrone ve TAPAS’ın düşük puanları bu şekilde okunmalıdır.
Endeksin en dikkat çekici sonucu, Türkiye’nin tek başına zirvede olmamasıdır: İsrail’in Heron/Hermes ailesi ile Bayraktar TB2 aynı bantta yer alır. İsrail teknolojik bağımsızlık ve alt sistem entegrasyonunda, Türkiye kullanıcı çeşitliliği ve takvim performansında öne çıkar.
Hangi kararlar fark yarattı?
Türkiye tarafında doğrulanabilir farklar
- Erken envantere sokma. TB2, mükemmel konfigürasyonu beklemeden 2014’te kuvvete verildi ve geliştirme sahadan gelen geri bildirimle sürdürüldü.
- Kısa mühimmat döngüsü. Platform ve mühimmat üreticilerinin aynı ulusal ekosistemde olması, envantere girişten silahlandırmaya geçişi bir yıla indirdi.
- Orta maliyet bandına odaklanma. Program, en yüksek performansı değil, seri üretilebilir ve ihraç edilebilir bir maliyet noktasını hedefledi.
- İhracatı program aşaması sayma. 2018’den itibaren ihracat, üretim ölçeğini ve dolayısıyla birim maliyeti düşüren bir kaldıraç olarak kullanıldı.
- Tek karar mercii. Çok uluslu programlarda iş payı pazarlığına giden süre, Türkiye programlarında mühendisliğe kaldı.
- Özel sektör hattının açık olması. Devlet ana yüklenici modeli yanında özel sektör hattının çalışması, aynı ülkede iki farklı hız üretti ve rekabet yarattı.
Bu maddelerin hiçbiri “milli irade” gibi soyut bir gerekçeye dayanmıyor; hepsi takvim, sözleşme ve teslimat kayıtlarıyla izlenebilir kararlardır. Türkiye’nin savunma ekosisteminin nasıl büyüdüğüne dair geniş çerçeve için savunma sanayii ekosistemi dosyamıza ve son 25 yılın öne çıkan projelerine bakabilirsiniz.
Türkiye’nin geride olduğu alanlar
- Motor. Yüksek bypass oranlı turbofan ve büyük platform itki teknolojisinde Avrupa’nın birikimi hâlâ daha derin. Yerli motor hattı hızlanmış olsa da boşluk kapanmış değil.
- Sertifikasyon ve hava sahası entegrasyonu. Eurodrone’un takvimini uzatan sebeplerden biri, sivil hava sahasında uçabilme sertifikasyonu hedefidir; bu, Türkiye programlarının şu ana kadar aynı seviyede zorlanmadığı bir alandır.
- Büyük platform tecrübesi. Ağır sınıf ve jet tahrikli insansız muharip uçak alanında Türkiye yeni programlarla ilerliyor; Çin ve ABD’nin operasyonel birikimi daha uzun.
- Tekil sipariş büyüklüğü. Çin, Körfez pazarında tek müşteriye Türkiye’den daha büyük hacimli teslimatlar yapabilmiştir.
Türkiye bu farkı KIZILELMA, ANKA-3 ve TB3 gibi jet ve gemi tabanlı programlarla, yerli motor hattıyla ve KAAN gibi büyük platform projeleriyle kapatmaya çalışıyor. Bu programların takvim performansı, serinin sonraki dosyalarının konusu olacak.
Sonuç: kategori kategori kim önde?
“Türkiye kazandı” tek cümlelik bir sonuç, bu verinin karşılığı değildir. Doğru okuma kategori bazlıdır.
| Kategori | Öne çıkan | Gerekçe |
|---|---|---|
| Takvim performansı | Türkiye | Ar-Ge başlangıcından envantere 7 yıl (TB2) |
| Kullanıcı ülke çeşitliliği | Türkiye | 36 ülkeyle TB2, 16 ülkeyle AKINCI sözleşmesi |
| Mühimmat entegrasyonu | Türkiye | Envantere girişten silahlandırmaya bir yıl |
| Operasyonel uçuş saati | Türkiye | TB2’de 1 milyon+, ANKA’da 400.000+ saat |
| Tekil pazarda teslimat hacmi | Çin | Körfez pazarında yoğun ve büyük hacimli teslimat |
| Teknolojik bağımsızlık (alt sistem) | İsrail | Sensör ve görev yükünde derin yerli zincir |
| Motor ve itki teknolojisi | Avrupa | Özgün turbofan birikimi ve sertifikasyon tecrübesi |
| Yerlilik oranı hedefi | Güney Kore | KUS-FS’te açıklanan %90 yerlilik |
| Sivil hava sahası sertifikasyonu | Avrupa | Eurodrone’un tasarım hedefi |
Tabloyu tek cümleye indirmek gerekirse: Türkiye ürünü sahaya sokma ve yayma ekseninde, Avrupa mühendislik derinliği ve sertifikasyon ekseninde, Çin hacim ekseninde, İsrail alt sistem bağımsızlığı ekseninde öne çıkıyor. Bunlar birbirini dışlamayan farklı program felsefeleridir.
Bugünkü durum ve önümüzdeki beş yıl
2026 ortası itibarıyla tablo şudur: Türkiye’nin MALE ve üstü sınıftaki platformları operasyonel, ihraç ediliyor ve yeni nesil jet tahrikli türevleriyle (KIZILELMA, ANKA-3, TB3) genişliyor. Avrupa’nın Eurodrone’u ilk uçuşunu bekliyor ve kurucu ortaklardan birinin alım takvimi belirsizleşmiş durumda. Güney Kore ilk üretim uçağını çıkardı ve 2027’de hizmete alacak. Hindistan MALE ihtiyacını yeni bir programa devretti. Rusya ağır sınıfta prototip aşamasında. Çin ihracatta hacimli ama müşteri tabanı yoğunlaşmış durumda.
Önümüzdeki beş yılda belirleyici olacak üç eşik var. Birincisi, Eurodrone’un 2027’deki ilk uçuşunu takvimde tutup tutamayacağı; kayarsa Avrupa’nın MALE boşluğu 2030’lara taşınır. İkincisi, insansız muharip uçak (UCAV) sınıfında hangi ülkenin ilk operasyonel filoyu kuracağı; Türkiye KIZILELMA ile, Çin GJ serisiyle, Rusya Okhotnik ile bu yarışta. Üçüncüsü, motor bağımsızlığı: Türkiye’nin yerli motor hattını tüm sınıflara yayması, bu dosyadaki en zayıf sütununu kapatacak tek gelişmedir.
Sıkça sorulan sorular
Türkiye ile aynı dönemde hangi ülkeler SİHA geliştirmeye başladı?
2004–2011 aralığında Türkiye (ANKA 2004, Baykar taktik sınıf Ar-Ge 2007), Almanya-Fransa-İspanya ortaklığı (Talarion, Aralık 2007), Çin (Wing Loong, 2007’de ilk uçuş), İsrail (Hermes 900, 2009), Rusya (Orion ve Okhotnik, 2011), Hindistan (Rustom-2/TAPAS, 2011) ve Güney Kore (MUAV/KUS-FS, 2008) benzer programlar yürüttü.
Bayraktar TB2 kaç yılda operasyonel oldu?
Baykar’ın kendi kronolojisine göre taktik sınıf İHA Ar-Ge çalışmaları 2007’de başladı; TB2 2014’te ilk seri teslimatını yaptı ve Türk Silahlı Kuvvetleri envanterine girdi. Bu, yaklaşık yedi yıllık bir süredir. Silahlandırma 2015’te tamamlandı.
Eurodrone neden gecikti?
Açık kaynaklarda doğrulanabilen iki ana gerekçe var: ana yüklenici Airbus Defence and Space ile Dassault arasındaki iş payı ve koordinasyon sorunları, ve Fransa’nın 2026’da Eurodrone alımlarını 2035’e kadar bütçesinden çıkarması. Program 2016’daki plana göre 2025’te hizmete girecekti; ilk uçuş şu anda Ocak 2027’ye planlı.
Talarion programına ne oldu?
Aralık 2007’de Fransa, Almanya ve İspanya EADS’in askerî hava sistemleri birimine sözleşme verdi. Kurucu ülkeler alım taahhüdü vermeyince Cassidian Şubat 2012’de programı sonlandırdı. Talarion hiçbir zaman operasyonel kullanıma girmedi.
Hindistan’ın TAPAS programı başarısız mı oldu?
TAPAS BH-201 ilk uçuşunu Kasım 2016’da yaptı, ancak irtifa ve havada kalış gereksinimlerini karşılayamadığı için 14 Ocak 2024’te görev modu statüsünden çıkarıldı ve Mart 2026’da planlanan 97 platformluk siparişin dışında kalması muhtemel görüldü. Buna karşılık DRDO, programda geliştirilen teknolojileri özel sektöre aktarıyor ve platform Archer-NG için teknoloji göstericisi olarak kullanılıyor.
Türkiye SİHA’da her alanda önde mi?
Hayır. Takvim performansı, kullanıcı ülke çeşitliliği, mühimmat entegrasyonu ve operasyonel uçuş saatinde Türkiye öne çıkıyor. Buna karşılık motor ve itki teknolojisinde Avrupa, alt sistem bağımsızlığında İsrail, tekil pazarda teslimat hacminde Çin, yerlilik oranı hedefinde Güney Kore daha güçlü konumda.
Çin mi Türkiye mi daha çok SİHA ihraç etti?
İki farklı ölçüt farklı cevap veriyor. Ülke sayısı bakımından Türkiye önde: Baykar 39 farklı ülkeyle tedarik sözleşmesi imzaladı. Tekil pazardaki teslimat hacmi bakımından Çin öne çıkıyor: SIPRI’ye göre 2013–2023 arasında 17 ülkeye 200’den fazla muharip İHA teslim edildi, ancak bu hacmin büyük bölümü dört müşteride toplandı.
ANKA neden TB2’den daha uzun sürdü?
İki programın modeli farklıydı. ANKA, Aralık 2004’te devlet ana yüklenici modeliyle sözleşmeye bağlandı; ilk uçuş 2010, seri üretim sözleşmesi 2013, ilk ANKA-S teslimatı Şubat 2018’de gerçekleşti. TB2 ise özel sektör hattında, daha dar kapsamla ve daha hızlı prototip döngüsüyle ilerledi. Fark ülkeden değil program modelinden kaynaklanıyor.
Aynı Dönemde Başladılar serisi
Bu dosya, Türkiye ile benzer dönemde başlatılan savunma programlarını karşılaştıran Envanter Medya serisinin ilk bölümüdür. Seride sırasıyla savaş uçağı, tank, hava savunma, füze, deniz platformları, motor ve radar programları ele alınacak. Serinin tamamı ve yayın sırası için Türkiye ve Dünya Savunma Programları merkezine bakabilirsiniz.
İlgili dosyalar: Eurodrone MALE RPAS · ANKA nedir · Bayraktar AKINCI · IAI Heron TP · CH-4 SİHA · ALTAY ve K2 Black Panther · K2 teslimat dosyası · İHA ve SİHA arasındaki 15 fark
Kaynaklar ve metodoloji
Bu dosyadaki tarih ve rakamlar öncelikle üretici kronolojileri ve program otoritelerinin açıklamalarından derlenmiştir. Kaynak hiyerarşisinde sırasıyla savunma bakanlıkları, tedarik makamları, üretici şirketler, resmî program sayfaları ve SIPRI gibi kurumsal veri sağlayıcıları esas alınmıştır.
- Baykar Teknoloji — kurumsal tarihçe ve basın açıklamaları (TB2, AKINCI, KIZILELMA, TB3 kilometre taşları; ihracat ülke sayıları; uçuş saati verileri)
- TUSAŞ (Turkish Aerospace) — ANKA ve ANKA-3 ürün sayfaları (hangar çıkışı, ilk uçuş, ANKA-S seri üretim sözleşmesi, filo uçuş saati)
- OCCAR — MALE RPAS (Eurodrone) program sayfası ve sözleşme duyuruları
- Airbus Defence and Space — Eurodrone program açıklamaları
- DRDO / Hindistan Savunma Bakanlığı — TAPAS BH-201 ve Rustom program açıklamaları
- Korean Air / Güney Kore savunma tedarik makamı — MUAV (KUS-FS) üretim ve test duyuruları
- SIPRI — silah transferleri veri tabanı (Çin muharip İHA ihracat hacmi ve müşteri dağılımı)
- Fransız parlamento savunma bütçesi değerlendirmeleri — Talarion program maliyeti
Metodoloji notu: Program başlangıcı olarak resmî geliştirme kararı veya sözleşme tarihi alınmıştır. Kavramsal çalışma ve fizibilite aşamaları başlangıç sayılmamıştır. Açık kaynaklarda net olmayan tarihler yıldızla işaretlenmiştir. Üretim adedi, ihracat ve maliyet verilerinde doğrulanamayan hiçbir rakam kullanılmamış; veri bulunmayan kalemler boş bırakılmıştır. EM-PDI, Envanter Medya’nın editoryal değerlendirmesidir ve resmî bir endeks değildir.
Bu dosya 2026 ortası itibarıyla güncellenmiştir. Programlarda yeni gelişme oldukça içerik güncellenecektir.