أكبر شركات تصنيع الدروع الواقية في العالم
يصنع أكبر مصنّعي الدروع الواقية أرخص بندٍ في الصناعة الدفاعية وأكثرها إنقاذًا للأرواح. فالدبابة تكلّف الملايين والسترة الواقية بضعة آلاف؛ لكن الجيش يعدّ دباباته بالمئات وسُتره بمئات الآلاف. والمنافسة هنا تجري على طبقتين منفصلتين: المكامِلون الذين يفصّلون السُتر والخوذ ويصوغونها، وشركات المواد التي تنتج الليف الذي يجعل الحماية ممكنةً أصلًا. والطبقة الثانية أضيق كثيرًا من الأولى وأشدّ حسمًا. بعد ملف مصنّعي السونار، تقارن «إنفانتر ميديا» منتجي السُتر والخوذ والألواح الواقية وفق الطاقة الإنتاجية والتصدير وحجم العقود واستقلال المواد الخام.
ملاحظة تحريرية: هذا التصنيف بحث تحريري أعدّته «إنفانتر ميديا» استنادًا إلى بيانات متاحة للعموم، وليس تصنيفًا دوليًا رسميًا. المصادر والمنهجية في نهاية المقال.
البحث في لمحة
«الأكبر» بأي مقياس؟
يتغيّر الجواب كليًا بحسب الطبقة التي تنظر إليها. تتألف طبقة المكامِلين من شركاتٍ تصمّم السُتر والخوذ والألواح وتبيعها للجيوش وأجهزة الشرطة؛ وهي طبقة مزدحمة وتنافسية. أما طبقة المواد فتتألف من شركات كيميائية تنتج ألياف البارا-أراميد (كيفلار، توارون) والبولي إيثيلين فائق الوزن الجزيئي (داينيما، سبكترا)؛ وعدد لاعبيها عالميًا لا يتجاوز أصابع اليد الواحدة. واللافت أن أبحاث السوق تُدرج الطبقتين معًا — بوينت بلانك وكادر/سفاريلاند وبي إيه إي سيستمز مكامِلين، وهانيويل وديوبونت شركتَي مواد — وقد استحوذت هذه الخمس على 36,7% من السوق في 2025. أي أن صانع السترة ينافس مورّده نفسه في التصنيف ذاته.
لماذا قد تتفوّق شركة الليف على شركة السترة؟ الحماية الباليستية تتعلق بتبديد طاقة الرصاصة أكثر من إيقافها. والذي يؤدي هذا العمل ليس نسج القماش بل الليف نفسه: فألياف البارا-أراميد والبولي إيثيلين فائق الوزن الجزيئي تمتصّ طاقةً أكبر بكثير لكل وحدة وزن من الفولاذ رغم أنها أخفّ منه بأضعاف. وعدد المصانع القادرة على إنتاج هذه الألياف قليل جدًا عالميًا وكلها خاضعة لضوابط التصدير. فالمكامِل يستطيع تغيير تصميمه، لكنه لا يستطيع بسهولة تغيير ليفه.
في طبقة المكامِلين: بوينت بلانك وآفون بروتكشن
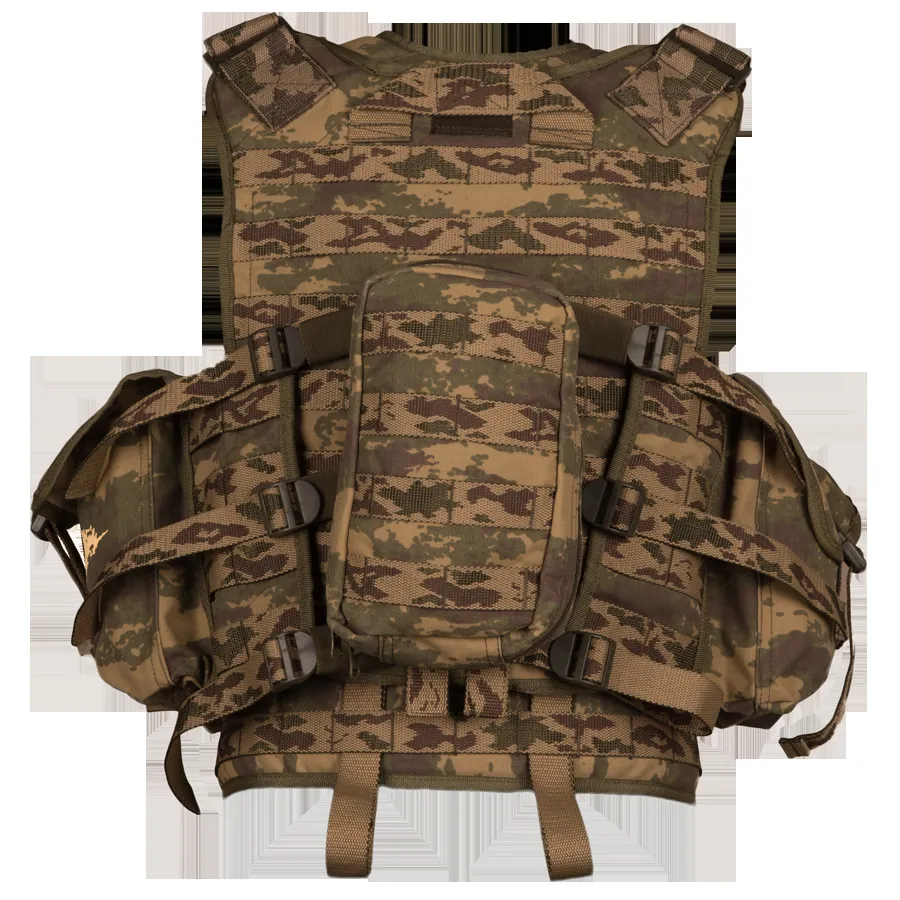
يبرز اسمان. فقد سلّمت بوينت بلانك إنتربرايزس أكثر من 150.000 وحدة من طقم الدرع النمطي لديها — بتكامل MOLLE محسَّن وقدرة فكٍّ سريع — إلى قوات الناتو حتى مارس 2024. والفكّ السريع أهمّ مما يبدو: فإذا أمكن نزع السترة بحركةٍ واحدة عن جنديٍّ سقط في الماء أو أُصيب، لا تتحوّل الحماية إلى عبء.
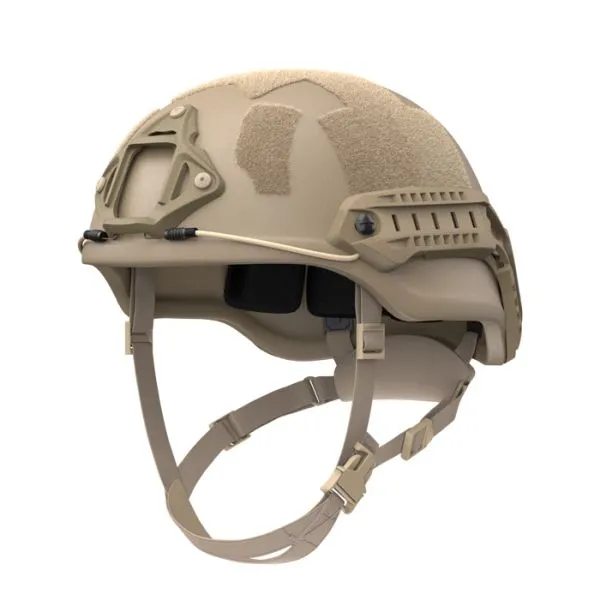
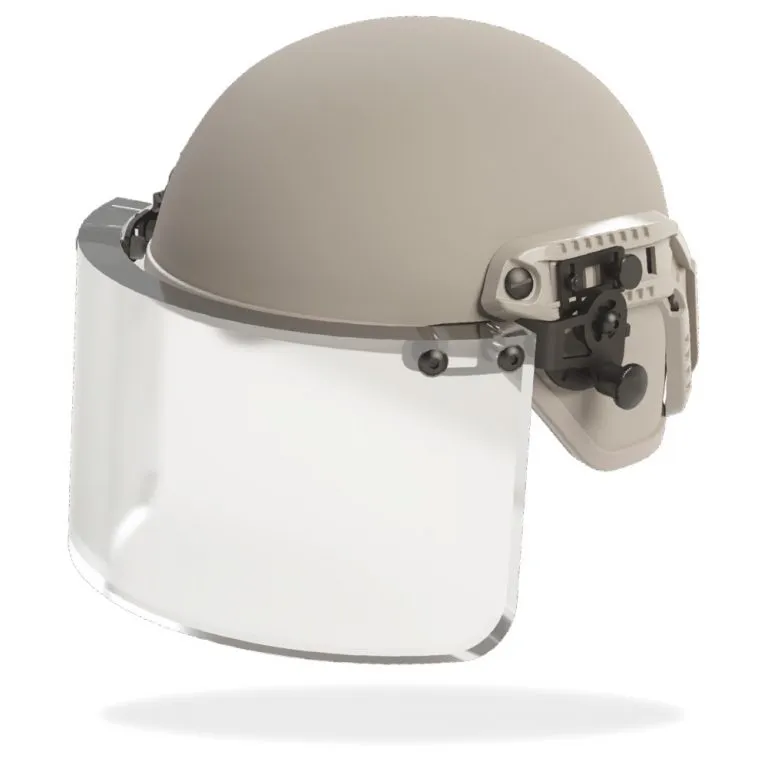
أما آفون بروتكشن فتحمل أكبر برامج الخوذ. تلقّت الشركة عقدًا تصل قيمته إلى 87,6 مليون دولار على سنتين لتطوير وتوريد نظام حماية الرأس المتكامل من الجيل القادم (IHPS) للجيش الأمريكي. ومنفصلًا عن ذلك، منحتها وكالة الخدمات اللوجستية الدفاعية الأمريكية عقد خوذٍ بقيمة قصوى 204 ملايين دولار على خمس سنوات، بفترة أساسٍ لسنةٍ واحدة قيمتها القصوى 46 مليون دولار. ويبيّن البرنامجان معًا لماذا يجري عمل الخوذ عبر لاعبين قلائل: صعب الدخول، صعب الخروج، وتغذّيه عقود إطارية طويلة.
هذه سقوف تعاقدية؛ وقد تقلّ الطلبيات الفعلية عنها. والعقود تعود إلى سنواتٍ مختلفة وليست إجماليًا تراكميًا. نوع البيانات: S (سجلّ عقد).
في طبقة المواد: من يصنع الليف؟
هنا تجري المنافسة بالأجيال لا بالمنتجات. فقد كشفت داينيما، التابعة لأفينت، في يناير 2025 عن مادتَي الدرع الصلب HB330 وHB332 المصمَّمتين بتقنية الليف من الجيل الثالث لتطبيقات الألواح والخوذ ودروع المركبات. وجاء ذلك بعد SB301 في 2023، وهي أول مادة باليستية طريّة تُصنع بليف داينيما من الجيل الثالث. وتفيد الشركة بأن المواد الجديدة تتيح خفض الوزن حتى 45% في منظومات الحماية. وتشكّل ألياف توارون وإندوماكس لدى تيجين أراميد الشريان الرئيسي الآخر لسلسلة التوريد الباليستية العالمية، إلى جانب كيفلار من ديوبونت وسبكترا من هانيويل — وتكاد القائمة تنتهي هنا.
وأهمية خفض الوزن واضحة في الميدان: فجندي المشاة يحمل عشرات الكيلوغرامات بين السترة والألواح والخوذة والذخيرة والماء. وكل كيلوغرامٍ يُوفَّر دون التنازل عن الحماية يترجَم مباشرةً إلى قدرة حركةٍ وإلى إجهادٍ أقل. ولهذا يُطلق كل جيلٍ جديد في طبقة المواد موجة منتجاتٍ جديدة في طبقة المكامِلين.
جدول المصنّعين المُتحقَّق منه
| المصنّع | الدولة | الطبقة | أبرز بيانٍ متحقَّق منه | الدرجة |
|---|---|---|---|---|
| ديوبونت | الولايات المتحدة | مواد (كيفلار) | من الشركات الخمس الأولى؛ استحوذت الخمس مجتمعةً على 36,7% في 2025 | A |
| بوينت بلانك إنتربرايزس | الولايات المتحدة | مكامِل | +150.000 طقم درع نمطي لقوات الناتو حتى مارس 2024؛ من الخمس الأولى | A |
| هانيويل | الولايات المتحدة | مواد (سبكترا) | من الشركات الخمس الأولى | A |
| آفون بروتكشن | بريطانيا | مكامِل (خوذ) | حتى 87,6 م$ لـIHPS من الجيل القادم؛ عقد خوذ DLA بحدٍّ أقصى 204 م$ على 5 سنوات، وسنة أساس بحدٍّ أقصى 46 م$ | A |
| كادر هولدينغز / سفاريلاند | الولايات المتحدة | مكامِل | من الشركات الخمس الأولى | A |
| أفينت (داينيما) | الولايات المتحدة / هولندا | مواد (UHMWPE) | مادّتا الدرع الصلب HB330 وHB332 بليف الجيل الثالث، يناير 2025؛ ومادة SB301 الطريّة، 2023 | A |
| تيجين أراميد | هولندا / اليابان | مواد (توارون، إندوماكس) | من مورّدي الألياف الرئيسيين لسلسلة التوريد الباليستية العالمية | B |
| بي إيه إي سيستمز | بريطانيا | مكامِل | من الشركات الخمس الأولى | A |
| غارانتي غييم كومبوزيت 🇹🇷 | تركيا (يوزغات) | مكامِل | تصدير إلى أكثر من 50 دولة؛ وتوريد ما يقارب 80% من الخوذ الباليستية في تركيا منذ 2013 | A |
| جيس (CES) للمركّبات المتقدّمة وتقنيات الدفاع 🇹🇷 | تركيا | مكامِل | طاقة الخوذ من 30-40 ألفًا إلى 190 ألفًا بنهاية 2023، وهدف 240 ألفًا بنهاية 2024؛ زبائن متسلسلون في +22 دولة؛ التصدير من 50% إلى 60-65% من الإيراد | A |
| سنترال لايك آرمر إكسبرس | الولايات المتحدة | مكامِل | من الشركات الرئيسية العاملة في السوق | B |
ملاحظات موثوقية البيانات. A: أفصح عنها المصنّع أو جهة حكومية أو بحث سوقٍ يذكر رقمًا محدّدًا. B: متّسقة عبر مصادر مفتوحة متعدّدة لكن لا يثبّتها رقمٌ رسمي واحد. أنواع البيانات: R مُبلَّغ عنه، T إفصاح الشركة، S سجلّ عقد، D غير قابل للتحقق.
مؤشر EM-GDPI: كيف بُني؟
عُدِّل المؤشر للقطاع مجدّدًا. حُذف معيار الإيرادات (15 نقطة) لأن أغلب الشركات لا تفصح عن إيراد الدروع الواقية على حدة؛ ففي مجموعات مثل ديوبونت وهانيويل وبي إيه إي سيستمز يذوب هذا البند داخل محافظ أوسع بكثير. وحلّ محلّه معيار «استقلال المواد الخام والألياف» (15 نقطة): أي هل تصنع الشركة ليفها الباليستي، وإلى أي حدٍّ تشتريه. وهو المعيار الوحيد الذي يكشف خريطة القوة الحقيقية في هذا القطاع — ويقع في صميم تقييم تركيا في هذا الملف. وبقيت المعايير الأخرى: حجم الإنتاج/التسليم 25، التصدير 15، عدد الدول المستخدِمة 10، تنوّع المنتجات 10، طاقة الإنتاج المتسلسل 10، تراكم الطلبيات 5، نضج التقنية 5، النمو 5.
المؤشر تحريري وأوزانه من وضع «إنفانتر ميديا». وتظهر شركات المواد والمكامِلون في المؤشر نفسه لأن أبحاث السوق ترتّبهم في القائمة ذاتها؛ لكن عمل الطبقتين ليس واحدًا، وقد ذُكرت الطبقة في كل صفّ. نوع البيانات: T (مُقدَّر).
أين تقف تركيا في هذا التصنيف؟
الدروع الواقية من أوائل الميادين وأهدئها التي صارت فيها الصناعة الدفاعية التركية مصدِّرة. وهنا أيضًا لا بطل واحد بل مركزا إنتاجٍ منفصلان.
غارانتي غييم كومبوزيت في يوزغات تصدّر إلى أكثر من 50 دولة، وتورّد منذ 2013 ما يقارب 80% من الخوذ الباليستية في تركيا. ووزن هذا الرقم التاريخي كبير: فحتى 2013 كانت هذه الخوذ تُشترى عمومًا من شركاتٍ أجنبية بشراكاتٍ أمريكية وإسرائيلية. كما نالت منتجات الشركة حضورًا عامًّا بوصفها الخوذة والسترة الباليستية اللتين استعملهما الرئيس الأوكراني فولوديمير زيلينسكي.
أما جيس (CES) للمركّبات المتقدّمة وتقنيات الدفاع فحقّقت قفزةً لافتة في الطاقة. فطاقتها السنوية لإنتاج الخوذ، وكانت 30-40 ألفًا، بلغت 190 ألفًا بنهاية 2023، مع خطةٍ لبلوغ 240 ألف خوذة بنهاية 2024. ولدى الشركة زبائن متسلسلون في أكثر من 22 دولة، وتصدّر إلى مناطق مختلفة من أوروبا وإلى بريطانيا ودول آسيا والمحيط الهادئ وأمريكا الجنوبية والشرق الأوسط. وارتفع التصدير من 50% من الإيراد إلى نطاق 60-65% خلال سنة، وأعلنت الشركة أنها ستسلّم أكثر من 80.000 خوذة لزبونٍ واحد في 2023.
وباجتماع الصورتين تخرج نتيجة واحدة: تملك تركيا في تكامل الدروع الواقية قاعدة إنتاجٍ لا تكتفي بتغطية حاجتها بل تحصّل أغلب إيرادها من الخارج. وهي عتبةٌ لم تبلغها بعدُ أغلب القطاعات الفرعية في الصناعة الدفاعية.
تستند الأرقام إلى تصريحٍ علني لإدارة جيس في سبتمبر 2023؛ ولم يُتحقَّق مستقلًّا من بلوغ هدف 2024. نوع البيانات: T (إفصاح الشركة).
أين تتأخّر تركيا؟
صورة المكامِلين قوية. لكن البنية ذات الطبقتين في هذا الملف تكشف أيضًا أين يقع حدّ تركيا بالضبط.
الأول والأهم: طبقة الليف. ألياف البارا-أراميد والبولي إيثيلين فائق الوزن الجزيئي التي تحدّد الأداء الباليستي تنتجها شركات كيميائية قليلة جدًا عالميًا — وديوبونت وهانيويل وتيجين وأفينت تكاد تكون القائمة كلها. والمصنّعون الأتراك أكفاء في تحويل هذه الألياف إلى ألواحٍ مركّبة وخوذ؛ لكن الليف نفسه مستورَد. وهذه مسألة أبعد من الكلفة: فمورّدو الألياف خاضعون لضوابط التصدير، وفي الأزمات تكون أولوية التخصيص لجيوش بلدانهم. المكامِل يستطيع تغيير تصميمه، لا ليفه بسهولة.
الثاني: حجم البرامج. العقود الطويلة التي تبلغ مئات ملايين الدولارات في بندٍ واحد — كالاتفاق الإطاري لآفون بروتكشن بسقف 204 ملايين دولار على خمس سنوات مع الوكالة اللوجستية الأمريكية، أو برنامج الخوذ من الجيل القادم للجيش الأمريكي — لا نظير معلَنًا لها بعدُ في محافظ التصدير التركية. فقوة تركيا في قاعدة زبائن موزّعة على دولٍ متوسطة كثيرة؛ وهي ميزة متانةٍ لكنها لا تمنح وفورات الحجم التي يمنحها برنامجٌ ضخم واحد.
الثالث: سلطة المعايير والاختبار. في الدروع الواقية تتحدّد قرارات الشراء بالمعيار الذي شُهد للمنتج وفقه والمختبر الذي أجرى الاختبار. ويبقى المعيار الأمريكي NIJ والمعيار الألماني VPAM مرجعين عالميين؛ ويحصل المصنّعون الأتراك على شهاداتٍ وفقهما وهذا دليل كفاءة — لكن المؤسسات التي تكتب المعيار وتجري الاختبار تقع في بلدانٍ أخرى.
قراءة متوازنة: هذه الحدود الثلاثة لا تضع تركيا في مؤخّرة هذا الميدان، بل العكس: فصورةٌ يقترب فيها التصدير من ثلثَي الإيراد، وتُباع فيها المنتجات لأكثر من 50 دولة، وانتقل فيها 80% من السوق المحلية إلى منتجٍ محلي، علامة نضجٍ نادرة في الصناعة الدفاعية. وللمنافسين قيودهم: فكل المكامِلين تقريبًا، والأمريكيون منهم، يعتمدون على مورّدي الألياف الأربعة أنفسهم؛ وآفون بروتكشن قوية في برامج الخوذ لكنها ليست بالوزن نفسه في الدرع الطريّ؛ وقوة بوينت بلانك تستند إلى حدٍّ بعيد إلى سوقَي الولايات المتحدة والناتو. ولا شركة واحدة في هذا القطاع تتصدّر الطبقتين معًا.
إلى أين تتجه السوق؟
يُتوقَّع أن تبلغ سوق الدروع الواقية العالمية نحو 2,38 مليار دولار في 2026 وأن تصل إلى 3,54 مليار دولار بحلول 2035. وتقود النمو ثلاث قوى: ارتفاع ميزانيات الدفاع الأوروبية وميزانيات الناتو مع برامج طويلة تمتد إلى أواخر العشرينات؛ ووفورات الوزن التي تتيحها ألياف الجيل الثالث فتولّد ضغطًا لتجديد المخزونات مبكرًا؛ وتنامي طلب أجهزة إنفاذ القانون في المجال المدني. غير أن جزءًا من هذا النمو لا يأتي من الحجم بل من سعر الوحدة: فالمنتجات الأخفّ والأكثر نمطيةً أغلى.
هذه إسقاطات أبحاث سوق ولا تحمل ضمان تحقّق. نوع البيانات: R (مُبلَّغ عنه).
بخلاف القطاعات المتركّزة كالسونار، لا تتجاوز حصة الخمس الأولى في الدروع الواقية الثلث بقليل. فالسوق تبقى مفتوحةً أمام مصنّعين متوسطين كثيرين — وهذا هو السبب البنيوي لموقع المنتجين الأتراك فيها. نوع البيانات: R (مُبلَّغ عنه).
كيف أُعدّ هذا البحث؟
بُني هذا الملف من البيانات الصحفية وصفحات المنتجات الخاصة بالمصنّعين، ومن الإعلانات المؤسسية الرسمية وتقارير أبحاث السوق المستقلة. وأُعيد تتبّع كل رقمٍ إلى المصدر الذي أفصح عنه أولًا. أما البيانات المتعلقة بتركيا فأُخذت من المصادر المؤسسية الرسمية ومن تصريحات المصنّعين أنفسهم حصرًا؛ والأرقام المستندة إلى تصريح شركةٍ وُسمت صراحةً بذلك مع ذكر تاريخ التصريح، لأنها لم تخضع لتدقيقٍ مستقل. وأرقام الحصص وحجم السوق تقديرات تعود لشركات أبحاثٍ مستقلة. وقد عُولجت الشركتان التركيتان في هذا الملف كلٌّ على حدة، وأُعطي كل رقمٍ مقرونًا بالشركة التي يخصّها، لأنهما كثيرًا ما تختلطان في التداول العام.
أسئلة شائعة
من أكبر مصنّعي الدروع الواقية في العالم؟
لا جواب واحد لأن القطاع ذو طبقتين. تضع أبحاث السوق الخمس الأولى: بوينت بلانك إنتربرايزس وكادر هولدينغز/سفاريلاند وبي إيه إي سيستمز وهانيويل وديوبونت، وقد استحوذت مجتمعةً على 36,7% من السوق في 2025. الثلاث الأولى تصنع السُتر والخوذ، والأخيرتان تصنعان الليف.
كيف توقف السترة الواقية الرصاصة؟
الأمر أقرب إلى تبديد الطاقة منه إلى الإيقاف. فألياف البارا-أراميد (كيفلار، توارون) والبولي إيثيلين فائق الوزن الجزيئي (داينيما، سبكترا) تمتصّ طاقةً أكبر بكثير لكل وحدة وزن من الفولاذ رغم خفّتها؛ وحزمةٌ متعدّدة الطبقات توزّع طاقة الرصاصة على مساحةٍ واسعة.
ما الفرق بين الدرع الطريّ واللوح الصلب؟
الحزمة الباليستية الطريّة مكوّنة من طبقات ليفٍ مرنة وتحمي من رصاص المسدسات. أما اللوح الصلب فسيراميكي أو مركّب وهو اللازم لإيقاف رصاص البنادق. والسُتر الحاملة الحديثة مصمَّمة لحمل الاثنين معًا.
لماذا تتقدّم شركة الليف في التصنيف؟
لأن الأداء الباليستي يحدّده الليف نفسه، وعدد المصانع القادرة على إنتاجه قليل جدًا عالميًا. فالمكامِل يستطيع تغيير تصميمه لا ليفه بسهولة، ما يمنح شركات المواد قوة تفاوضٍ بنيوية.
هل تصنع تركيا السُتر والخوذ الواقية؟
نعم، وتصدّر منها كثيرًا. فغارانتي غييم كومبوزيت في يوزغات تصدّر إلى أكثر من 50 دولة وتورّد منذ 2013 ما يقارب 80% من الخوذ الباليستية في تركيا. ولدى جيس للمركّبات المتقدّمة زبائن متسلسلون في أكثر من 22 دولة.
كم تبلغ طاقة إنتاج الخوذ في تركيا؟
طاقة جيس، وكانت 30-40 ألفًا، بلغت 190 ألفًا بنهاية 2023، مع خطةٍ لإنتاج 240 ألف خوذة بنهاية 2024. وأعلنت الشركة أنها ستسلّم أكثر من 80.000 خوذة لزبونٍ واحد في 2023.
هل تنتج تركيا الليف الباليستي؟
المصنّعون الأتراك أكفاء في تحويل الليف إلى ألواحٍ مركّبة وخوذ، لكن ليف البارا-أراميد والبولي إيثيلين فائق الوزن الجزيئي نفسه مستورَد. وعدد الشركات المنتجة لهذه الألياف قليل جدًا عالميًا وكلها خاضعة لضوابط التصدير.
ما معيارا NIJ وVPAM؟
إطارا الشهادة اللذان يحكمان قرارات الشراء في الدروع الواقية. NIJ أمريكي وVPAM ألماني المقرّ. والمعيار الذي يُختبر المنتج وفقه والمختبر الذي يجريه يحدّدان مباشرةً الأسواق التي يمكنه دخولها.
كم يوفّر ليف الجيل الجديد من الوزن؟
تفيد أفينت بأن مادّتَي الدرع الصلب HB330 وHB332 اللتين قدّمتهما في يناير 2025 بتقنية ليف الجيل الثالث تتيحان خفض الوزن حتى 45% في منظومات الحماية. ولأن الوزن يترجَم مباشرةً إلى قدرة حركةٍ وإجهاد في الميدان فهذا مكسبٌ حاسم.
كم يبلغ حجم سوق الدروع الواقية؟
يُتوقَّع أن تبلغ سوق الدروع الواقية العالمية نحو 2,38 مليار دولار في 2026 وأن تصل إلى 3,54 مليار دولار بحلول 2035.
لماذا هذه السوق أقلّ تركّزًا من السونار؟
حصة الخمس الأولى 36,7% في الدروع الواقية مقابل 58-62% في السونار. والفرق مردّه حاجز الدخول: فإقامة منشأة إنتاجٍ في طبقة المكامِلين متاحة نسبيًا، ما يترك مجالًا لمصنّعين متوسطين كثيرين. أما التركّز فيقع في طبقة المواد.
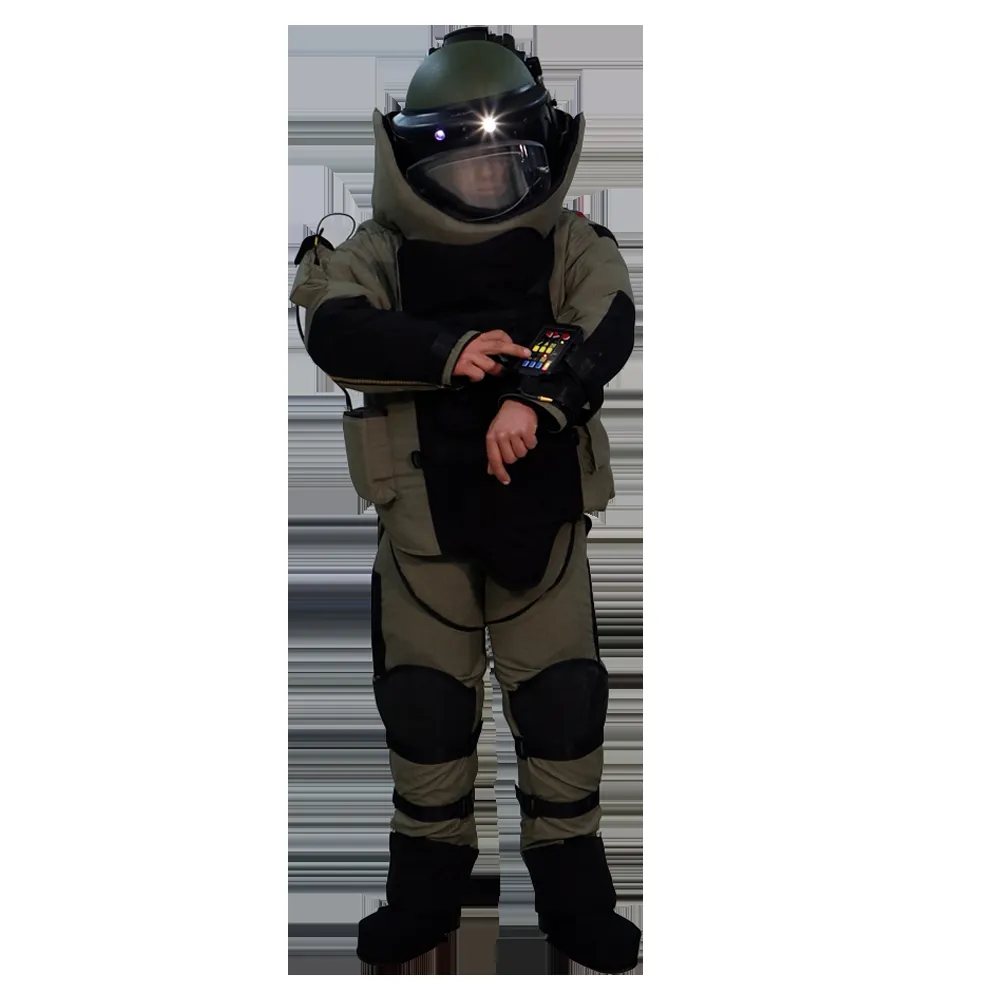
لماذا تُعدّ بذلة إبطال القنابل فئةً منفصلة؟
لأن التهديد مختلف: ليس رصاصةً بل ضغط انفجارٍ وشظايا. وهذا يستلزم حمايةً كاملة للجسم، وصعوبة التصميم الحقيقية هي توفير ذلك مع الحفاظ على براعة يد العامل ورؤيته.
المصادر والمنهجية
- آفون بروتكشن — عقد خوذة الجيل القادم الباليستية للجيش الأمريكي
- آفون بروتكشن — عقد الخوذ من الوكالة اللوجستية الدفاعية الأمريكية
- أفينت / داينيما (يناير 2025) — مادّتا HB330 وHB332 وخفض الوزن
- أفينت / داينيما — المادة الباليستية الطريّة SB301
- تيجين أراميد — محفظة ألياف توارون وإندوماكس الباليستية
- وكالة الأناضول (20 أبريل 2022) — غارانتي غييم كومبوزيت: التصدير إلى +50 دولة وحصة تقارب 80% محليًا
- وكالة الأناضول (17 سبتمبر 2023) — جيس: الطاقة وحصة التصدير وعدد الدول الزبونة
- كتالوج منتجات الصناعة الدفاعية التركية (SSB) — أنظمة الحماية الباليستية
- غلوبال ماركت إنسايتس — حجم سوق الدروع الواقية وحصة الخمس الأولى
- موردور إنتليجنس — الشركات الرئيسية العاملة في السوق
آخر تحديث: 20 سبتمبر 2026. هذه الصفحة بحثٌ حيّ وستُحدَّث مع إعلان عقودٍ وطاقاتٍ جديدة. للاطلاع على السلسلة كاملةً راجع تقرير الصناعات الدفاعية العالمية 2026.