


Dünyanın En Büyük Balistik Koruma Üreticileri
Dünyanın en büyük balistik koruma üreticileri sıralaması, savunma sanayiinin en ucuz ama en çok hayat kurtaran kalemine bakıyor. Bir tank milyonlarca dolar, bir balistik yelek birkaç bin dolar; ama bir orduda tank sayısı yüzlerle, yelek sayısı yüz binlerle ölçülüyor. Üstelik bu alanda rekabet iki ayrı katmanda yaşanıyor: yeleği ve kaskı dikip şekillendiren entegratörler ile o korumayı mümkün kılan lifi üreten malzeme şirketleri. İkinci katman birinciden çok daha dar ve çok daha belirleyici. Envanter Medya, sonar üreticileri dosyasının ardından serinin bu halkasında balistik yelek, kask ve plaka üreticilerini üretim kapasitesi, ihracat, sözleşme büyüklüğü ve hammadde bağımsızlığı ölçütleriyle karşılaştırdı.
Editoryal not: Bu sıralama, Envanter Medya tarafından kamuya açık veriler kullanılarak hazırlanan editoryal bir araştırmadır; resmî bir uluslararası sıralama değildir. Veri kaynakları ve yöntem, yazının sonundaki “Araştırma nasıl hazırlandı?” bölümünde açıklanmıştır.
Araştırma bir bakışta
“En büyük” hangi ölçüte göre?
Balistik koruma pazarında “en büyük” sorusunun cevabı, hangi katmana baktığınıza göre tamamen değişiyor. Entegratör katmanı, yeleği, kaskı ve plakayı tasarlayıp üreten, orduya ve emniyete satan şirketlerden oluşuyor; bu katman kalabalık ve rekabetçi. Malzeme katmanı ise para-aramid (Kevlar, Twaron) ve ultra yüksek moleküler ağırlıklı polietilen (Dyneema, Spectra) lifi üreten kimya şirketlerinden oluşuyor; bu katmanda dünya çapında bir elin parmaklarını geçmeyen sayıda oyuncu var. İlginç olan şu: pazar araştırmalarının ilk beş listesi ikisini birden içeriyor — Point Blank Enterprises, Cadre Holdings/Safariland ve BAE Systems entegratör, Honeywell ve DuPont ise malzeme şirketi. Bu beş şirket 2025’te pazarın yüzde 36,7’sini oluşturdu. Yani bir yelek üreticisi, kendi tedarikçisiyle aynı sıralamada yarışıyor.
Neden lif üreten şirket, yelek üreten şirketten daha güçlü olabilir? Balistik koruma, mermiyi durdurmaktan çok onun enerjisini yaymakla ilgili. Bu işi yapan şey kumaşın dokunuşu değil, lifin kendisi: para-aramid ya da UHMWPE lifleri, çelikten kat kat hafif olmalarına rağmen birim ağırlık başına çok daha fazla enerji soğuruyor. Bu lifleri üretebilen tesis sayısı dünyada çok az ve hepsi ihracat kontrollerine tabi. Bir entegratör tasarımını değiştirebilir; ama lifini değiştiremez.
Entegratör katmanında: Point Blank ve Avon Protection
Entegratör tarafında iki isim öne çıkıyor. Point Blank Enterprises, geliştirdiği modüler zırh kitiyle — gelişmiş MOLLE entegrasyonu ve hızlı ayırma kabiliyetiyle — Mart 2024’e kadar NATO kuvvetlerine 150.000’den fazla birim teslim etti. Hızlı ayırma, göründüğünden daha kritik bir özellik: suya düşen ya da yaralanan bir askerin yeleği tek hareketle çıkarılabiliyorsa, koruma bir yükümlülüğe dönüşmüyor.
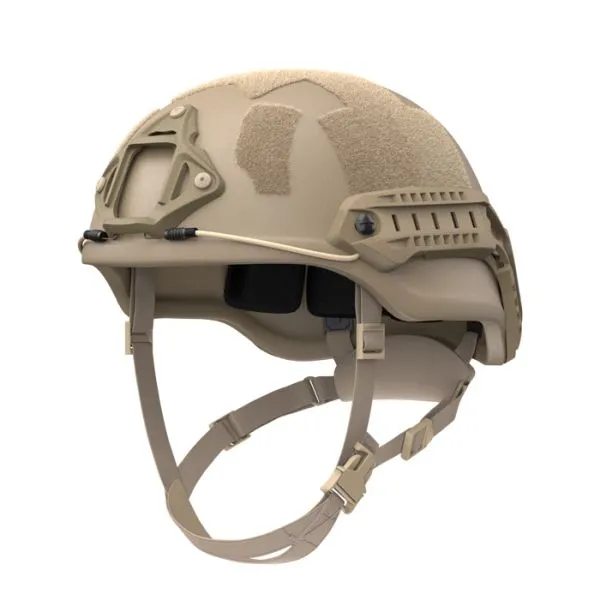
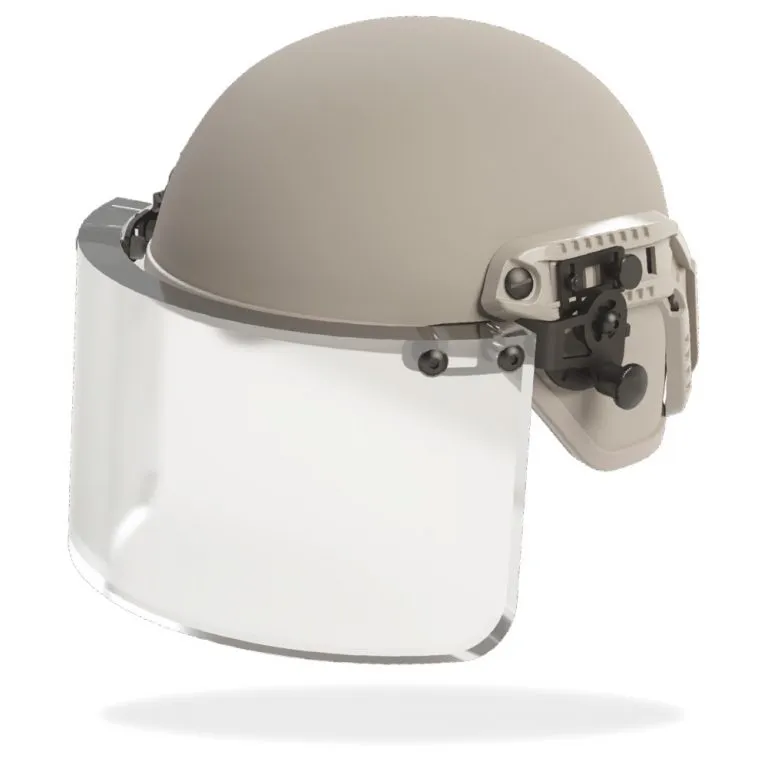
Avon Protection ise kask tarafının en büyük programlarını taşıyor. Şirket, ABD Ordusu’nun yeni nesil Entegre Baş Koruma Sistemi’ni (IHPS) geliştirip tedarik etmek üzere iki yıl içinde 87,6 milyon dolara kadar değer taşıyan bir sözleşme aldı. Ayrı olarak ABD Savunma Lojistik Ajansı, şirkete beş yıl boyunca azami 204 milyon dolar değerinde bir kask sözleşmesi verdi; sözleşmenin bir yıllık baz dönemi azami 46 milyon dolar. Bu iki program birlikte, kask işinin neden az sayıda oyuncuyla yürüdüğünü gösteriyor: girişi zor, çıkışı da zor, uzun soluklu çerçeve sözleşmelerle beslenen bir alan.
Değerler sözleşme tavanlarıdır; fiilen sipariş edilen miktar bu tavanın altında kalabilir. Farklı yıllara ait sözleşmelerdir ve kümülatif toplam değildir. Veri tipi: S (sözleşme kaydı).
Malzeme katmanında: lifi kim üretiyor?
Bu katmanda rekabet ürün değil, nesil üzerinden yürüyor. Avient bünyesindeki Dyneema, Ocak 2025’te üçüncü kuşak lif teknolojisiyle üretilen HB330 ve HB332 sert zırh malzemelerini tanıttı; bunlar plaka, kask ve araç zırhı uygulamaları için tasarlandı. Bu, 2023’te tanıtılan ve üçüncü kuşak lifle üretilen ilk yumuşak balistik malzeme olan SB301’in ardından geldi. Şirket, yeni nesil malzemelerle koruma sistemlerinde yüzde 45’e varan ağırlık azalması sağlanabildiğini bildiriyor. Teijin Aramid‘in Twaron ve Endumax lifleri ise küresel balistik tedarik zincirinin diğer ana damarını oluşturuyor. Bunlara DuPont‘un Kevlar’ı ve Honeywell‘in Spectra’sı ekleniyor — ve liste büyük ölçüde burada bitiyor.
Ağırlık azalmasının neden bu kadar önemli olduğunu anlamak için sahaya bakmak yeterli: bir piyade er, yelek, plaka, kask, mühimmat ve suyla birlikte on kilolarca yük taşıyor. Korumadan feragat etmeden kazanılan her kilogram, doğrudan hareket kabiliyeti ve yorgunluk anlamına geliyor. Bu yüzden malzeme katmanındaki her yeni kuşak, entegratör katmanında yeni bir ürün dalgasını tetikliyor.
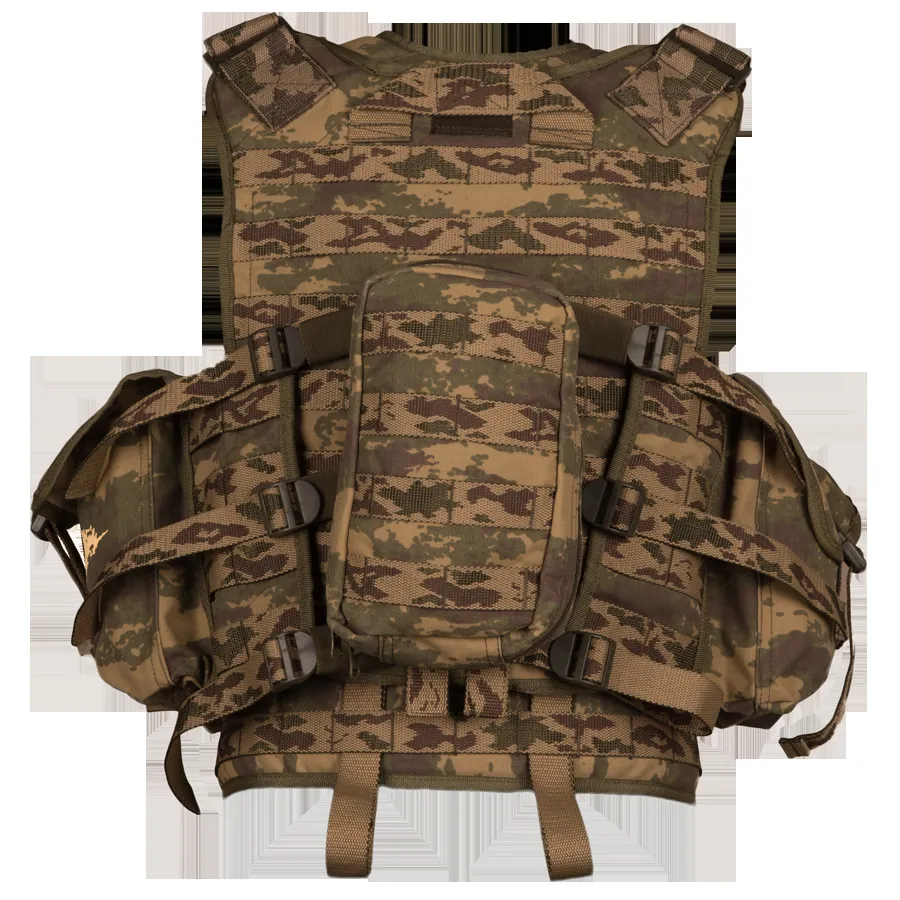
Doğrulanmış üretici tablosu
| Üretici | Ülke | Katman | Doğrulanmış öne çıkan veri | Veri notu |
|---|---|---|---|---|
| DuPont | ABD | Malzeme (Kevlar) | Pazarın ilk beş oyuncusundan biri; ilk beş toplam payı %36,7 (2025) | A |
| Point Blank Enterprises | ABD | Entegratör | NATO kuvvetlerine Mart 2024’e kadar 150.000+ modüler zırh kiti; ilk beş oyuncudan biri | A |
| Honeywell | ABD | Malzeme (Spectra) | Pazarın ilk beş oyuncusundan biri | A |
| Avon Protection | İngiltere | Entegratör (kask) | ABD Ordusu yeni nesil IHPS için 87,6 M$’a kadar; DLA kask sözleşmesi 5 yıl azami 204 M$, baz yıl azami 46 M$ | A |
| Cadre Holdings / Safariland | ABD | Entegratör | Pazarın ilk beş oyuncusundan biri | A |
| Avient (Dyneema) | ABD / Hollanda | Malzeme (UHMWPE) | Ocak 2025’te üçüncü kuşak lifle HB330 ve HB332 sert zırh malzemeleri; 2023’te SB301 yumuşak balistik malzeme | A |
| Teijin Aramid | Hollanda / Japonya | Malzeme (Twaron, Endumax) | Küresel balistik tedarik zincirinin ana lif tedarikçilerinden | B |
| BAE Systems | İngiltere | Entegratör | Pazarın ilk beş oyuncusundan biri | A |
| Garanti Giyim Kompozit 🇹🇷 | Türkiye (Yozgat) | Entegratör | 50’den fazla ülkeye ihracat; 2013’ten bu yana Türkiye’deki balistik kaskların yüzde 80’e yakınını tedarik ediyor | A |
| CES İleri Kompozit ve Savunma Teknolojileri 🇹🇷 | Türkiye | Entegratör | Kask kapasitesi 30-40 binden 2023 sonunda 190 bine; 2024 sonu hedefi 240 bin; 22’den fazla ülkede seri müşteri; ihracat cironun %50’sinden %60-65’e | A |
| Central Lake Armor Express | ABD | Entegratör | Pazarın başlıca faaliyet gösteren şirketlerinden | B |
Veri güvenilirlik notları. A: üretici, devlet kaynağı ya da adlı adınca rakam veren pazar araştırması tarafından açıklanan veri. B: birden fazla açık kaynakta tutarlı biçimde geçen, ancak tek bir resmî rakamla sabitlenemeyen veri. Veri tipleri: R raporlanan, T tebliğ/şirket beyanı, S sözleşme kaydı, D doğrulanamayan. UHMWPE: ultra yüksek moleküler ağırlıklı polietilen.
EM-GDPI: bileşik endeks nasıl kuruldu?
Bu dosyada endeks yine sektöre uyarlandı. Gelir kriteri (15 puan) çıkarıldı, çünkü şirketlerin çoğu balistik koruma cirosunu ayrı açıklamıyor; DuPont, Honeywell ve BAE Systems gibi gruplarda bu kalem çok daha geniş portföylerin içinde kayboluyor. Yerine “hammadde ve lif bağımsızlığı” (15 puan) eklendi: şirketin balistik lifi kendi üretip üretmediği ya da hangi ölçüde dışarıdan aldığı. Bu, sektörün gerçek güç haritasını gösteren tek kriter; ve dosyanın sonundaki Türkiye değerlendirmesinin de merkezinde duruyor. Kalan kriterler: üretim/teslimat hacmi 25, ihracat 15, kullanıcı ülke sayısı 10, ürün çeşitliliği 10, seri üretim kapasitesi 10, sipariş bakiyesi 5, teknoloji olgunluğu 5, büyüme 5.
Endeks editoryaldir ve ağırlıkları Envanter Medya belirlemiştir. Malzeme ve entegratör şirketleri aynı endekste yer alıyor çünkü pazar araştırmaları da onları aynı listede sıralıyor; ancak iki katmanın işi aynı değildir ve her satırda katman ayrıca belirtilmiştir. Veri tipi: T (tespit edilen).
Türkiye bu sıralamada nerede?
Balistik koruma, Türkiye’nin savunma sanayiinde en erken ve en sessiz biçimde ihracatçı konuma geçtiği alanlardan biri. Burada da tek bir şampiyon değil, iki ayrı üretim merkezi var.
Yozgat’taki Garanti Giyim Kompozit Teknolojileri, ürünlerini 50’den fazla ülkeye ihraç ediyor ve 2013’ten bu yana Türkiye’deki balistik kaskların yüzde 80’e yakınını tedarik ediyor. Bu oranın tarihsel anlamı büyük: 2013’e kadar bu kasklar genellikle ABD ve İsrail ortaklı yabancı firmalardan alınıyordu. Şirketin ürünleri ayrıca Ukrayna Devlet Başkanı Volodimir Zelenskiy’in kullandığı balistik kask ve yelek olarak kamuoyunda görünürlük kazandı.
CES İleri Kompozit ve Savunma Teknolojileri ise kapasite tarafında dikkat çekici bir sıçrama yaptı. Şirketin yıllık kask üretim kapasitesi daha önce 30-40 bin seviyesindeyken 2023 sonu itibarıyla 190 bine ulaştı ve 2024 sonunda 240 bin kask üretebilecek duruma gelinmesi planlandı. Şirket 22’den fazla ülkede seri müşteriye sahip; Avrupa’nın farklı coğrafyaları, İngiltere, Asya Pasifik ülkeleri, Güney Amerika ve Orta Doğu’ya ihracat yapıyor. İhracatın ciro içindeki payı bir yılda yüzde 50’den yüzde 60-65 bandına çıktı; şirket 2023’te tek bir müşteriye 80 binden fazla kask teslim edeceğini açıkladı.
Bu iki tablo birlikte okunduğunda ortaya çıkan sonuç şu: Türkiye balistik koruma entegratörlüğünde yalnızca kendi ihtiyacını karşılayan değil, ihracatı cirosunun çoğunluğunu oluşturan bir üretim tabanına sahip. Bu, savunma sanayiinin çoğu alt segmentinde henüz ulaşılmamış bir eşik.
Rakamlar CES İleri Kompozit ve Savunma Teknolojileri yönetiminin Eylül 2023 tarihli kamuya açık beyanına dayanıyor; 2024 hedefinin gerçekleşip gerçekleşmediği bağımsız olarak doğrulanmamıştır. Veri tipi: T (tebliğ/şirket beyanı).
Türkiye nerede geride?
Entegratör tablosu güçlü; ama bu dosyanın iki katmanlı yapısı, Türkiye’nin sınırının tam olarak nerede olduğunu da gösteriyor.
Birincisi ve en önemlisi: lif katmanı. Balistik korumanın performansını belirleyen para-aramid ve UHMWPE lifleri, dünya çapında çok az sayıda kimya şirketi tarafından üretiliyor — DuPont, Honeywell, Teijin ve Avient bu listenin neredeyse tamamı. Türk üreticileri bu lifleri işleyip kompozit panele, plakaya ve kaska dönüştürmekte yetkin; ancak lifin kendisi ithal. Bu, bir maliyet meselesinden fazlası: lif tedarikçileri ihracat kontrollerine tabi ve kriz dönemlerinde tahsisat önceliği kendi ülkelerinin ordularına ait oluyor. Entegratör tasarımını değiştirebilir, lifini kolayca değiştiremez.
İkincisi program ölçeği. Avon Protection’ın ABD Savunma Lojistik Ajansı’yla beş yıllık azami 204 milyon dolarlık çerçeve sözleşmesi ya da ABD Ordusu’nun yeni nesil kask programı gibi tek kalemde yüz milyon dolar ölçeğine ulaşan uzun vadeli sözleşmeler, Türk üreticilerinin ihracat portföyünde henüz kamuya açıklanmış eşdeğeriyle yer almıyor. Türkiye’nin gücü çok sayıda orta ölçekli ülkeye dağılmış bir müşteri tabanında; bu bir dayanıklılık avantajı, ama tek bir devasa programın getirdiği ölçek ekonomisini sağlamıyor.
Üçüncüsü standart ve test otoritesi. Balistik korumada satın alma kararlarını belirleyen şey, ürünün hangi standarda göre ve hangi laboratuvarda sertifikalandığı. ABD’nin NIJ standardı ve Almanya merkezli VPAM standardı küresel referans noktaları olmayı sürdürüyor; Türk üreticileri bu standartlara göre sertifika alıyor ve bu bir yeterlilik göstergesi — ama standardı yazan ve testi yürüten kurumlar başka ülkelerde.
Dengeli okuma: Bu üç sınır, Türkiye’nin bu alanda geride olduğu anlamına gelmiyor. Tam tersine: ihracatın cironun üçte ikisine yaklaştığı, 50’den fazla ülkeye satış yapılan ve iç pazarın yüzde 80’inin yerli üreticiye geçtiği bir tablo, savunma sanayiinde nadir görülen bir olgunluk göstergesi. Rakiplerin de kendi kısıtları var: entegratörlerin neredeyse tamamı — Amerikalılar dahil — aynı dört lif tedarikçisine bağlı; Avon Protection kask programlarında güçlü ama yumuşak zırhta aynı ağırlıkta değil; Point Blank’in gücü büyük ölçüde ABD ve NATO pazarına dayanıyor. Bu sektörde tek bir şirket iki katmanda birden lider değil.
Pazar nereye gidiyor?
Küresel vücut zırhı pazarının 2026’da 2,38 milyar dolar olması ve 2035’te 3,54 milyar dolara ulaşması bekleniyor. Büyümeyi üç etken sürüklüyor: Avrupa ve NATO savunma bütçelerinin yüksek seyretmesi ve uzun vadeli programların 2020’lerin sonuna uzanması; üçüncü kuşak liflerin sağladığı ağırlık kazanımlarının mevcut envanterleri erken yenileme baskısı yaratması; ve emniyet teşkilatlarının sivil alandaki artan talebi. Ancak bu büyümenin bir kısmı hacimden değil, birim fiyattan geliyor: daha hafif ve daha modüler ürünler daha pahalı.
Pazar araştırması projeksiyonlarıdır; gerçekleşme garantisi taşımaz. Veri tipi: R (raporlanan).
Sonar gibi yoğunlaşmış alt segmentlerin aksine, balistik korumada ilk beşin payı üçte birin biraz üzerinde. Bu, pazarın çok sayıda orta ölçekli üreticiye açık kaldığını gösteriyor — Türk üreticilerinin buradaki konumunu açıklayan yapısal neden de bu. Veri tipi: R (raporlanan).
Araştırma nasıl hazırlandı?
Bu dosya, üreticilerin kendi basın açıklamaları ve ürün sayfaları, resmî kurum duyuruları ve bağımsız pazar araştırması raporları taranarak hazırlandı. Her rakam, onu ilk açıklayan kaynağa kadar geri izlendi. Türkiye’ye ilişkin veriler yalnızca resmî kurum kaynaklarından ve üreticilerin kendi beyanlarından alındı; şirket beyanına dayanan rakamlar metinde açıkça “şirket beyanı” olarak işaretlendi ve beyanın tarihi belirtildi, çünkü bunlar bağımsız denetimden geçmiş veriler değil. Pazar payı ve pazar büyüklüğü rakamları bağımsız araştırma şirketlerine ait tahminlerdir. İki Türk şirketi bu dosyada ayrı ayrı ele alındı; kamuoyunda benzer isimlerle karıştırılabildikleri için her rakam ait olduğu şirketle birlikte verildi.
Sık sorulan sorular
Dünyanın en büyük balistik koruma üreticisi hangisi?
Tek bir cevap yok, çünkü sektör iki katmanlı. Pazar araştırmalarına göre ilk beş şirket Point Blank Enterprises, Cadre Holdings/Safariland, BAE Systems, Honeywell ve DuPont; bunlar 2025’te pazarın yüzde 36,7’sini oluşturdu. İlk üçü yelek ve kask üreticisi, son ikisi ise lif üreticisi.
Balistik yelek mermiyi nasıl durduruyor?
Aslında “durdurmak”tan çok enerjiyi yaymakla ilgili. Para-aramid (Kevlar, Twaron) ve UHMWPE (Dyneema, Spectra) lifleri, çelikten kat kat hafif olmalarına rağmen birim ağırlık başına çok daha fazla enerji soğuruyor; çok katmanlı bir paket, merminin enerjisini geniş bir alana dağıtıyor.
Yumuşak zırh ile sert plaka arasındaki fark ne?
Yumuşak balistik paket esnek lif katmanlarından oluşur ve tabanca mermilerine karşı koruma sağlar. Sert plaka ise seramik ya da kompozit yapıdadır ve tüfek mermilerini durdurmak için gerekir. Modern plaka taşıyıcı yelekler ikisini birlikte taşıyacak şekilde tasarlanıyor.
Neden lif üreten şirket sıralamada bu kadar yukarıda?
Çünkü balistik performansı belirleyen şey lifin kendisi ve bu lifleri üretebilen tesis sayısı dünyada çok az. Bir entegratör tasarımını değiştirebilir ama lifini kolayca değiştiremez; bu da malzeme şirketlerine yapısal bir pazarlık gücü veriyor.
Türkiye balistik yelek ve kask üretiyor mu?
Evet, ve önemli ölçüde ihraç ediyor. Yozgat’taki Garanti Giyim Kompozit Teknolojileri 50’den fazla ülkeye ihracat yapıyor ve 2013’ten bu yana Türkiye’deki balistik kaskların yüzde 80’e yakınını tedarik ediyor. CES İleri Kompozit ve Savunma Teknolojileri ise 22’den fazla ülkede seri müşteriye sahip.
Türkiye’nin kask üretim kapasitesi ne kadar?
CES İleri Kompozit’in kapasitesi daha önce 30-40 bin seviyesindeyken 2023 sonu itibarıyla 190 bine ulaştı; 2024 sonunda 240 bin kask üretebilecek duruma gelinmesi planlandı. Şirket 2023’te tek bir müşteriye 80 binden fazla kask teslim edeceğini açıklamıştı.
Türkiye balistik lif üretiyor mu?
Türk üreticileri lifi işleyip kompozit panele, plakaya ve kaska dönüştürmekte yetkin; ancak para-aramid ve UHMWPE lifinin kendisi ithal ediliyor. Bu lifleri üreten şirket sayısı dünya genelinde çok az ve hepsi ihracat kontrollerine tabi.
NIJ ve VPAM standartları nedir?
Balistik korumada satın alma kararlarını belirleyen sertifikasyon çerçeveleri. NIJ ABD, VPAM ise Almanya merkezli. Bir ürünün hangi standarda göre ve hangi laboratuvarda test edildiği, o ürünün hangi pazarlara girebileceğini doğrudan belirliyor.
Yeni nesil lifler ne kadar hafiflik sağlıyor?
Avient, Ocak 2025’te tanıttığı üçüncü kuşak lif teknolojili HB330 ve HB332 sert zırh malzemeleriyle koruma sistemlerinde yüzde 45’e varan ağırlık azalması sağlanabildiğini bildiriyor. Ağırlık, sahada doğrudan hareket kabiliyeti ve yorgunluk anlamına geldiği için bu kritik bir kazanım.
Balistik koruma pazarı ne kadar büyük?
Küresel vücut zırhı pazarının 2026’da yaklaşık 2,38 milyar dolar olması ve 2035’te 3,54 milyar dolara ulaşması bekleniyor.
Bu pazar neden sonar gibi yoğunlaşmamış?
İlk beş şirketin payı balistik korumada yüzde 36,7 iken sonarda yüzde 58-62 bandında. Aradaki fark, giriş bariyerinden kaynaklanıyor: entegratör katmanında üretim tesisi kurmak nispeten erişilebilir, bu da çok sayıda orta ölçekli üreticiye alan bırakıyor. Yoğunlaşma asıl malzeme katmanında.
Bomba imha kıyafeti neden ayrı bir kategori?
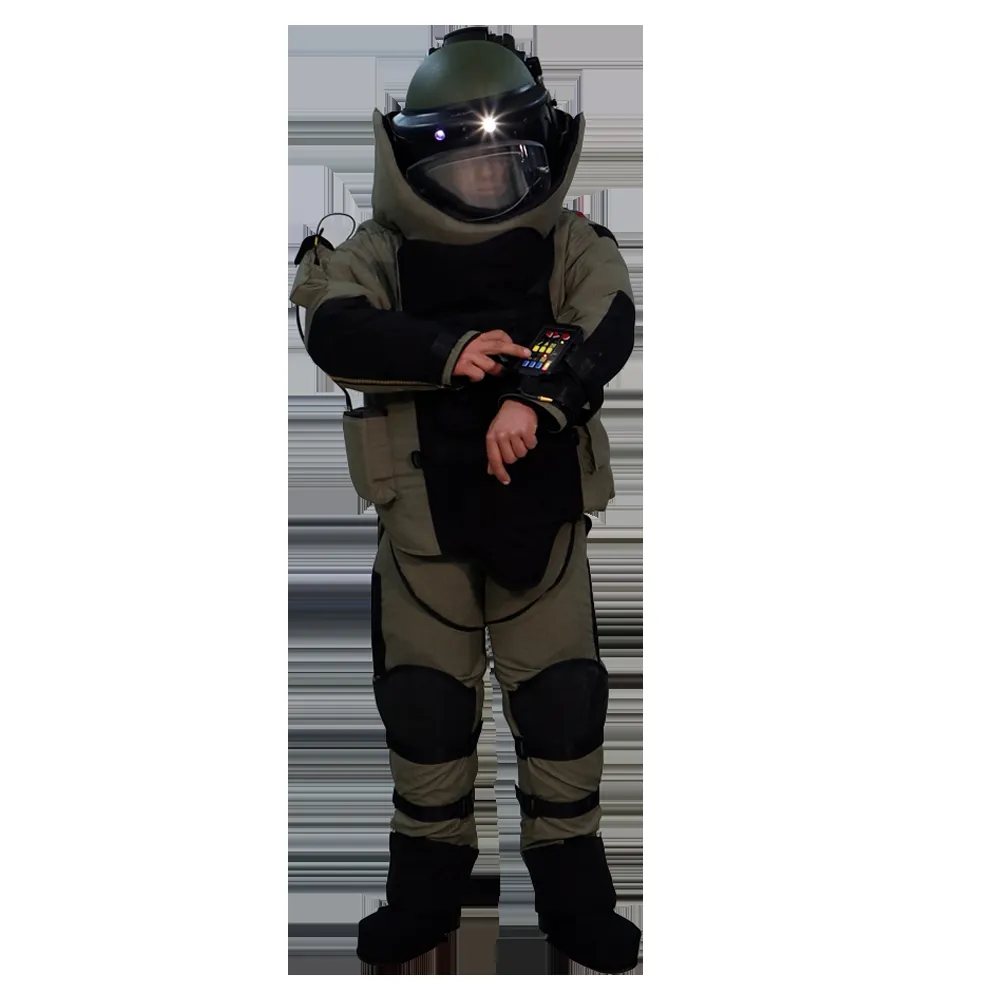
Çünkü tehdit farklı: mermi değil, patlama basıncı ve parça tesiri. Bu yüzden tam vücut koruması gerekiyor ve tasarımın asıl zorluğu, bu korumayı sağlarken görevlinin el becerisini ve görüşünü koruyabilmek.
Kaynaklar ve yöntem
- Avon Protection — ABD Ordusu yeni nesil balistik kask sözleşmesi
- Avon Protection — ABD Savunma Lojistik Ajansı kask sözleşmesi
- Avient / Dyneema (Ocak 2025) — HB330 ve HB332 sert zırh malzemeleri ve ağırlık azalması
- Avient / Dyneema — SB301 yumuşak balistik malzeme
- Teijin Aramid — Twaron ve Endumax balistik lif portföyü
- Anadolu Ajansı (20 Nisan 2022) — Garanti Giyim Kompozit: 50’den fazla ülkeye ihracat, iç pazarda %80’e yakın pay
- Anadolu Ajansı (17 Eylül 2023) — CES İleri Kompozit: kapasite, ihracat payı ve müşteri ülke sayısı
- SSB Türk Savunma Sanayii Ürün Kataloğu — balistik koruyucu sistemler
- Global Market Insights — vücut zırhı pazarı büyüklüğü ve ilk beş şirketin payı
- Mordor Intelligence — pazarda faaliyet gösteren başlıca şirketler
Son güncelleme: 20 Eylül 2026. Bu sayfa yaşayan bir araştırmadır; yeni sözleşme ve kapasite duyurularıyla güncellenecektir. Serinin tamamı için 2026 Küresel Savunma Sanayii Raporu‘na bakabilirsiniz.


