Dünyanın En Büyük Zırhlı Araç Üreticileri: Üretim, İhracat ve Kullanıcı Ülke Karşılaştırması (2026)
Dünyanın en büyük zırhlı araç üreticileri arasında Almanya’dan Rheinmetall, ABD’den General Dynamics Land Systems ve Oshkosh Defense, İngiltere-İsveç hattından BAE Systems, Güney Kore’den Hanwha ve Türkiye’den Otokar, FNSS, Nurol Makina ile BMC öne çıkıyor. “En büyük” unvanı ise ölçüte göre el değiştiriyor: Grup savunma gelirinde BAE Systems ve General Dynamics, tek modelden üretim adedinde 23 binden fazla JLTV ile Oshkosh, Avrupa’nın kapasite yarışında Rheinmetall önde. Türkiye bu kategoride başka hiçbir ülkenin sahip olmadığı bir özelliğe sahip: aktif ihracat yapan dört ayrı zırhlı araç üreticisi. Otokar’ın Romanya ile imzaladığı 1.059 araçlık yaklaşık 972 milyon dolarlık sözleşme, son yılların en büyük Avrupa 4×4 ihalelerinden biri. Envanter Medya bu araştırmada üreticileri tek bir rakama göre değil; üretim, ihracat, kullanıcı ülke ve kapasite ölçütleriyle ayrı ayrı karşılaştırdı. Serinin ilk dosyası olan askerî İHA üreticileri araştırmasının devamı niteliğindeki bu çalışmada tanklar kapsam dışıdır; ana muharebe tankı üreticileri serinin üçüncü dosyasında ayrıca incelenecektir.
Editoryal not: Bu sıralama, Envanter Medya tarafından kamuya açık veriler kullanılarak hazırlanan editoryal bir araştırmadır; resmî bir uluslararası sıralama değildir. Veri kaynakları, referans yılları ve yöntem, yazının sonundaki “Araştırma nasıl hazırlandı?” bölümünde açıklanmıştır.
Araştırma bir bakışta
“En büyük” hangi ölçüte göre?
Zırhlı araç pazarı, tek listeye sığmayacak kadar katmanlı. Paletli piyade muharebe araçları (CV90, Lynx, Redback), tekerlekli 8×8 personel taşıyıcılar (Boxer, Stryker, PARS), mayına karşı korumalı MRAP’ler (KİRPİ, COBRA II) ve hafif taktik 4×4’ler (JLTV, Ejder Yalçın) hem birim fiyat hem üretim temposu bakımından farklı liglerde oynuyor. Bir CV90’ın fiyatına birden fazla 4×4 taktik araç alınabildiği için, adetleri tek grafikte toplamak yanıltıcı olur. Bu nedenle Envanter Medya her üreticinin doğrulanmış göstergesini kendi sınıfı içinde değerlendirdi; bileşik EM-GDPI endeksi ise dokuz kriteri birlikte tartıyor. Sınıf kavramlarını dünyanın en iyi 10 MRAP’ı ve ALTUĞ 8×8 rehberimizde ayrıntılarıyla bulabilirsiniz.
Savunma gelirine göre: Devler ligi ve Türk üreticilerin gerçek konumu
SIPRI’nin Aralık 2025’te yayımladığı 2024 verilerine göre zırhlı araç üreten grupların gelir tablosunda ilk sıralar, portföyünün yalnızca bir bölümü kara araçlarından oluşan devlere ait: BAE Systems 33,79 milyar dolar, General Dynamics 33,63 milyar dolar. Çin’in kara sistemleri devi NORINCO 13,97 milyar dolarla üçüncü büyük grup; Avrupa’nın yükselen yıldızı Rheinmetall ise savunma gelirini sabit fiyatlarla yüzde 36 artırarak 8,2 milyar dolara taşıdı ve 20. sıraya yükseldi. Leopard 2 ve Boxer’ın ortak üreticisi KNDS 42. sırada; Güney Koreli Hanwha grubu ise gelirini yüzde 42 artırarak listenin en hızlı büyüyen büyük şirketi oldu.
Kaynak: SIPRI Top 100 (Aralık 2025), 2024 toplam savunma gelirleri. Bu grupların gelirlerinin yalnızca bir bölümü zırhlı araçlardan gelir; BAE ve GD’de deniz, hava ve elektronik programların payı büyüktür. NORINCO verisi SIPRI’nin yüksek belirsizlik notu taşıyan tahminidir. Otokar, FNSS, Nurol Makina ve BMC, SIPRI Top 100 gelir eşiğinin altında kaldığı için bu grafikte yer almıyor; Türk üreticilerin gücü gelir tablosunda değil, aşağıdaki üretim ve kullanıcı ülke tablolarında görünür.
Ciro ile üretim gücünü karıştırmayın: Gelir sıralaması üretim adediyle aynı şey değildir. Yüksek birim fiyatlı paletli muharebe araçları ve büyük savunma gruplarının çok alanlı portföyleri, gelir tablosunu otomatik olarak Batılı devlere kaydırır. Yılda yüzlerce 4×4 üretip onlarca ülkeye ihraç eden bir üretici, ciro tablosunda hiç görünmeyebilir. Bu araştırmanın üretim, kullanıcı ve ihracat bölümleri tam da bu yüzden ayrı okunmalıdır.
Üretim ve teslimatlara göre: Doğrulanmış rakamlar
Zırhlı araçta üretim verisi, İHA pazarına göre daha izlenebilir; sözleşmeler ve teslimat törenleri kamuya açık duyuruluyor. Doğrulanabilen göstergeler şöyle:
| Şirket | Ülke | Ana ürünler | Doğrulanmış üretim/teslimat göstergesi | Veri türü |
|---|---|---|---|---|
| Oshkosh Defense | ABD | JLTV, M-ATV, FMTV | 2015’ten bu yana 23.000’den fazla JLTV; ABD dışında NATO ve müttefiklere 1.600+ araç | R |
| Rheinmetall | Almanya | Boxer, Lynx, Puma, Fuchs | Muharebe aracı kapasitesi yılda ~600, aktif üretim ~400; Boxer için tek başına 500+/yıl hedefi; İtalya ile 1.050 araçlık Lynx programı | R |
| BAE Systems | İng./İsveç | CV90, AMPV, BvS10 | CV90’da 1.300 teslimat, ~1.900 sipariş; üretim 2026’da yılda 250 araca çıkarılıyor | R |
| GD Land Systems | ABD | Stryker, Piranha, AJAX, LAV | Stryker hattı yılda 150 araç kapasiteli; Piranha ailesinin kümülatif üretimi (GDELS) 11.000’in üzerinde | R / T |
| Otokar 🇹🇷 | Türkiye | COBRA II, ARMA, AKREP, TULPAR | Romanya ile 1.059 araçlık ~972 milyon $ sözleşme; Ağustos 2026 itibarıyla ~278 COBRA II teslim edildi, Romanya’da üretim tesisi kuruluyor; COBRA II 13 ülkede 20’den fazla kullanıcıda | R |
| Nurol Makina 🇹🇷 | Türkiye | Ejder Yalçın, NMS, Ejder TOMA | Son 6-7 yılda 20 ülkeye yaklaşık 2.000 araç; Macaristan’la 400+ araçlık program, Estonya NMS’nin ilk NATO müşterisi | R |
| BMC 🇹🇷 | Türkiye | KİRPİ, VURAN, AMAZON, ALTUĞ | KİRPİ ailesinde 1.500’den fazla satış, 200+ ihracat; VURAN Gürcistan’a 46, Kosova’ya teslim edildi | R / T |
| FNSS 🇹🇷 | Türkiye | PARS, KAPLAN, ACV, ZAHA, SAMUR | Umman’a 172 PARS III; Malezya’da 257 araçlık AV-8 GEMPITA ortak üretimi; ZAHA deniz piyadesi aracı ve Endonezya ile KAPLAN MT ortak programı | R |
| Patria | Finlandiya | AMV, 6×6 (CAVS) | Almanya’dan 876 araçlık 6×6 siparişi (Aralık 2025); Japonya’da AMV XP lisanslı üretimi başladı; kapasiteyi ikiye katlama yatırımı | R |
| Hanwha | G. Kore | Redback, K21 | Avustralya için 129 Redback (üretim 2026 sonunda başlıyor, teslimatlar 2027-2028); grup savunma geliri 2024’te %42 arttı | R |
| NORINCO | Çin | VN serisi, ZBL-08 | İç üretim ve ihracat adetleri açıklanmıyor | D |
Veri türü: R = resmî/şirket beyanı, T = güvenilir sektör raporu, S = sektör tahmini, D = veri yetersiz. Farklı sınıflardaki araçları (4×4 taktik araç ile paletli ZMA gibi) tek adet listesinde toplamak yanıltıcı olacağı için tablo, her üreticinin kendi doğrulanmış göstergesini ayrı satırda verir.
Kullanıcı ülke sayısına göre: İlk sırada Nurol Makina
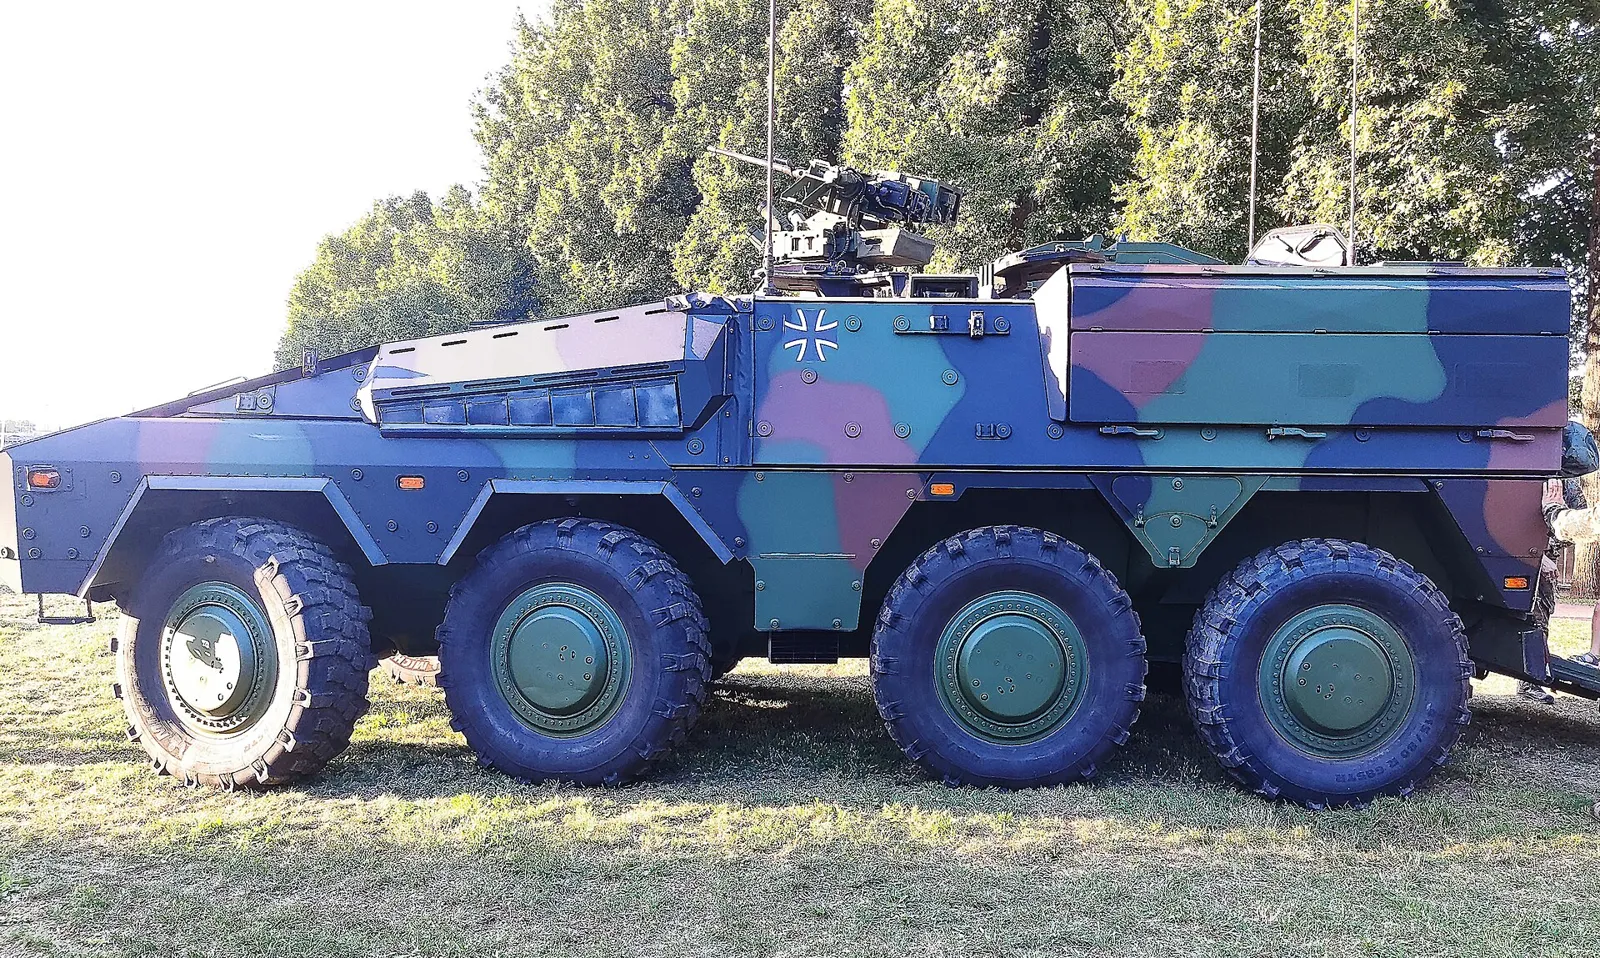
Bir zırhlı aracın kaç farklı orduda görev yaptığı, o platformun farklı iklim ve harekât ortamlarındaki güvenilirliğinin en somut göstergesi. Bu cetvelde incelenen veri setinin ilk sırasında bir Türk şirketi var: Nurol Makina, Ejder Yalçın ve NMS ailesini Katar’dan Senegal’e, Macaristan’dan Estonya’ya 20 ülkeye ulaştırdı. Otokar’ın COBRA II’si 13 ülkede 20’den fazla kullanıcıda; BAE’nin CV90’ı Ukrayna dahil 10 ülkenin envanterinde.
Türk şirketleri ayrıca işaretlenmiştir. Sayılar platform ailesi bazında aktif kullanıcı/sözleşmeli ülke sayısıdır; şirketlerin toplam ihracat coğrafyası daha geniş olabilir. JLTV verisi ABD + NATO/müttefik teslimatlarını (1.600+ araç) kapsar. Kaynaklar: şirket açıklamaları ve savunma basını kayıtları.

Kapasite yarışı: Avrupa’nın yeniden silahlanması tabloyu değiştiriyor
2024-2026 dönemi, zırhlı araç sektöründe son 30 yılın en büyük kapasite genişlemesine sahne oluyor. Rheinmetall mevcut 600 araçlık yıllık kapasitesini 2030’a doğru 1.000’in üzerine çıkarmayı planlıyor; BAE Systems, CV90 üretimini savaş öncesine göre yüzde 400 artırarak 2026’da yılda 250 araca taşıyor; Patria kapasiteyi ikiye katlamak için 40 milyon avroluk yatırım açıkladı. Türk cephesinde Otokar, Romanya sözleşmesi kapsamında bu ülkede üretim tesisi kuruyor; Nurol Makina Macaristan’la 400 araçlık ortak programı yürütüyor. SIPRI’nin 2024 büyüme verileri de aynı tabloyu doğruluyor:
Kaynak: SIPRI (Aralık 2025). Türk zırhlı araç üreticileri SIPRI Top 100’de yer almadığı için karşılaştırmalı büyüme verisi bulunmuyor; Otokar ve BMC’nin sipariş defterindeki büyüme, sözleşme duyurularıyla izlenebiliyor.
Envanter Medya Bileşik Endeksi: EM-GDPI
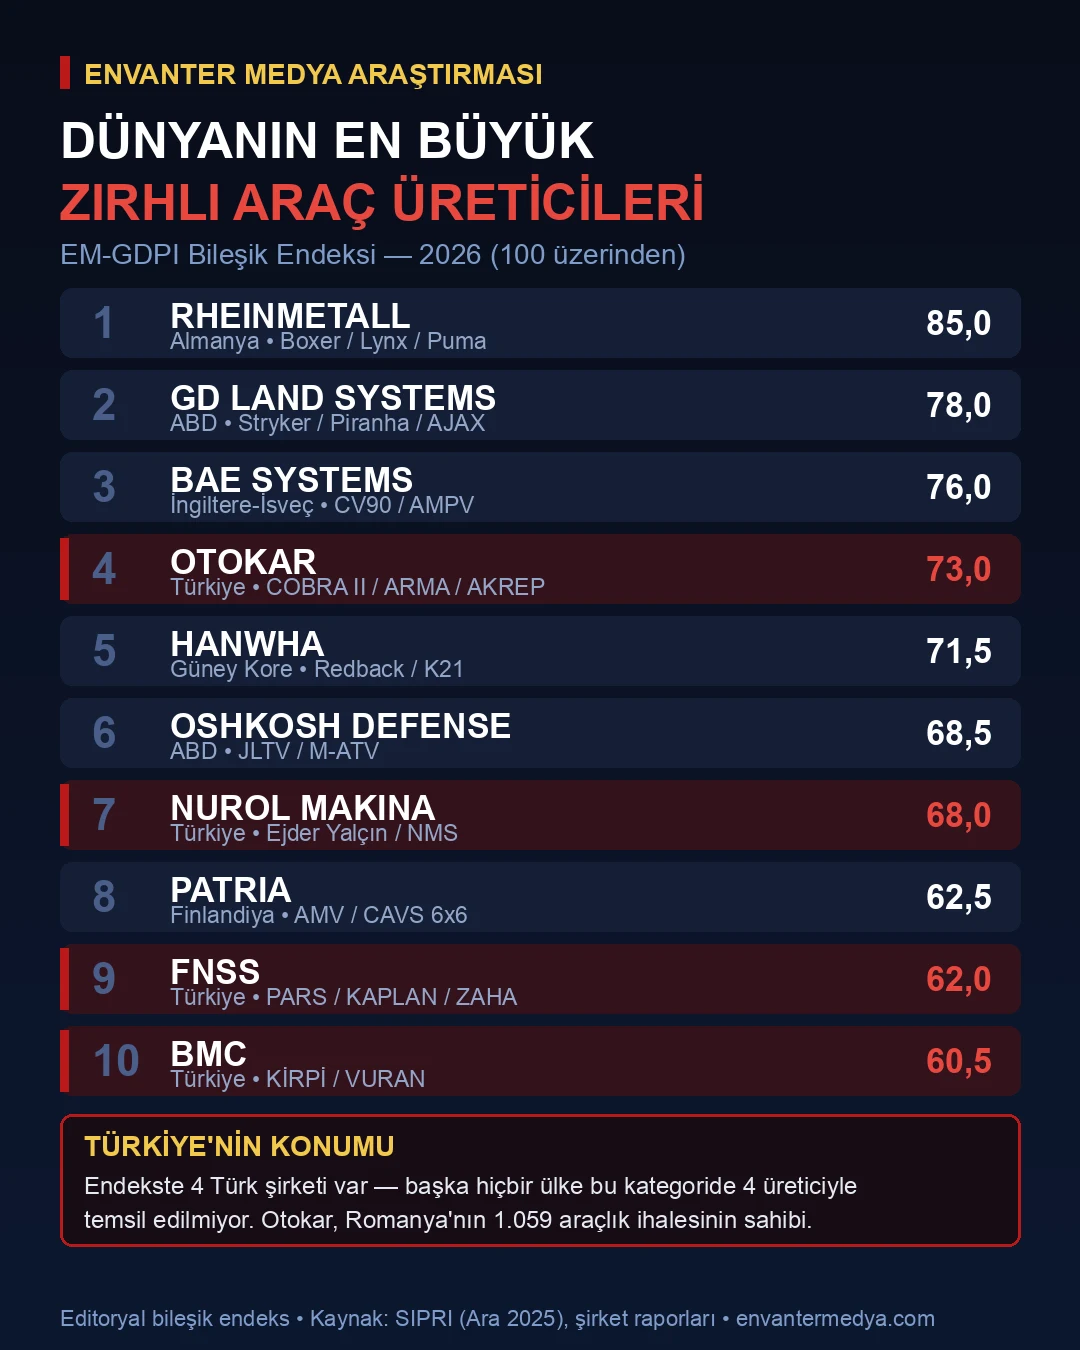
Tek metriğin yanıltıcılığını aşmak için dokuz kriteri ağırlıklandırarak 100 puanlık bileşik endeksi zırhlı araç sektörüne uyguladık: doğrulanmış üretim/teslimat hacmi (25), kara sistemlerine atfedilebilir gelir (15), ihracat performansı (15), kullanıcı ülke sayısı (10), ürün ailesi çeşitliliği (10), yıllık üretim kapasitesi (10), sipariş birikimi (5), teknolojik derinlik (5) ve büyüme (5). Endeks editoryal bir değerlendirmedir; puanlama gerekçeleri metodoloji bölümünde açıklanmıştır.
Editoryal bileşik endeks; resmî bir sıralama değildir. NORINCO ve Rus üreticiler veri yetersizliği nedeniyle puanlanmadı. Türk şirketleri ayrıca işaretlenmiştir.
| Şirket | Üretim (25) | Gelir (15) | İhracat (15) | Kullanıcı (10) | Diğer 5 kriter (35) | TOPLAM |
|---|---|---|---|---|---|---|
| Rheinmetall | 20,0 | 13,5 | 12,0 | 7,0 | 32,5 | 85,0 |
| GD Land Systems | 17,5 | 15,0 | 10,5 | 8,0 | 27,0 | 78,0 |
| BAE Systems | 17,5 | 15,0 | 10,5 | 7,0 | 26,0 | 76,0 |
| Otokar 🇹🇷 | 20,0 | 6,0 | 12,0 | 8,0 | 27,0 | 73,0 |
| Hanwha | 17,5 | 10,5 | 12,0 | 5,0 | 26,5 | 71,5 |
| Oshkosh Defense | 25,0 | 9,0 | 7,5 | 6,0 | 21,0 | 68,5 |
| Nurol Makina 🇹🇷 | 20,0 | 4,5 | 12,0 | 9,0 | 22,5 | 68,0 |
| Patria | 15,0 | 7,5 | 10,5 | 7,0 | 22,5 | 62,5 |
| FNSS 🇹🇷 | 15,0 | 6,0 | 10,5 | 6,0 | 24,5 | 62,0 |
| BMC 🇹🇷 | 17,5 | 6,0 | 7,5 | 6,0 | 23,5 | 60,5 |
Endeksin özeti: Rheinmetall; kapasite, sipariş birikimi ve büyümede tam puana yakın profiliyle ilk sırada. General Dynamics ve BAE, gelir ve teknolojik derinlikle onu izliyor. Otokar’ı dördüncülüğe taşıyan; Avrupa’nın en büyük 4×4 ihalelerinden birini kazanması, yüksek üretim adedi ve geniş ürün ailesi. İlk 10’da dört Türk şirketinin yer alması, başka hiçbir ülkenin bu kategoride gösteremediği bir üretici yoğunluğu.
Türkiye bu sıralamada nerede?
Türkiye, zırhlı araçta dünyanın en kalabalık üretici ekosistemlerinden birine sahip: Otokar, FNSS, Nurol Makina, BMC ve Katmerciler aynı anda hem Türk Silahlı Kuvvetleri’ne hem ihracat pazarlarına üretim yapıyor. Bu çeşitlilik tesadüf değil; PKK’ya karşı yürütülen mücadelenin sahada test ettiği mayın koruması ihtiyacı, Türk üreticileri MRAP ve taktik araç segmentinde erken uzmanlaştırdı. Bugün tablo şöyle:
Otokar: Romanya ihalesiyle Avrupa’nın içinde
Otokar’ın COBRA II’si 13 ülkede 20’den fazla kullanıcıya ulaştı. Asıl dönüm noktası ise Aralık 2024’te imzalanan Romanya sözleşmesi: 5 yılda 1.059 COBRA II, yaklaşık 972 milyon dolar ve Romanya’da kurulan üretim tesisi. İlk 14 araç Haziran 2025’te teslim edildi; Ağustos 2026 itibarıyla teslimat sayısı 278’e yaklaştı. Program takviminde yaşanan gecikme için Otokar tazminat ödemeyi kabul etti ve projenin süreceğini açıkladı — bu şeffaflık, sözleşmenin büyüklüğü kadar kayda değer. Şirketin portföyünde ARMA 6×6/8×8, hafif zırhlı AKREP II ve paletli TULPAR da bulunuyor; Aralık 2025’te açıklanan 83,6 milyon dolarlık ek COBRA II siparişi, talebin sürdüğünü gösteriyor.
Nurol Makina: 20 ülkeyle listenin en geniş coğrafyası
Nurol Makina son 6-7 yılda 20 ülkeye yaklaşık 2.000 araç teslim etti. Ejder Yalçın; Katar, Senegal, Özbekistan ve Macaristan dahil geniş bir coğrafyada görev yapıyor; Macaristan’la program 400 aracın üzerine çıktı ve araçlar Gidrán adıyla yerel üretimle donatılıyor. NMS 4×4, Estonya’yla ilk NATO müşterisini kazandı. Ejder Yalçın’ın ABD’li muadiliyle ayrıntılı karşılaştırması için Ejder Yalçın-JLTV dosyamıza bakabilirsiniz.

FNSS: Paletliden amfibiye en geniş ürün yelpazesi
FNSS, Türk üreticiler arasında paletli muharebe aracı geleneği en derin olanı. Umman’a 172 PARS III teslimatı, Malezya’da DefTech’le yürütülen 257 araçlık AV-8 GEMPITA ortak üretimi ve Endonezya’yla geliştirilen KAPLAN MT orta ağırlık tankı, şirketin teknoloji transferi modelinin örnekleri. Deniz piyadesi için geliştirilen amfibi ZAHA ve seyyar köprü sistemi SAMUR, portföyü niş segmentlere genişletiyor; 2025’te tanıtılan KAPLAN ZPT ailesi ihracata hazırlanıyor.

BMC: KİRPİ ile MRAP’ta hacim lideri
BMC’nin KİRPİ ailesi 1.500’ün üzerinde satışa ulaştı; bunun 200’den fazlası Katar, Tunus, Türkmenistan, Kosova ve Libya dahil ihracat müşterilerine gitti. VURAN 4×4, Gürcistan’a 46 araçlık teslimatını 2024’te tamamladı. Şirket ayrıca ALTUĞ 8×8 ile tekerlekli muharebe aracı segmentine, ana muharebe tankı ALTAY’la da (serinin üçüncü dosyasının konusu) paletli üst lige hazırlanıyor.

Katmerciler: HIZIR’la büyüyen beşinci oyuncu
Ekosistemin beşinci üreticisi Katmerciler, HIZIR 4×4 taktik zırhlı aracıyla hem Türk Silahlı Kuvvetleri’ne hem Afrika pazarına üretim yapıyor. Beş ayrı şirketin aynı kategoride ihracat rekabeti yürütmesi, Türkiye’yi zırhlı araçta tekil şampiyonlara değil bir üretici havuzuna sahip az sayıdaki ülkeden biri yapıyor; bu yapının nasıl kurulduğunu Türk savunma sanayiinin son 25 yılı dosyamızda anlattık.
Türk üreticiler ciro tablosunda neden görünmüyor?
Otokar, FNSS, Nurol Makina ve BMC’nin hiçbiri SIPRI Top 100’ün 2024 gelir eşiğini aşmıyor. Bunun nedeni üretim azlığı değil, ürün sepeti: Türk üreticilerin yoğunlaştığı 4×4 taktik araç ve MRAP segmentlerinde birim fiyatlar, CV90 sınıfı paletli muharebe araçlarının ve büyük grupların çok alanlı portföylerinin çok altında. Aynı adetteki üretim, sınıfa göre onlarca kat farklı ciro üretebiliyor. Buna karşılık adet, kullanıcı ülke sayısı ve farklı iklimlerde kanıtlanmışlık ölçütlerinde Türk şirketleri üst sıralarda: EM-GDPI’ın kullanıcı ülke kriterinde ilk iki sıra (Nurol 20, Otokar 13) Türk üreticilerin. Fiyat-performans dengesi ve hızlı teslimat, Körfez’den Orta Asya’ya uzanan pazarlarda tercih nedenlerinin başında geliyor. Bu tablonun bir sonraki aşaması, yüksek birim değerli paletli segmente çıkış: FNSS’nin KAPLAN ailesi ve BMC’nin ALTUĞ 8×8’i bu geçişin araçları. Modern araçların yaşamsal bileşeni hâline gelen aktif koruma sistemlerini ayrı rehberimizde inceledik.
Türkiye nerede geride?
Veri dürüstlüğü bu araştırmanın ilkesi: Türk üreticiler paletli piyade muharebe aracı ihracatında henüz CV90, Lynx veya Redback ölçeğinde bir seri ihracat sözleşmesine imza atmadı; KAPLAN MT’nin Endonezya programı bu yönde atılmış en somut adım. Batı Avrupa’nın yüksek korumalı 8×8 ihalelerinde (Boxer, Piranha sınıfı) Türk platformları şimdilik finalist olamadı — Romanya’daki COBRA II zaferi bu duvarda açılan ilk büyük gedik. Motor ve güç grubu bağımlılığı ise azalarak sürüyor; BMC Power ve TÜMOSAN motorlarının seri üretime girmesi bu açığı kapatmaya aday.
Araştırma nasıl hazırlandı?
Veri yılı: Gelir verileri SIPRI’nin Aralık 2025’te yayımladığı 2024 savunma gelirleridir (sabit 2024 doları). Üretim, teslimat ve sözleşme verileri Ocak 2025 – Ağustos 2026 arasındaki resmî şirket ve bakanlık duyurularından derlendi. Kapsam: Paletli ZMA, tekerlekli ZPT (6×6/8×8), MRAP ve taktik 4×4 üreten 11 grup; ana muharebe tankları kapsam dışıdır. Sıralama ölçütleri: Savunma geliri, doğrulanmış üretim/teslimat, kullanıcı ülke sayısı ve 9 kriterli EM-GDPI bileşik endeksi. Para birimi: Tüm tutarlar ABD doları; ayrıca kur çevrimi yapılmadı. Eksik veriler: NORINCO ve Rus üreticilerin üretim/ihracat adetleri ile Türk üreticilerin ciro kırılımları kamuya açık değildir; bu alanlar tahminle doldurulmamış, “bilinmiyor” olarak işaretlenmiştir. EM-GDPI: Dokuz kriter (üretim 25, gelir 15, ihracat 15, kullanıcı ülke 10, çeşitlilik 10, kapasite 10, sipariş 5, teknoloji 5, büyüme 5) 0-10 arası puanlanıp ağırlıklandırıldı; puanlar grup içi göreli değerlendirmedir ve endeks editoryaldir.
| Şirket | Veri güvenilirliği | Açıklama |
|---|---|---|
| Otokar, Nurol Makina, FNSS, BMC | A | Resmî şirket/sözleşme duyuruları güncel ve ayrıntılı |
| Rheinmetall, BAE, Patria, Oshkosh, Hanwha | A | Halka açık raporlar + resmî program duyuruları |
| GD Land Systems | B | Segment verisi güçlü; kara araçları kırılımı sınırlı |
| NORINCO, Rus üreticiler | D | Güvenilir güncel veri yok; sıralamalara dahil edilmedi |
Sık sorulan sorular
Dünyanın en büyük zırhlı araç üreticisi hangi şirket?
Ölçüte göre değişiyor: Grup savunma gelirinde BAE Systems ve General Dynamics, tek modelden üretim adedinde 23.000+ JLTV ile Oshkosh, Avrupa kapasite yarışında Rheinmetall önde. Envanter Medya bileşik endeksinde ilk sırada Rheinmetall yer alıyor.
Türkiye zırhlı araç üretiminde dünyada nerede?
Türkiye; Otokar, FNSS, Nurol Makina, BMC ve Katmerciler’le aynı kategoride beş aktif ihracatçıya sahip tek ülkelerden biri. EM-GDPI ilk 10’unda dört Türk şirketi bulunuyor; kullanıcı ülke kriterinde ilk iki sıra Türk üreticilerin.
Otokar’ın Romanya sözleşmesi ne kadar?
1.059 COBRA II için yaklaşık 972 milyon dolar; teslimatlar 5 yıla yayılıyor, Romanya’da üretim tesisi kuruluyor. Ağustos 2026 itibarıyla yaklaşık 278 araç teslim edildi.
Nurol Makina kaç ülkeye ihracat yaptı?
Şirket son 6-7 yılda 20 ülkeye yaklaşık 2.000 araç teslim etti; Macaristan programı 400 aracın üzerine çıktı, Estonya NMS’nin ilk NATO müşterisi oldu.
BMC KİRPİ kaç adet üretildi?
KİRPİ ailesinin toplam satışı 1.500 aracın üzerinde; 200’den fazlası Katar, Tunus, Türkmenistan, Kosova ve Libya dahil ihracat müşterilerine teslim edildi.
FNSS hangi ülkelere araç sattı?
Umman (172 PARS III), Malezya (257 AV-8 ortak üretim), Endonezya (KAPLAN MT ortak geliştirme), Filipinler, Suudi Arabistan ve BAE, FNSS’nin başlıca ihracat ve ortak üretim pazarları.
Dünyanın en çok üretilen zırhlı aracı hangisi?
Aktif üretimdeki Batılı platformlar arasında adet lideri, 2015’ten bu yana 23.000’i aşan üretimiyle Oshkosh JLTV. Tarihsel kümülatifte GDELS Piranha ailesi 11.000’in üzerinde.
CV90 kaç ülkede kullanılıyor?
CV90, Ukrayna dahil 10 ülkenin envanterinde; 1.300 araç teslim edildi, sipariş defteri yaklaşık 1.900 araç. Üretim 2026’da yılda 250 araca çıkarılıyor.
Rheinmetall yılda kaç zırhlı araç üretebiliyor?
Şirketin Boxer, Lynx ve Puma dahil muharebe aracı kapasitesi yılda yaklaşık 600 araç; 2030’a doğru hedef 1.000’in üzeri, Boxer için tek başına 500+ araçlık yıllık üretim planlanıyor.
Avrupa’nın en büyük zırhlı araç siparişleri hangileri?
Güncel dönemde Almanya’nın Patria’ya verdiği 876 araçlık 6×6 siparişi, İtalya’nın 1.050 araçlık Lynx programı ve Romanya’nın 1.059 araçlık COBRA II ihalesi öne çıkıyor — üçüncüsü bir Türk üreticinin.
MRAP ile zırhlı personel taşıyıcı arasındaki fark nedir?
MRAP, mayın ve el yapımı patlayıcılara karşı V-gövde korumasına odaklanan araç sınıfıdır; ZPT ise personel taşıma kapasitesini önceliklendirir. Ayrıntı için en iyi 10 MRAP dosyamıza bakabilirsiniz.
Türk zırhlı araçları hangi ürünlerle karşılaştırılabilir?
Ejder Yalçın-JLTV ve PARS III-Boxer karşılaştırmalarını yayımladık; tüm platformları Savunma Sistemleri Karşılaştırma aracında yan yana inceleyebilir, teknik profillerine Savunma Atlası‘ndan ulaşabilirsiniz.
Kaynaklar ve metodoloji notları
Bu çalışma; kamuya açık resmî şirket verileri, kurum raporları, sözleşme ve teslimat kayıtları ile sektör kaynaklarının karşılaştırılması sonucunda Envanter Medya tarafından hazırlanmış editoryal bir araştırmadır. Kullanılan başlıca kaynaklar:
- SIPRI Top 100 Fact Sheet (Aralık 2025) — 2024 savunma gelirleri, sıralar, büyüme oranları
- Otokar resmî açıklamaları — Romanya sözleşmesi, teslimat sayıları, yeni siparişler
- Nurol Makina açıklamaları — 20 ülke / ~2.000 araç, Macaristan programı
- FNSS resmî sitesi — PARS, KAPLAN, ZAHA program bilgileri; Umman ve Malezya teslimatları
- BAE Systems / Shephard (DSEI 2025) — CV90 1.300 teslim / 1.900 sipariş / 250 araç-yıl hedefi
- Rheinmetall kapasite açıklamaları — 600 araç/yıl mevcut, 1.000+ hedef
- Oshkosh Defense / Shephard — 23.000+ JLTV üretimi
- Patria / CAVS programı — Almanya’nın 876 araçlık siparişi
- Hanwha / Shephard (Avalon 2025) — 129 Redback teslimat takvimi
- Defense News — İtalya’nın 1.050 araçlık Lynx programı
Son güncelleme: 15 Ağustos 2026. Bu sayfa yaşayan bir araştırmadır; yıllık rapor sezonlarında ve büyük sözleşme duyurularında güncellenecektir. Envanter Medya Küresel Savunma Sanayii Araştırmaları’nın üçüncü dosyası, dünyanın en büyük tank üreticilerini inceleyecek.