مدفعية الخليج وصواريخ MLRS: أسطول متشظٍّ يواجه دفعة التوطين
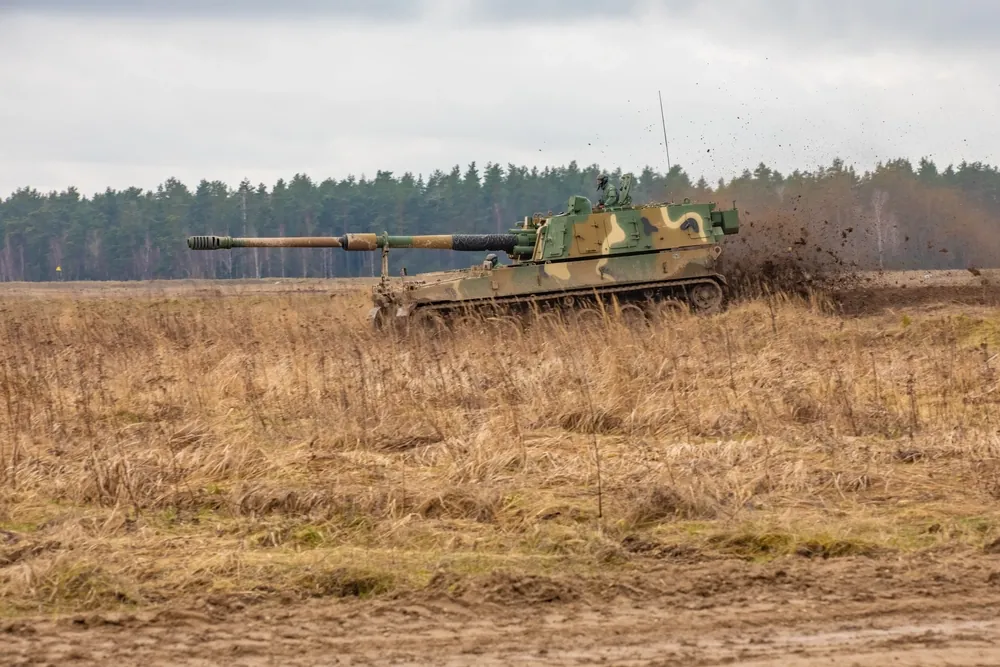
الحلقة الثالثة عشرة من سلسلة تحليل مشتريات الدفاع الخليجية.
الملخص التنفيذي
يمثل قطاع المدفعية الذاتية الحركة وأنظمة الصواريخ المتعددة الإطلاق (MLRS) أكثر فئات التسليح تشتتاً بين مصادر التوريد في دول مجلس التعاون الخليجي، مقارنة بما وثّقته هذه السلسلة سابقاً في الدفاع الجوي والصواريخ البعيدة المدى ودبابات القتال الرئيسية، حيث اتجهت دول الخليج هناك نحو التركّز حول موردَين أو ثلاثة، بينما تجمع أساطيل المدفعية اليوم بين ستة أصول وطنية مختلفة على الأقل في آن واحد. فقطر تُشغّل 24 مدفع هاوتزر ذاتي الحركة من طراز PzH2000 الألماني، على أن تُعاد 12 وحدة منها إلى الجيش الألماني مقابل الحصول على 12 وحدة من طراز RCH 155 المبني على منصة بوكسر العجلية، إلى جانب عقد وُقّع عام 2019 لشراء مدفع T-155 فرتينا التركي (ونسخته المطوّرة فرتينا-2) لم يُعلن حتى الآن عن العدد الدقيق للوحدات المشمولة به. أما السعودية فتُشغّل مزيجاً من مدافع M109 الأمريكية وPLZ-45 الصينية وCAESAR الفرنسية، إلى جانب منظومة أستروس II البرازيلية للصواريخ، وتسعى في الوقت ذاته إلى توطين صناعة الذخيرة، ولاحقاً المنصات، عبر الهيئة العامة للصناعات العسكرية وشركة الصناعات العسكرية السعودية (سامي). أما الإمارات، التي أرست قاعدة صناعية محلية للمركبات المدولبة موثّقة في حلقة سابقة من هذه السلسلة، فقد وقّعت مع شركة هانوها الكورية الجنوبية ومجموعة الجيل الخامس الإماراتية اتفاقية تعاون خلال معرض يوروساتوري 2026 لبحث إقامة مركز تصنيع خليجي لمدفع K9 ثندر. في المقابل، لا تزال البحرين تعتمد على أسطول متقادم من 38 مدفعاً ذاتي الحركة من طراز M110A2 و18 مدفعاً مقطوراً من طراز M198 دون أي برنامج إحلال معلن. وفوق ذلك كله، دخلت روسيا على خط المنافسة، إذ استغلت معرض الدفاع العالمي في الرياض في يناير 2026 للكشف عن منظومة “سارما” الصاروخية عيار 300 ملم المحمولة على منصة كاماز-63501 ثماني العجلات، وإن لم تُسجَّل حتى الآن أي صفقة خليجية مؤكدة معها. والخلاصة أن ما يحكم هذه الفئة اليوم هو منطق تنويع الموردين لا التقارب حول منظومة واحدة مفضّلة.
السياق العملياتي
لا يعود الاهتمام الخليجي المتجدد بالمدفعية الحديثة وصواريخ الإطلاق المتعدد إلى سيناريو تهديد واحد بقدر ما يعكس ثلاثة اعتبارات متداخلة. أولها الخبرة المكتسبة من التدخل السعودي-الإماراتي في اليمن في مجال إسناد النيران المضاد للبطاريات، والتي كشفت عن ثغرات في استمرارية الإمداد بالذخيرة، وأبرزت قيمة الذخائر الموجّهة بدقة وبعيدة المدى مقارنة بالمخزون التقليدي غير الموجّه. وثانيها منطق الردع الموجّه تجاه إيران والجهات المرتبطة بها، حيث تُكمّل منظومات الصواريخ التي يتجاوز مداها 100 كيلومتر، لا تُغني عن، برامج الصواريخ البحرية والبرية بعيدة المدى التي تناولتها حلقات سابقة من هذه السلسلة؛ إذ توفر صواريخ المدفعية خياراً هجومياً أرخص كلفة وأسرع تعويضاً ضد الأهداف الثابتة مقارنة بالصواريخ الجوالة. أما الاعتبار الثالث فهو تقادم الأساطيل القائمة؛ فمدافع البحرين من طراز M110A2 وM198، وجزء كبير من مدفعية السعودية المقطورة، تعود جذورها إلى مشتريات الثمانينيات والتسعينيات، وغياب جدول زمني واضح للإحلال في عدد من الدول الخليجية يعكس أولوية الإنفاق الموجّهة نحو الدفاع الجوي والمركبات المدرعة أكثر من كونه حكماً بعدم الحاجة إلى تحديث المدفعية.
ولافت أن الذخيرة، لا منصات الإطلاق، باتت الهدف الأكثر إلحاحاً في مسار التوطين. فالأدبيات السعودية الخاصة بالمشتريات العسكرية تُصنّف ذخائر المدفعية والدبابات ثقيلة العيار، إلى جانب منظومات الصواريخ، ضمن أولويات التوطين المبكرة والحرجة تشغيلياً، وذلك انعكاساً لطبيعة الطلب المتكرر على الذخيرة من جهة، وللمخاطر الاستراتيجية المترتبة على الاعتماد على مورّدين خارجيين أثناء حملة عسكرية ممتدة من جهة أخرى. وهذا النمط يتكرر فعلياً فيما وثّقته هذه السلسلة سابقاً بشأن الصواريخ البعيدة المدى والذخائر المتسكعة في الخليج: تصل المنصات أولاً عبر الشراء المباشر، بينما تُعالَج المسألة الصناعية الأصعب المتعلقة بضمان استمرارية الإمداد بالذخيرة عبر برامج توطين منفصلة وأطول أمداً.
التحليل المقارن
ينقسم المشهد الإقليمي إلى أربع مجموعات: مشتريات غربية تقليدية دون أي برنامج تحديث معلن (أسطول البحرين من M110A2 وM198)، وأساطيل متعددة المصادر تُوزّع المخاطر بين موردين مختلفين (مزيج السعودية من M109 وPLZ-45 وCAESAR وأستروس II)، وتجارب أولية للتوطين أو الإنتاج المشترك (اتفاقية الإمارات مع هانوها ومجموعة الجيل الخامس بشأن K9)، وأخيراً مشتريات تركية أو ألمانية مباشرة تقع خارج التصنيفات السابقة (منظومة فرتينا-2 القطرية، بالتوازي مع عملية مبادلة PzH2000 مقابل RCH 155 مع برلين). ولم تتقارب أي دولتين خليجيتين على المزيج نفسه من المنصة والمورّد، وهو تباين أكثر حدة من النمط الذي وثّقته هذه السلسلة سابقاً في دبابات القتال الرئيسية أو المركبات المدولبة ثماني العجلات.
| الدولة | المنظومة | المنشأ / النوع | العقد / المخزون | الوضع (2026) |
|---|---|---|---|---|
| قطر | PzH2000 | ألمانيا، مدفع مجنزر عيار 155 ملم/L52 | 24 وحدة في الخدمة | 12 وحدة ستُستبدل بـ 12 من RCH 155 |
| قطر | RCH 155 | ألمانيا، مدفع عجلي على منصة بوكسر | 12 وحدة (مقابل PzH2000) | عملية الانتقال جارية، جدول التسليم غير مؤكد |
| قطر | T-155 فرتينا / فرتينا-2 | تركيا، مدفع مجنزر عيار 155 ملم | عقد 2019؛ العدد الإجمالي غير معلن | قيد التسليم؛ بعض وحدات القوى المحركة مصدرها أوكرانيا |
| السعودية | M109 / PLZ-45 / CAESAR / M198 | أمريكا / الصين / فرنسا، مزيج مجنزر ومقطور | أسطول مختلط؛ الأعداد الدقيقة متفاوتة بحسب المصدر | في الخدمة، دون برنامج إحلال موحّد معلن |
| السعودية | أستروس II | البرازيل، منظومة صواريخ عجلية | نحو 60 وحدة تاريخياً | في الخدمة، تقليدية |
| السعودية (معروضة) | سارما | روسيا، صواريخ عيار 300 ملم على كاماز-63501 | عُرضت في معرض الدفاع العالمي بالرياض، يناير 2026 | دون صفقة مؤكدة |
| الإمارات | G6 Rhino / M109 / AH4 | جنوب أفريقيا / أمريكا / الصين، مزيج مجنزر ومقطور | أسطول تقليدي | في الخدمة |
| الإمارات | K9 ثندر (إنتاج محلي مقترح) | كوريا الجنوبية، هانوها، مدفع مجنزر عيار 155 ملم | اتفاقية تعاون، يوروساتوري 2026، مجموعة الجيل الخامس | مركز تصنيع مقترح؛ لم يدخل الإنتاج بعد |
| البحرين | M110A2 / M198 | أمريكا، مجنزر ومقطور | 38 من M110A2، و18 من M198 | متقادمة؛ دون إحلال معلن |
| عرض تصديري إقليمي | گورهان (سابقاً E-فرتينا) | تركيا، مدفع مجنزر هجين | بديل تصديري لفرتينا | مطروح تسويقياً؛ دون عقد خليجي مؤكد |
| عرض تصديري إقليمي | TRG-300 تايغر (كاسيرغا) | تركيا، روكتسان، صواريخ موجّهة عيار 300 ملم | مدى نحو 120 كم | مطروح تسويقياً؛ دون عقد خليجي جديد مؤكد |
تُعد عملية مبادلة PzH2000 مقابل RCH 155 بين قطر وألمانيا أكثر معطيات الجدول شذوذاً من الناحية البنيوية: فهي تمثّل تدفقاً لمعدات خليجية مستعملة باتجاه المخزون الأوروبي الأطلسي مقابل الحصول على منصة أحدث، أي عكس الاتجاه المعتاد لتدفقات السلاح الخليجية، وتوضح كيف يمكن لدولة تملك أصلاً أسطولاً متنوعاً (PzH2000 إلى جانب منظومة تركية قادمة) أن تستخدم ترتيب المبادلة لإدارة حجم الأسطول دون اللجوء إلى عقد شراء جديد تقليدي. أما نمط السعودية فمختلف جوهرياً: فبدلاً من المبادلة بين موردين، راكمت الرياض أربع أو خمس عائلات مدفعية في آن واحد، وهو نهج تحوّطي يتسق مع تنويعها الموازي لموردي الدفاع الجوي والمركبات المدرعة الذي وثّقته حلقات سابقة من هذه السلسلة، ويرفع كلفة الصيانة طوال دورة الخدمة مقابل تقليل الاعتماد على مورّد واحد أو ترخيص تصدير حكومي بعينه.
اعتبارات التوريد
تبرز ثلاثة اعتبارات رئيسية أمام المشترين والموردين على حد سواء. أولها أن ضغط التوطين يُطبَّق على الذخيرة قبل المنصات. فهدف المحتوى المحلي السعودي، المحدد بأكثر من 50 بالمئة من إجمالي الإنفاق العسكري بحلول عام 2030 في إطار رؤية 2030، أُفيد بأنه بلغ ما بين خُمس وربع الإنفاق الإجمالي تقريباً بحسب التاريخ وأساس القياس المعتمد في عامي 2024 و2025، فيما صُنّفت ذخائر المدفعية ثقيلة العيار صراحة ضمن أولويات التوطين المبكرة. وبالتالي فإن الموردين الذين يعرضون حزمة إنتاج مشترك أو ترخيص محلي للذخيرة إلى جانب صفقة المنصة يحتلون موقعاً تنافسياً أفضل في المناقصات السعودية من أولئك الذين يعرضون العتاد وحده.
وثانيها التعرّض لمخاطر سلسلة توريد القوى المحركة والمكوّنات. فقد اعتمد عقد فرتينا-2 القطري جزئياً على وحدات القوى المحركة من طراز 5TDFMA التي تُستورَد عبر مجمع الصناعات الدفاعية الحكومي الأوكراني، وهو اعتماد سابق على اندلاع الحرب في أوكرانيا، ويوضّح نقطة أوسع تنطبق على أي منصة مجنزرة مستوردة: أن تأمين المحرك وناقل الحركة، لا السلاح نفسه، هو غالباً القيد الحاسم في جداول التسليم وإتاحة التصدير. وقد استجابت الصناعة التركية بتطوير مدفع “گورهان” كتصميم هجين بديل يهدف إلى تقليل الاعتماد على سلسلة توريد القوى المحركة ذاتها، وإن كان لم يُحقق بعد أي عقد خليجي مؤكد.
وثالثها دخول مورّد غير تقليدي على خط المنافسة. فاختيار روسيا الرياض، لا عاصمة أوروبية أو آسيوية، لعرض منظومة “سارما” لأول مرة يشير إلى أن موسكو تنظر إلى الخليج، والسعودية تحديداً، كسوق قد يوازن فيه ارتفاع الإنفاق الدفاعي ودينامية التوطين النشطة الاحتكاك الدبلوماسي الناجم عن شراء دولة قريبة من الحلف الأطلسي لصواريخ مدفعية روسية. غير أن مسألة تحوّل هذا العرض إلى صفقة فعلية تبقى منفصلة تماماً عن مسألة تسويق المنظومة في المعرض، وهذا التمييز جوهري لمن يتابع مزاعم تنويع الموردين في التغطية الإعلامية لمشتريات الدفاع الخليجية عموماً.
الآفاق المستقبلية
ثمة ثلاثة تطورات تستحق المتابعة في الدورة الشرائية المقبلة. أولها أن اتفاقية التعاون الإماراتية-الكورية بشأن K9 تمثّل الاختبار الأوضح لإمكانية تكرار نموذج الإنتاج المشترك الذي ترسّخ سابقاً في المركبات المدولبة، ولكن هذه المرة في المدفعية المجنزرة؛ فنضج خط الإنتاج قد يُشكّل أول إنتاج خليجي لمنظومة مدفعية كورية جنوبية، وقد يضع الإمارات في موقع مركز إعادة تصدير إقليمي يخدم أسواق الخليج وأفريقيا التي تصلها بالفعل صادرات المركبات المدولبة الإماراتية. وثانيها أن برنامج توطين الذخيرة السعودي مرجّح أن يتقدم بوتيرة أسرع من أي جهد لتوطين المنصات، نظراً لانخفاض الحاجز التقني وتكرار الطلب، وسيكون تقدّمه مؤشراً أدق على هوية الشركات التي ستحتفظ بعلاقة طويلة الأمد مع السعودية أكثر من مواصفات المنصات وحدها. وثالثها أن استمرار قطر في تشغيل أسطولين متوازيين، الألماني (PzH2000/RCH 155) والتركي (فرتينا-2)، بدلاً من التقارب حول مورّد واحد، قد يكون النمط الأكثر تمثيلاً لمستقبل الخليج: إذ تبدو دول مجلس التعاون الأصغر أكثر استعداداً لتشغيل أساطيل مختلطة توزّع المخاطر السياسية والصناعية بين عدة موردين، حتى وإن كانت هذه الأساطيل أكثر تعقيداً من ناحية الصيانة، وهو اتجاه ستواصل هذه السلسلة رصده مع تأكّد المزيد من عقود المدفعية والصواريخ الخليجية.